本記事は、Canadian Mining Report にて Ben McGregor 氏が執筆した“Weekly Roundup” の内容を翻訳・再構成したものです。
金価格は、過去1カ月で1オンスあたり500ドル上昇する大幅な高騰を見せた後、2.0%下落して1オンスあたり4,530ドルとなった。今回の下落は、ジャクソンホールで開催された中央銀行総裁会議で、米連邦準備制度理事会(FRB)の新議長がタカ派的な発言をしたことが主な要因とみられる。
金ETFと金関連株ETFへの資金流入は、2026年8月第1週に一時的に急増したものの、その後は低調に推移している。このことから、金価格の上昇を背景とした大規模な投機バブルは発生していないことが示唆される。また、銀や銅のETFへの資金流入も引き続き低調となっている。
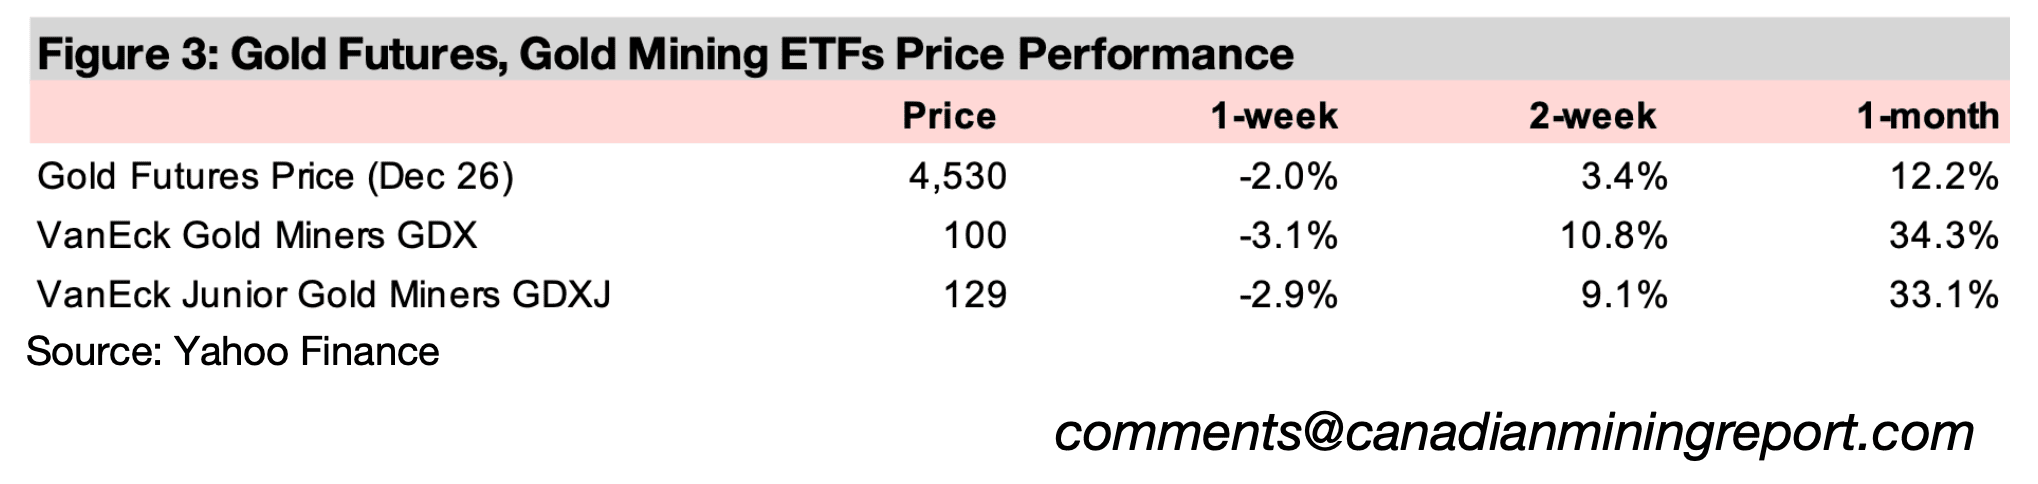
金関連株も下落し、GDXは3.1%、GDXJは2.9%下落した。ただし、2026年8月の月間ではそれぞれ34%、35%という大幅な上昇を維持している。一方、S&P 500とナスダックは、Nvidiaの好決算がFRBのタカ派姿勢による下押し圧力を相殺し、それぞれ0.6%、1.3%上昇した。
図1:金先物価格の週間パフォーマンス
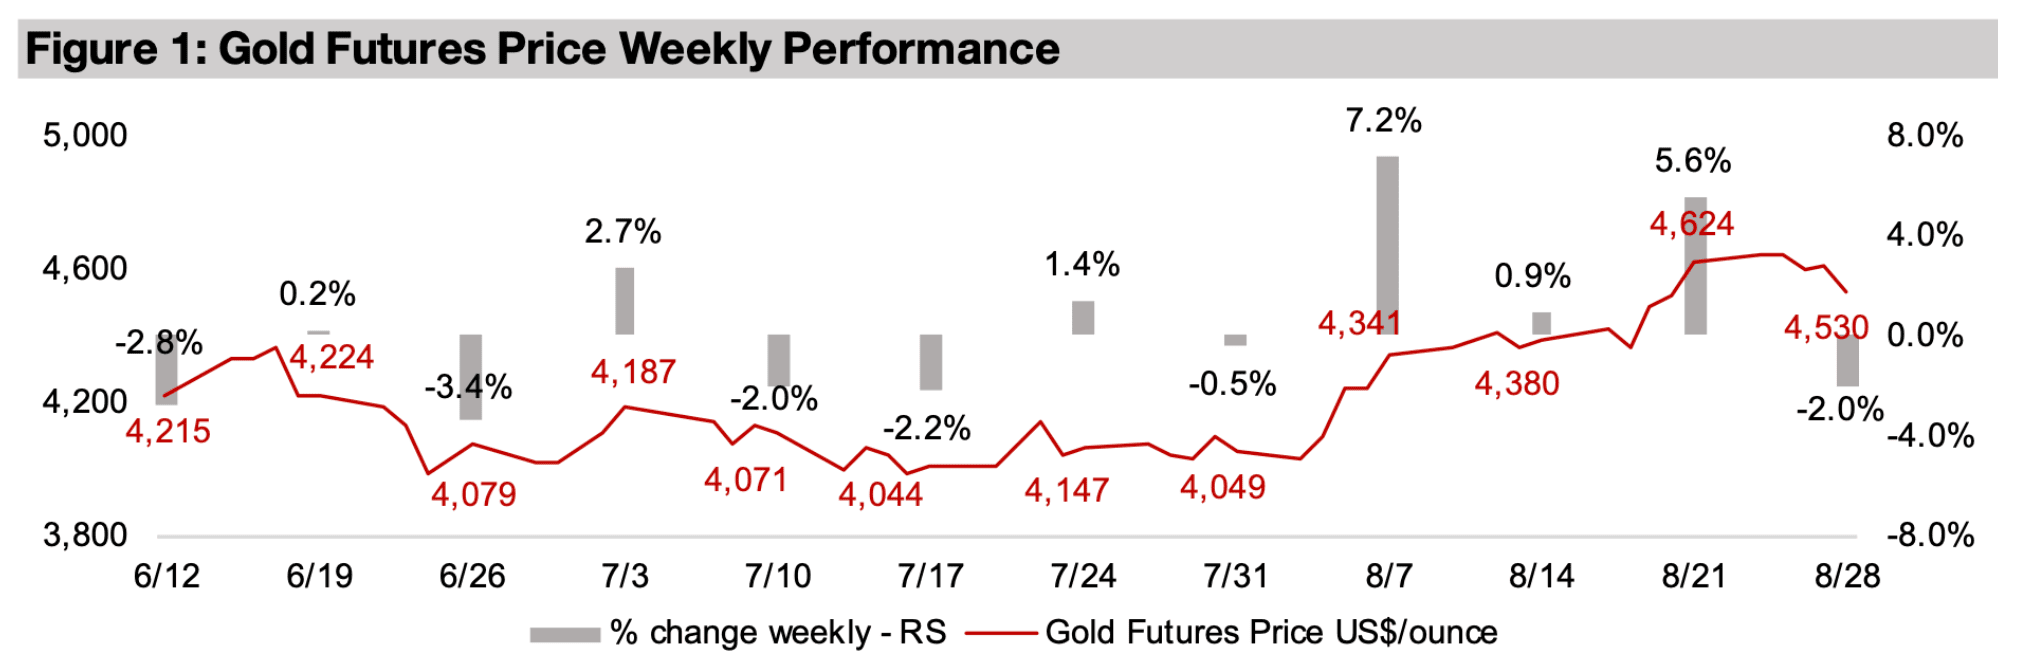
図2:金鉱株ETF
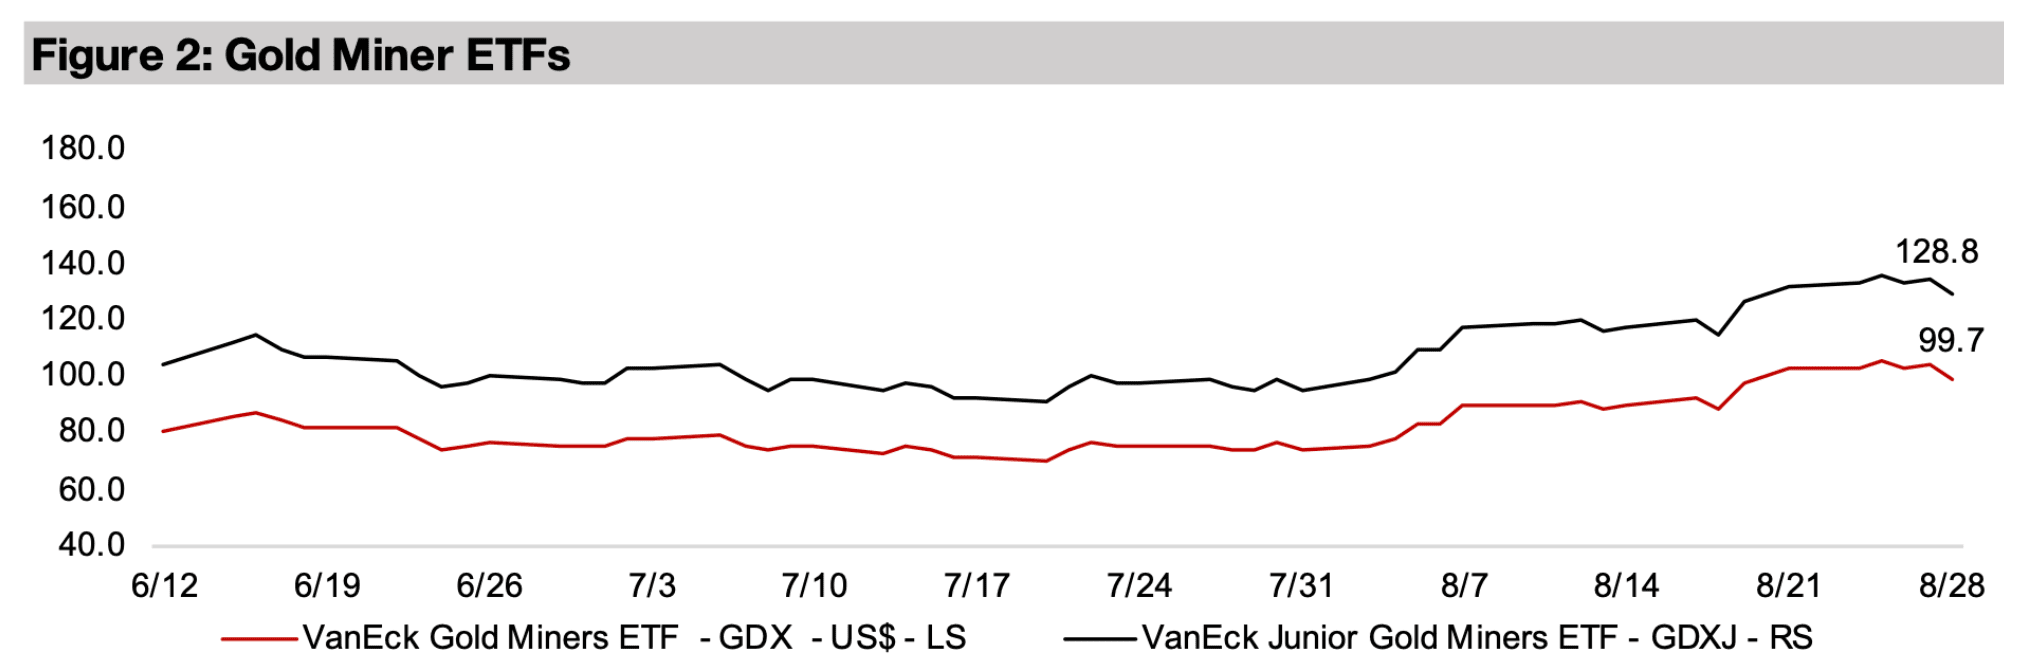
図3:金先物および金鉱株ETFの価格パフォーマンス
金価格は2.0%下落し、1オンスあたり4,530ドルとなった。過去1カ月で500ドル上昇し、一時4,600ドルを超えた大幅な上昇から、やや反落した形だ。
今回の下落は、1週間にわたって開催されたジャクソンホールでの中央銀行総裁年次会合の終盤において、米連邦準備制度理事会(FRB)のウォーシュ議長が比較的タカ派的な姿勢を示したことが主な要因とみられる。今回の発言は、2022年5月に就任したウォーシュ議長の政策スタンスを本格的に見極める最初の機会と受け止められた。FRB議長の演説やジャクソンホールで示される見通しは、米国だけでなく世界の金融政策の方向性にも影響を与えるため、市場から大きな注目を集めている。
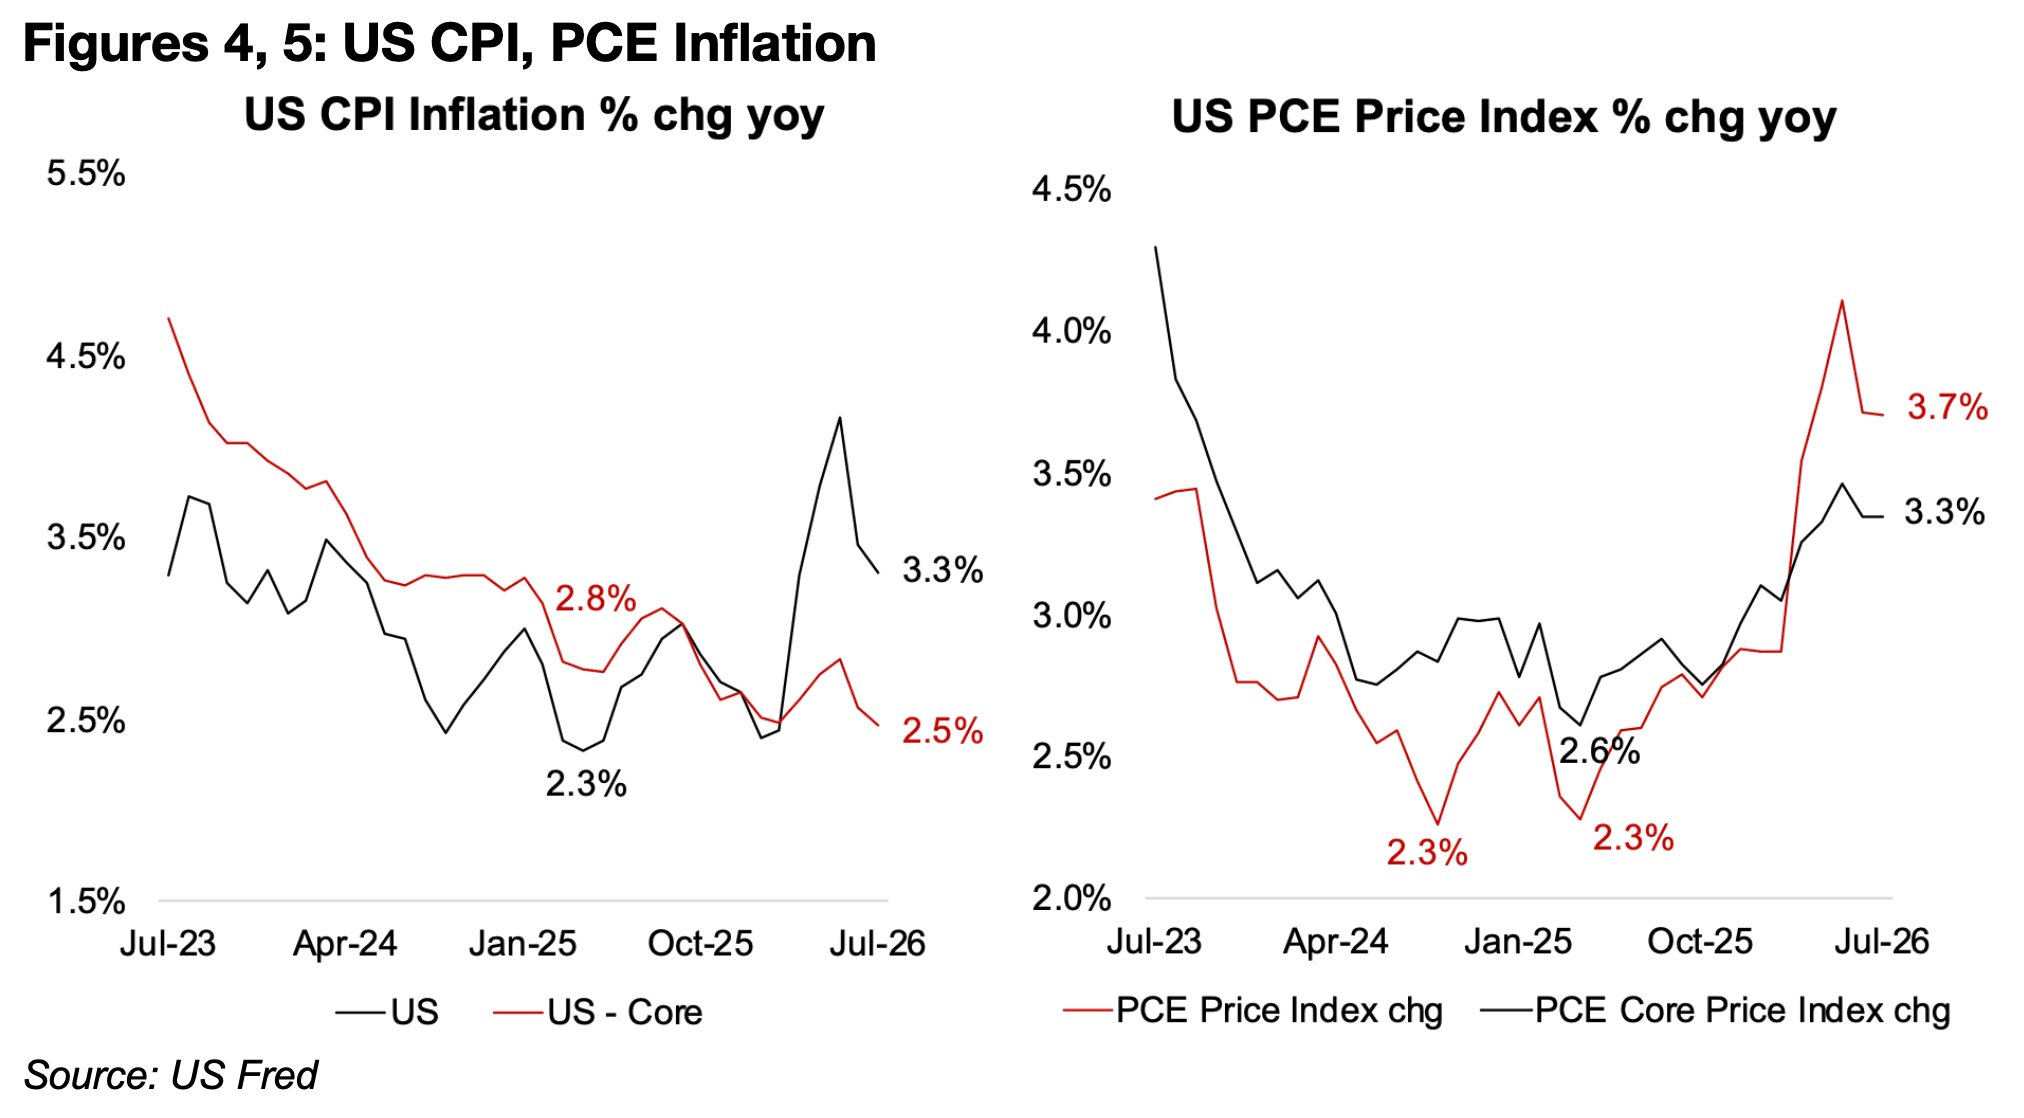
ウォーシュ議長は、FRBの「2.0%の物価安定目標は確固たる固定目標である」と述べ、過去数年間のようにインフレ率が2.0%を上回る状況を必ずしも容認しない姿勢を示した。また、FRBが重視するインフレ指標であるPCE価格指数の前年同月比上昇率が3.7%に達していることに触れ、CPIやコアPCE、コアCPIについても「インフレ率は2.0%の目標を上回っている」と指摘した。
2026年7月の米国CPIは前年同月比3.3%上昇し、FRBの目標である2.0%を大きく上回った。変動の大きい化石燃料価格が全体を押し上げたものの、食品とエネルギーを除いたコアCPIも、過去2カ月で低下した後も2.5%にとどまっている(図4)。
また、2026年7月にはPCE価格指数が大きく上昇し、コアPCEも3.3%と高水準となった。PCE価格指数とコアPCEは、それぞれ2024年と2025年につけた直近の低水準でも2.3%と2.6%であり、いずれもFRBの2.0%目標を下回っていない(図5)。
図4、5:米国のCPIインフレ率(前年同月比)、米国のPCEインフレ率(前年同月比)
賃金の伸びは依然として緩やかであるものの、ウォーシュ議長は、賃金動向が将来のインフレを予測する指標として必ずしも信頼できるものではないとの見方を示した。
一方、エネルギーや金属をはじめとする商品価格の急騰により、コモディティ市場からのインフレ圧力が続く可能性を指摘した。商品市場全体の動きを示すCRB指数は過去最高の522まで上昇し、2008年6月につけた従来の最高値459を上回っている(図6)。
米国経済については、2026年7月の会合時点ですでに強気だった見通しから、さらに「強さを増しているように見える」と評価した。FRBは「労働市場は安定しており、生産も堅調」としており、ウォーシュ議長も企業の設備投資の底堅さ、利益の増加と高い利益率、低水準の信用スプレッド、堅調な信用・融資市場などを挙げ、米国経済の強さを強調した。
図6、7:CRB商品指数、米国の実質GDP成長率(前期比年率)
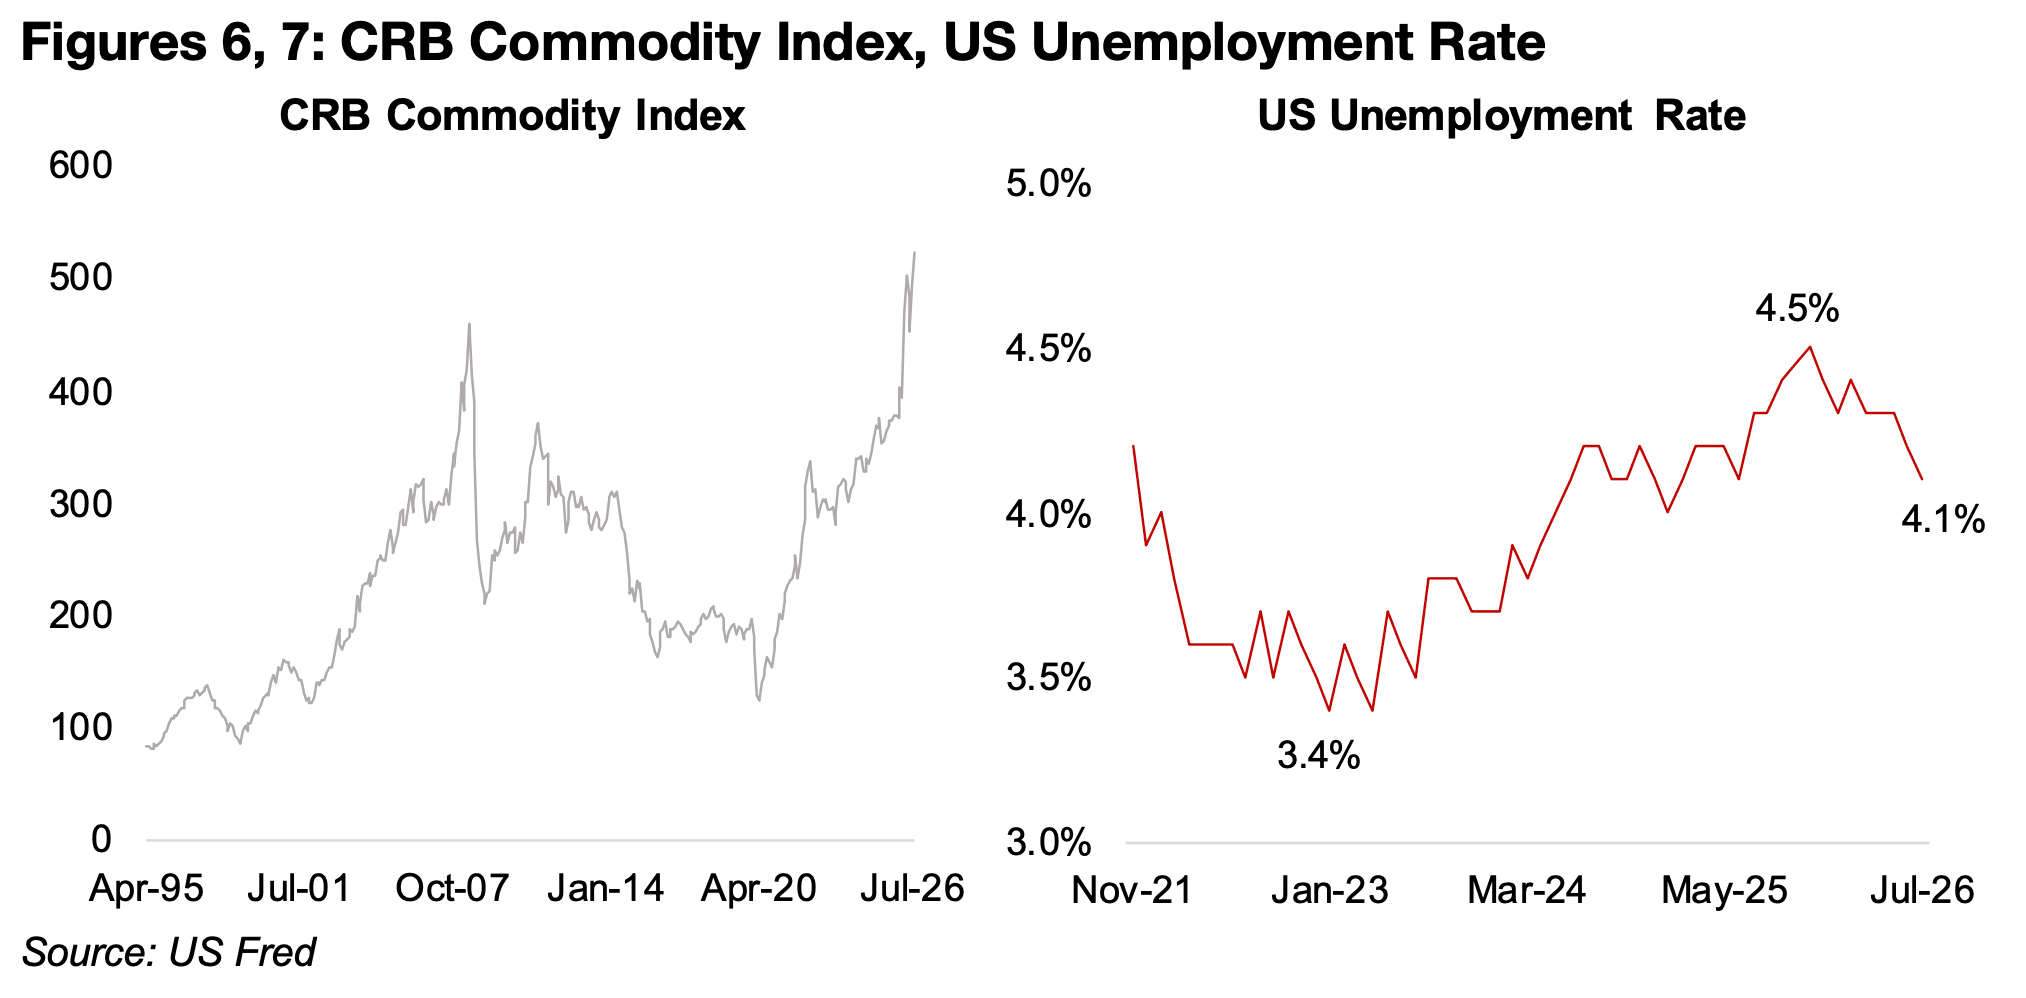
図8:1970年代から現在における米国の失業率
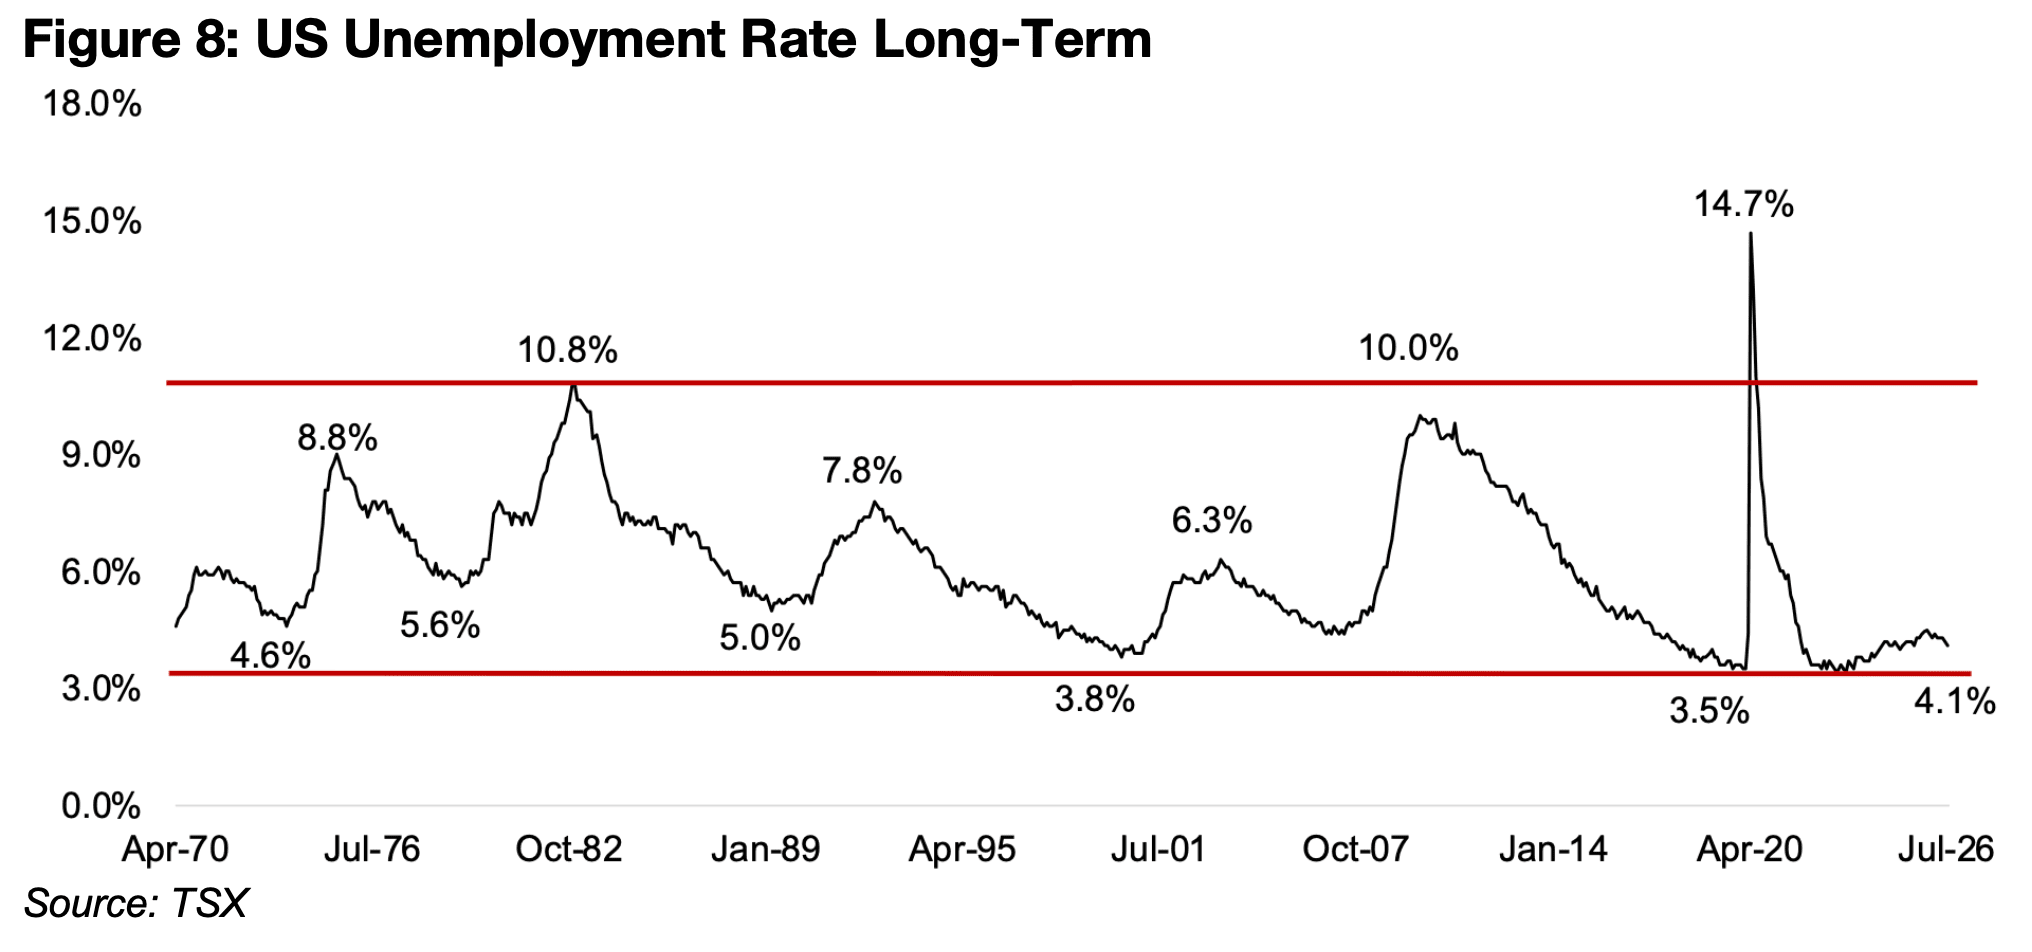
ウォーシュ議長は、失業保険申請件数と失業率が低水準にあることから、米国の雇用情勢は引き続き堅調との見方を示した。失業率は4.5%のピークから4.1%まで低下しているものの、2023年1月につけた3.5%の低水準からは上昇している(図7)。
ただし、歴史的に見れば現在の失業率は依然として極めて低い。2023年初頭の3.5%は過去60年間でも最低水準の一つであり、景気悪化局面でみられた10%前後の失業率とは大きな開きがある。世界的な健康危機の際には例外的に15%近くまで上昇したが、現在の4.1%はそれと比べても低水準にとどまっている(図8)。
全体として、市場の利上げ観測は大幅に後退しているものの、ウォーシュ議長が年内の追加利上げを完全に排除したとは言い切れない。米財務省による大規模な市場介入や米国の雇用統計の悪化は、FRBが示す強気な経済見通しとは対照的に、世界の金融システムや米国内の雇用に潜在的な問題がある可能性を示していた。
一方、ウォーシュ議長は、弱い雇用統計について、米国の労働力人口の伸びが低いことが主な要因との見方を示した。労働力そのものが増えなければ、雇用者数も大幅には増えにくいと指摘している。
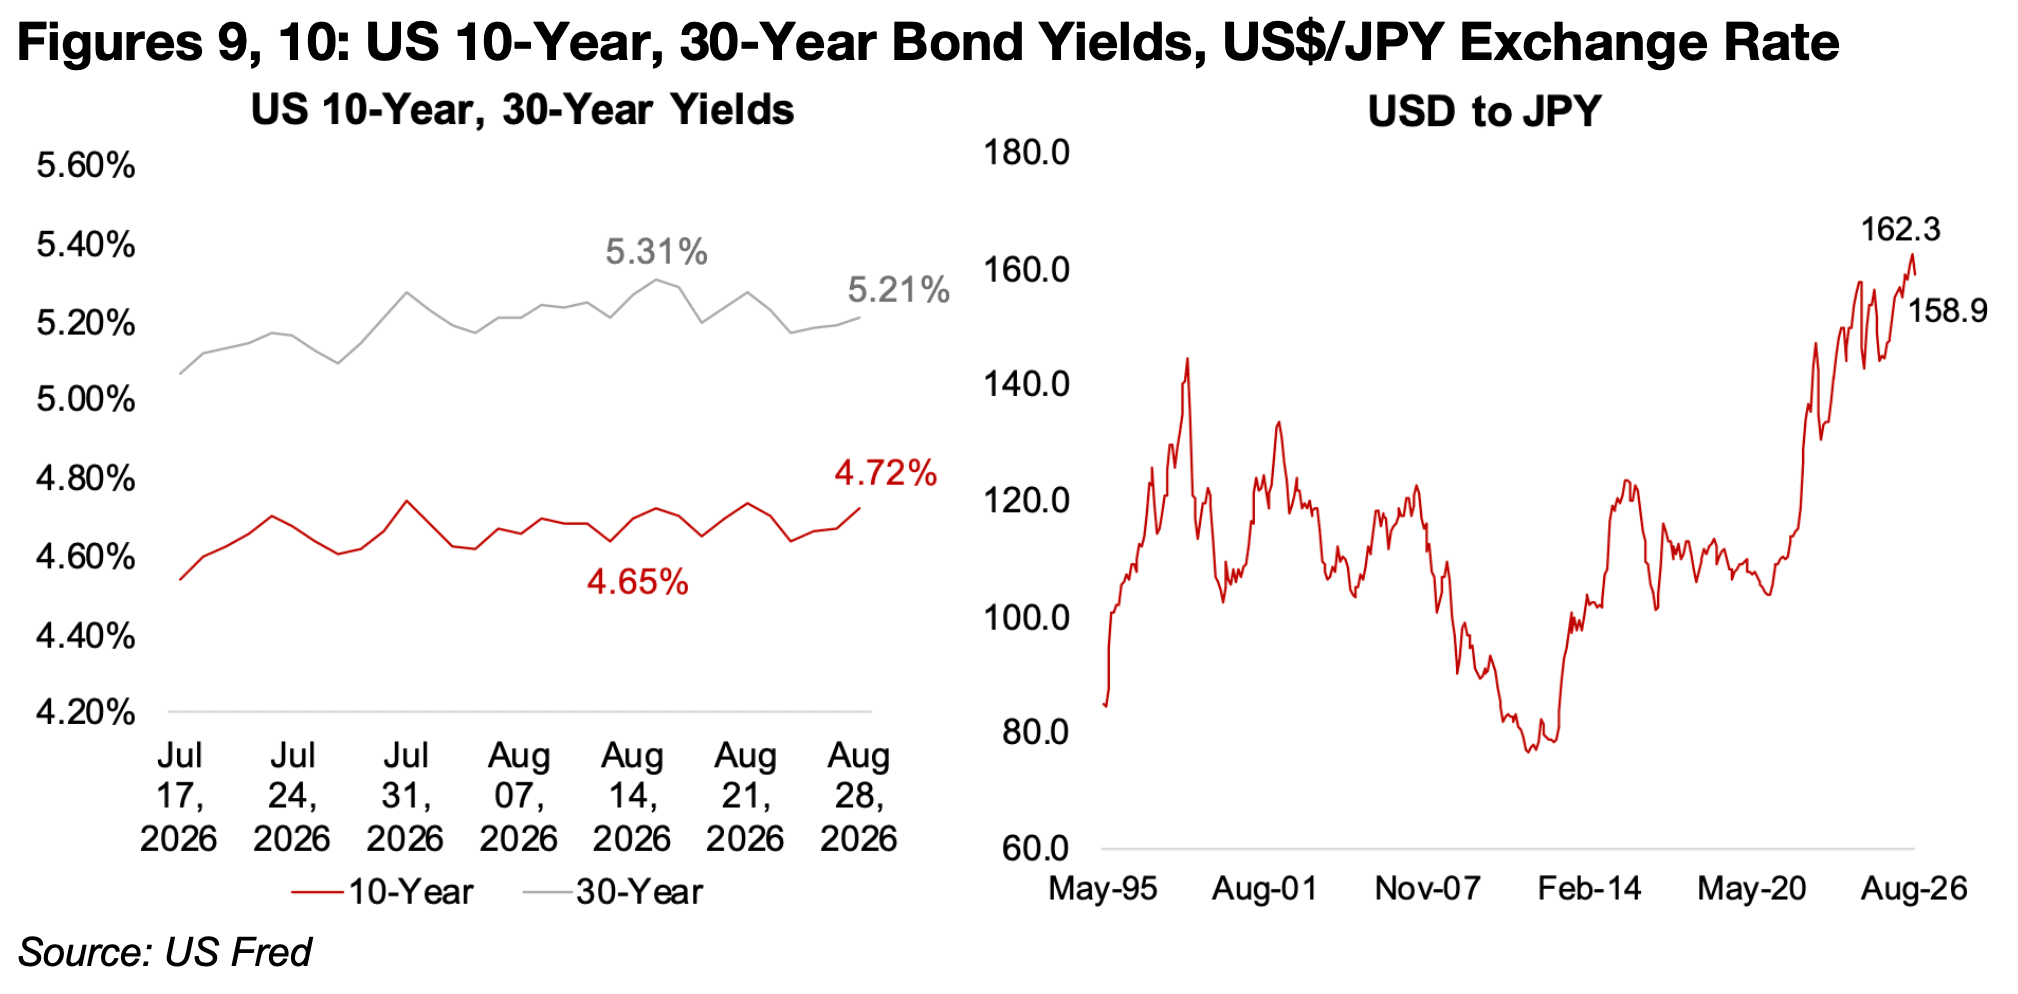
図9、10:米国債利回り(%)、米ドル/日本円 為替レート
米国財務省による市場介入は、まず2026年7月下旬に円を対象に行われ、その後、8月後半には長期国債へと対象が移った。財務省は長期金利の上昇を懸念しており、30年債利回りが5.0%を大きく上回ったことで、政府の債務返済コストも増加していた。
長期金利を抑えるため、財務省は30年債を大量に購入し、利回りはピーク時の5.31%から5.21%まで低下した。一方、その資金を調達するために短期債を売却したことで、10年債利回りは4.65%から4.72%へ上昇した(図9)。一定の効果はあったものの、財務省としては長期債利回りのさらなる低下を期待していたとみられる。
それ以前に行われた米財務省による円買いも、長期債市場を支える一連の取り組みと関連していた。日本は米国債の最大の保有国だが、円安が進めば、日本政府が円を支えるために保有する米国債の一部を売却する圧力が高まる。
円相場は約30年間にわたり1ドル=80~140円程度の範囲で推移していたが、近年はこのレンジを外れ、2026年7月には1ドル=162.3円まで下落した(図10)。日本による米国債売却で債券価格が下落し、利回りが上昇することを防ぐため、米財務省は相当額の円を購入して円相場を支えた。
この介入によって円相場は1ドル=158.9円まで円高方向に戻り、一定の効果がみられた。ただし、米国の長期債利回りをいつまで低く抑えられるのか、また円相場をいつまで下支えできるのかについては、依然として不透明だ。
日本では金利が上昇しているものの、他の主要国との金利差が依然として大きいため、円を十分に押し上げるには至っていない。ただし、日本の金利がほぼゼロだった時期と比べれば、金利差を利用した取引の魅力は低下している。
これまでの大きな金利差は、低金利の円で資金を調達し、より高い利回りを得られる海外資産へ投資する「円キャリートレード」を拡大させてきた。しかし、日本の金利がさらに上昇し、円高も進めば、こうした取引の魅力は大幅に低下する可能性がある。
その結果、世界の金融市場がリスク資産への投資に利用してきた主要な資金源の一つが縮小する恐れがある。特に、ここ数年の世界的な株価上昇を牽引してきたAI関連のハイテク株ブームにも影響が及ぶ可能性がある。
米財務省による一連の市場介入は、米国や世界の金融システムが必ずしも健全な状態にあるわけではないことを示唆している。FRB議長が示した力強い経済見通しも、やや不安定な金融環境の上に成り立っている可能性がある。
また、FRBがジャクソンホールで示したほど、実際にタカ派的な政策を取るかどうかはまだ分からない。FRBはこれまでインフレ抑制のために利上げを行ってきたが、特に積極的な対応がみられたのは、1970年代後半から1980年代前半や世界的な健康危機後のように、インフレ率が10%近く、あるいはそれを超えるほど急上昇した局面だった。現在の2.5~4.0%程度のインフレ率は、これらと比べればまだ深刻な危機と呼べる水準ではない。
一方、FRBには、CPIやPCEといった主要なインフレ指標には表れない「資産価格のインフレ」を容認してきた歴史がある。ドットコムバブル時の株価高騰や、2008~2009年の金融危機前後にみられた米国住宅価格の急騰がその例だ。現在のAIブームでも同様の状況が繰り返されているようにみえ、米国の大手テクノロジー企業の株価は、ますます不安定にみえるバリュエーションまで上昇している。
こうしたテクノロジー株の上昇は、今週の大型株市場を支える重要な要因となった。FRBのタカ派姿勢が株価を押し下げると予想されたにもかかわらず、S&P 500は0.6%、ナスダックは1.3%上昇した。主な要因はNvidiaの好業績で、同社は現在、S&P 500の8.1%、ナスダックの9.5%を占めている。一方、構成銘柄の最大時価総額が60億ドル弱で、Nvidiaのような巨大テクノロジー企業の影響を受けない小型株中心のRussell 2000指数は1.4%下落した。
追加利上げへの懸念は、金価格を押し下げる要因となった。利上げは実質利回りの上昇や米ドル高につながりやすく、いずれも金価格とは逆相関の関係にある。また、マネーサプライの伸びを鈍化させる可能性もあり、長期的に金価格を支える主要なファンダメンタルズ要因の一つであるマネタリーベースの拡大にも影響する。
ただし、金価格はFRB議長のかなりタカ派的な発言から予想されるほど大きく下落しなかった。これは、現在の金価格の上昇基調が依然として一定の支持を得ていることを示唆している。金関連株の下落も比較的穏やかで、GDXは3.1%、GDXJは2.9%の下落にとどまった。過去1カ月でそれぞれ34%、35%上昇していたことを考えれば、今回の下落は限定的だったといえる。
2026年8月に金価格が大幅に上昇した際、金ETFや金関連株ETFへの資金流入は月初のわずか1週間に集中していた。金価格に連動するETFのGLDと、金鉱株ETFのGDXへの資金流入は一時的に急増したものの、その後の数週間は勢いが続かなかった(図11、12)。
この動きは、今回の金価格上昇が投機色の強い個人投資家によって牽引されているわけではないことを示唆している。また、米財務省による市場介入は、FRBがよりタカ派的な姿勢を取ったとしても、金価格を下支えする可能性のあるファンダメンタルズの変化が生じていることを示している。
一方、銀価格に連動するETFのSLVと銀鉱株ETFのSILへの資金流入は、銀価格が上昇したにもかかわらず低調だった。また、銅価格が下落するなか、銅鉱株ETFのCOPXへの資金流入も比較的低い水準にとどまった(図13、14)。
図11:金・金鉱株ETFへの資金流入
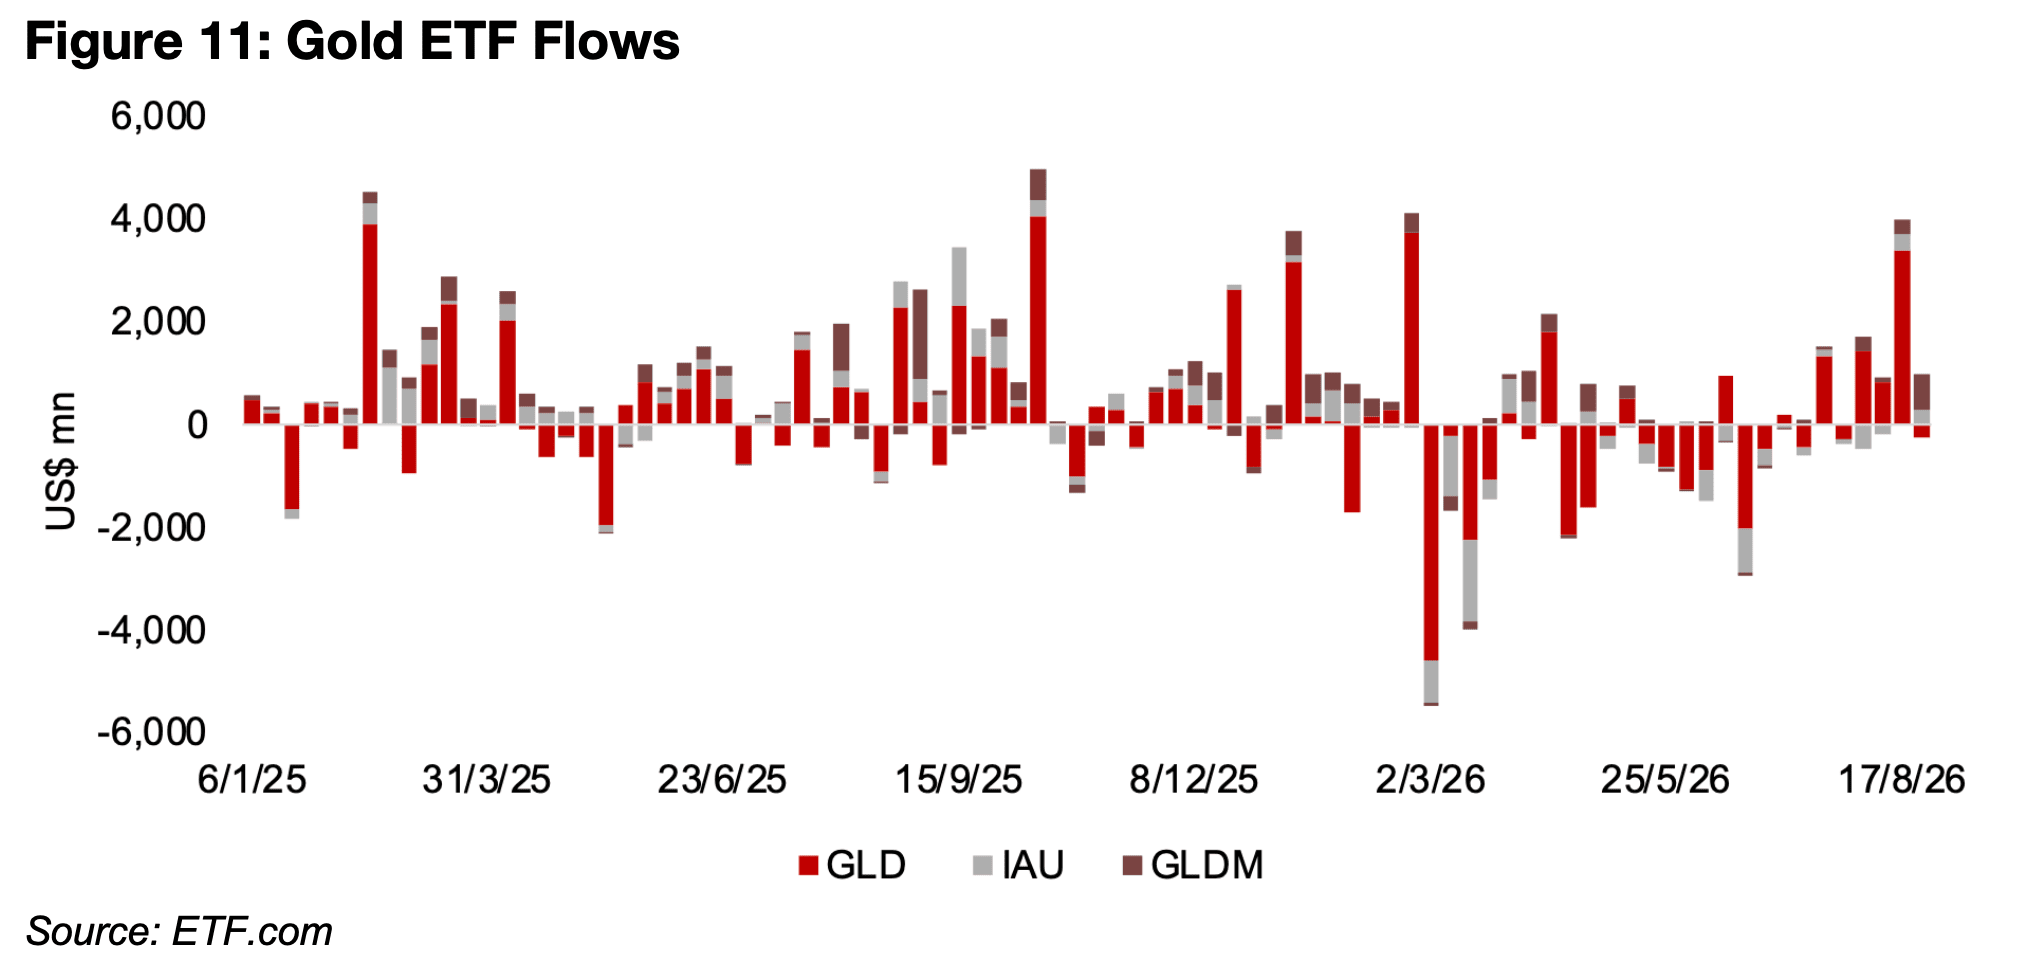
図12:金価格と金鉱株ETF
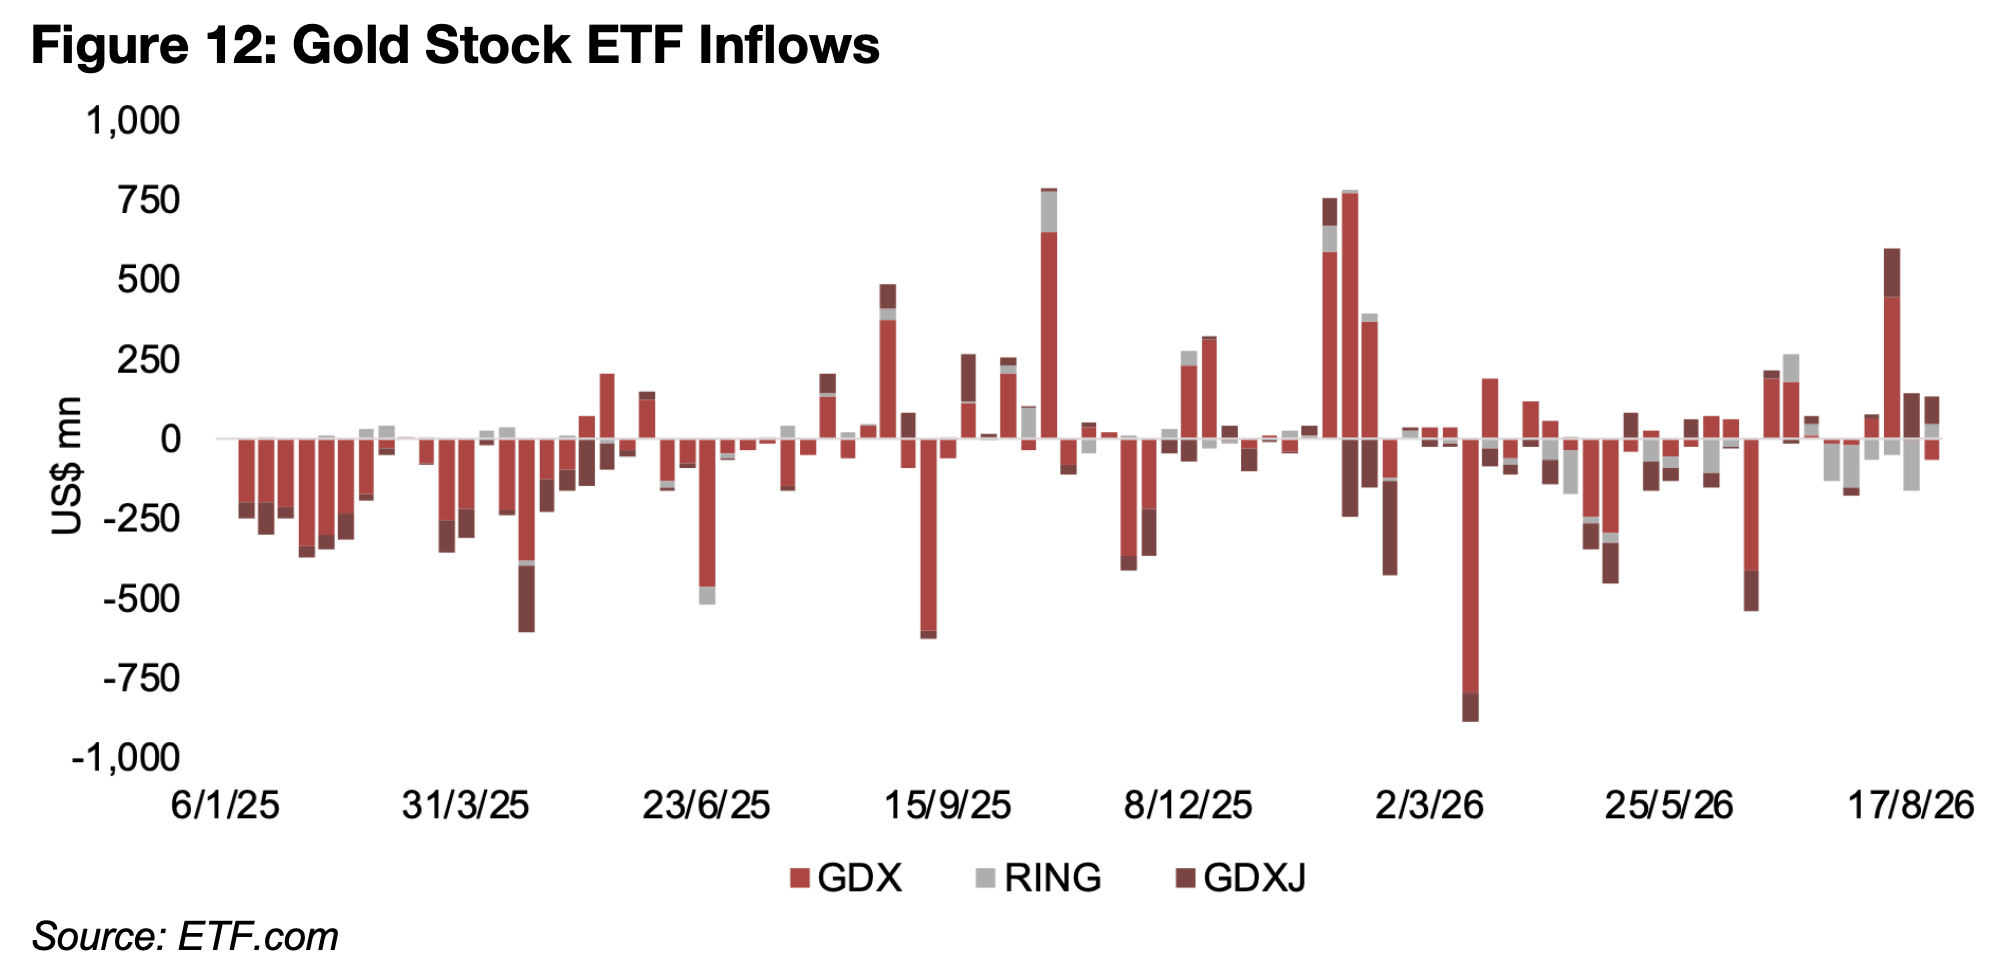
図13:銀・銀鉱株ETFへの資金流入
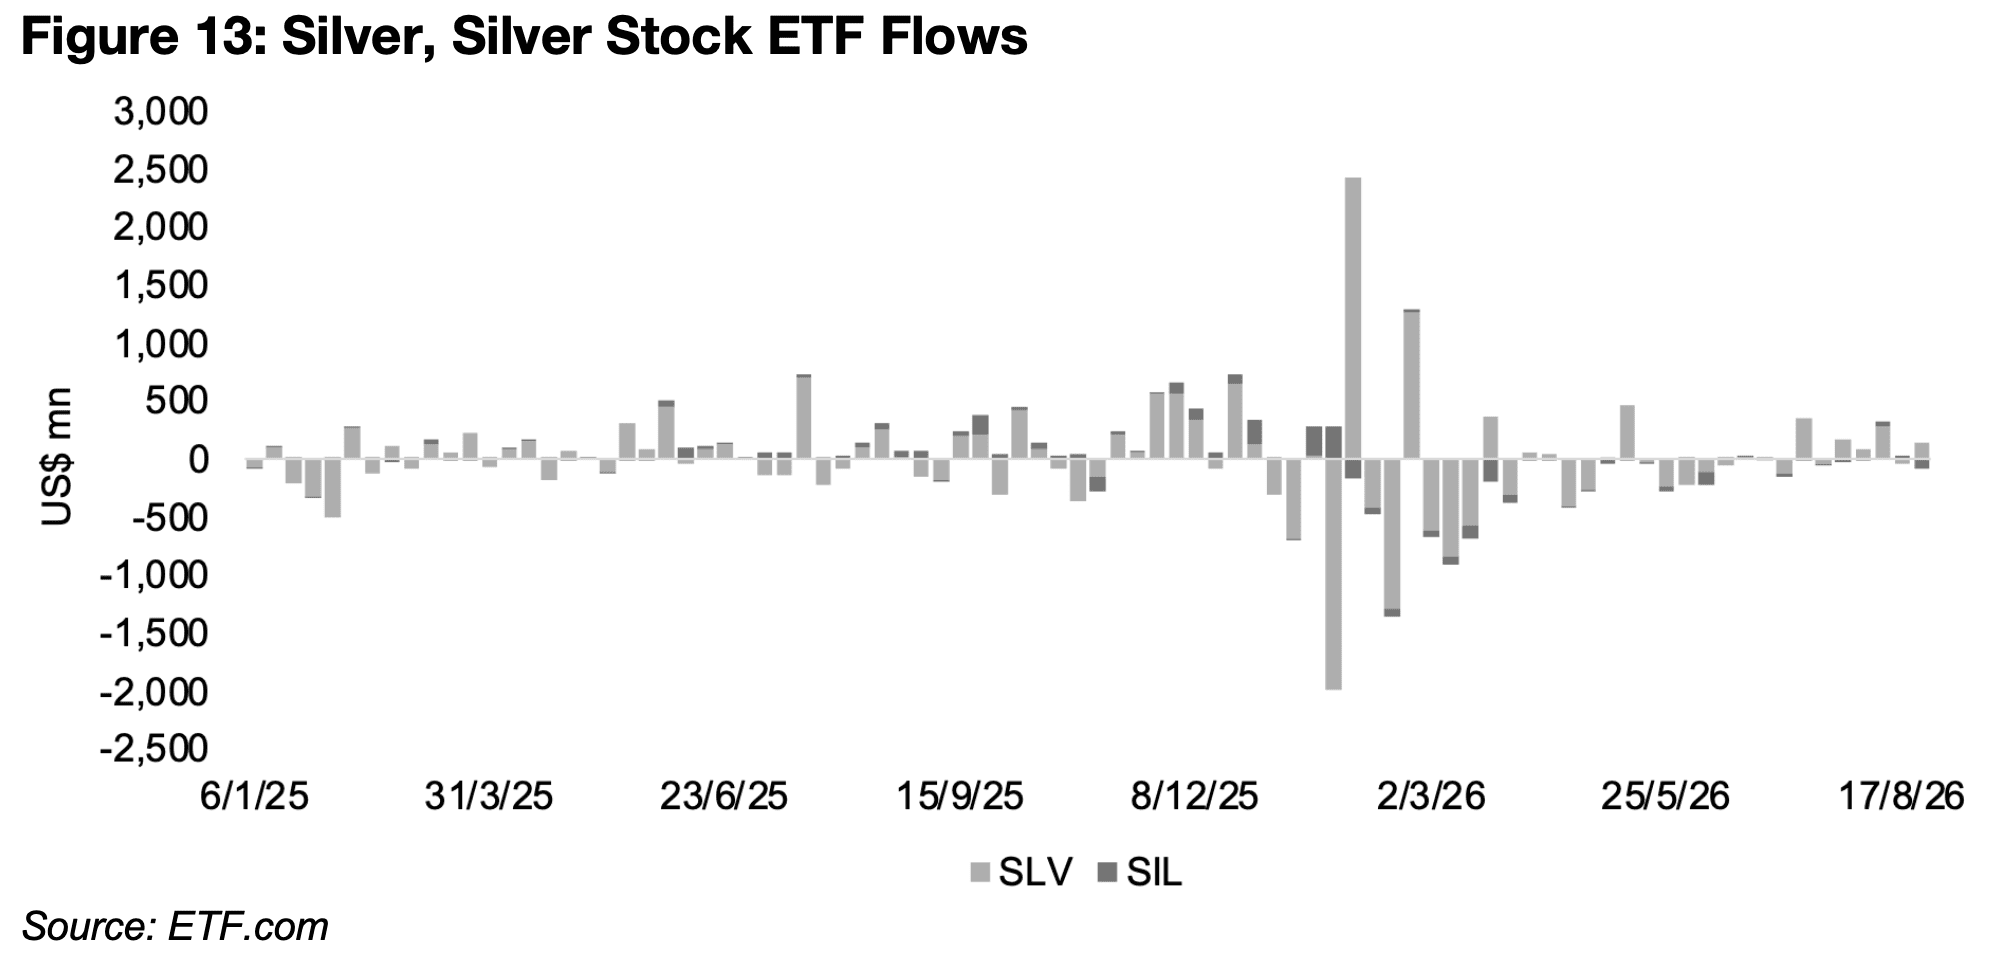
図14:銅・銅鉱株ETFへの資金流入
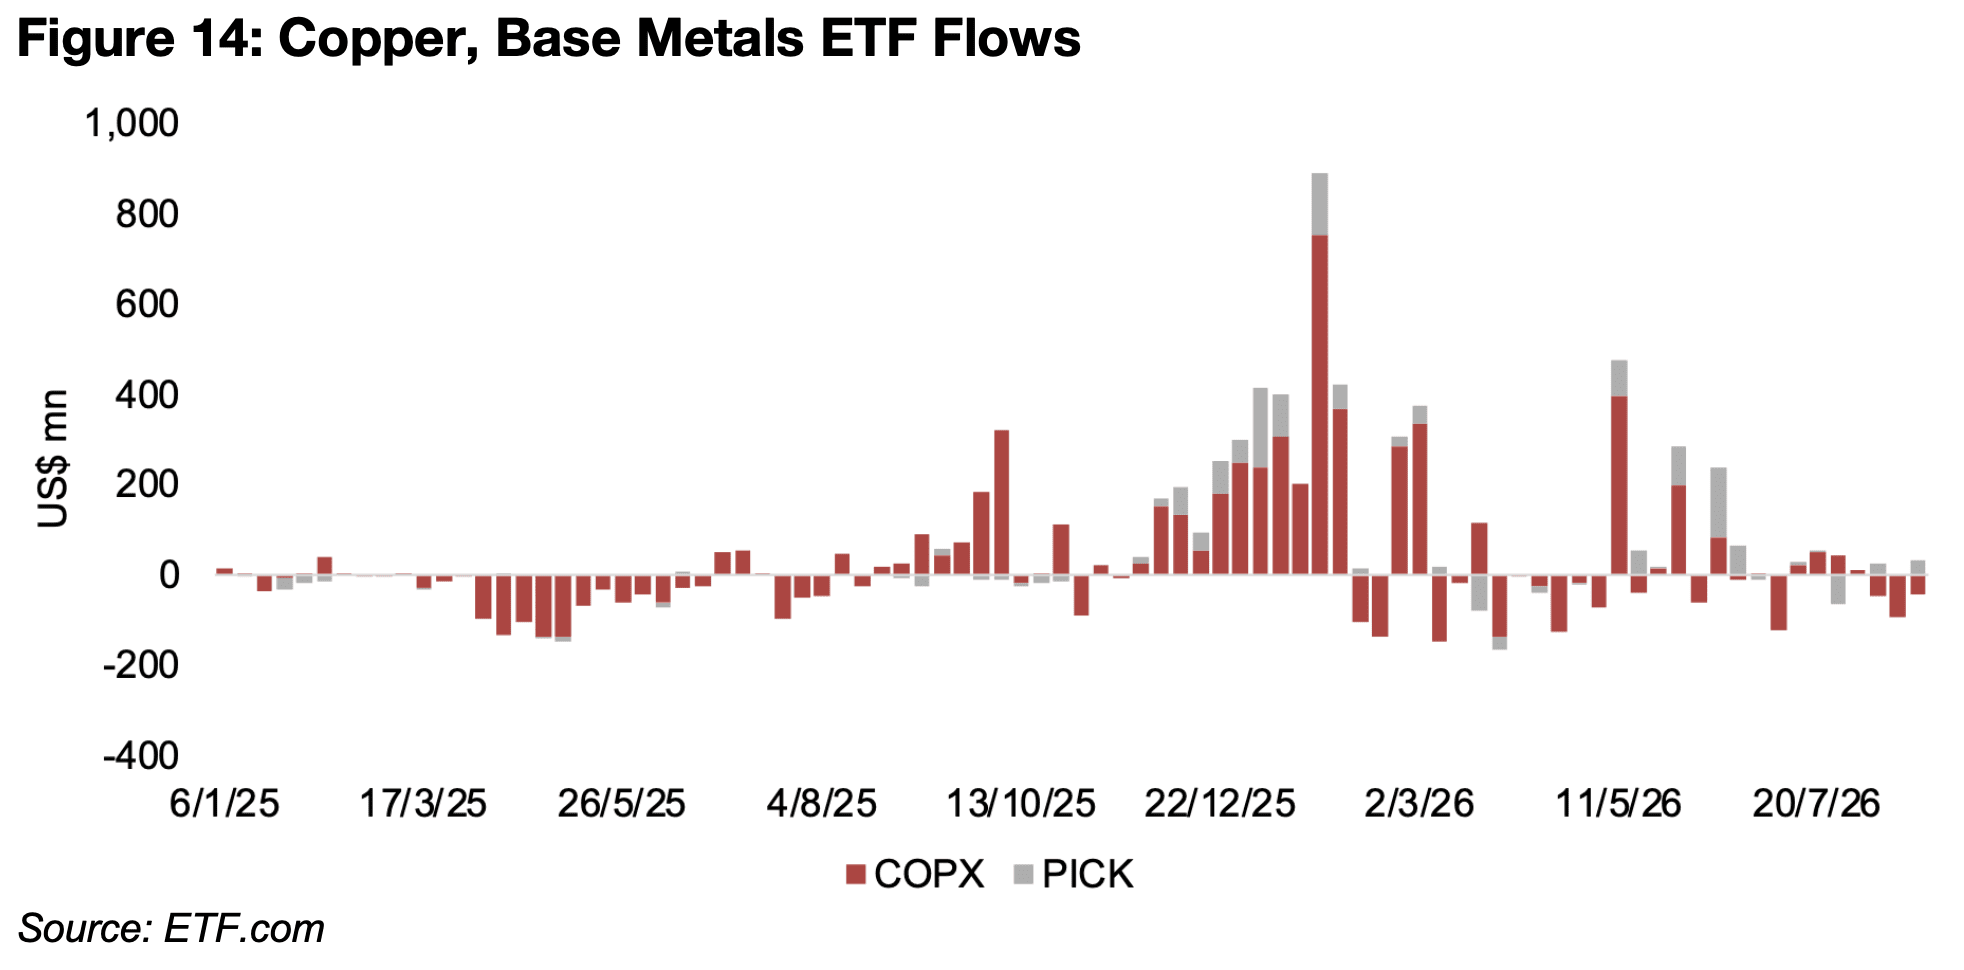
図15、16:メジャー金鉱株とTSXVのジュニア金鉱株
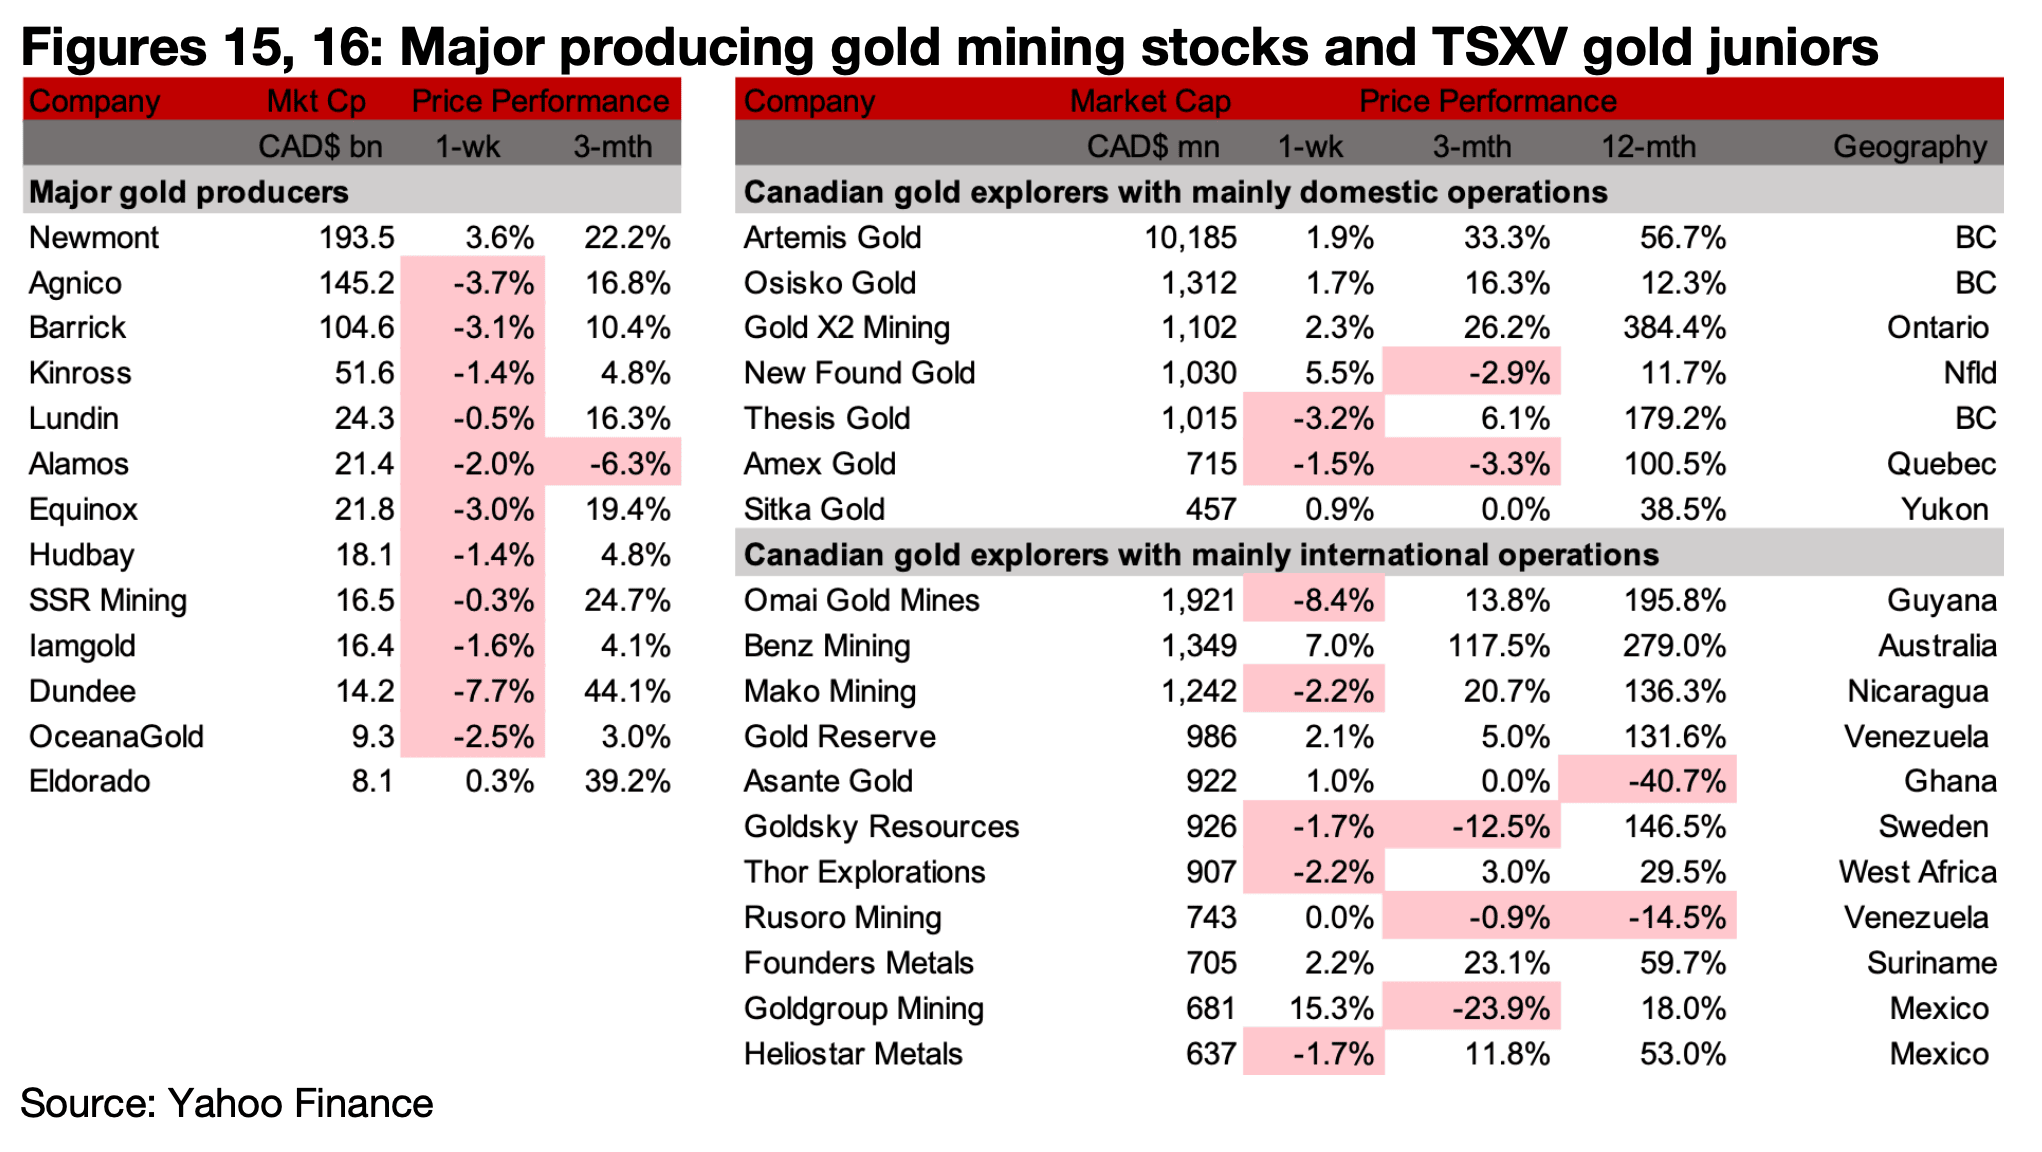
メジャー金鉱株の大半が下落する一方、TSXV上場の金関連銘柄はまちまちの動きとなった(図14、15)。
主にカナダ国内で事業を展開するTSXV上場の金関連企業では、OsiskoがElijah Tyshynski氏を最高財務責任者(CFO)に任命した。また、ThesisはAngloGold Ashantiによる戦略的投資を完了し、5,840万カナダドルを調達した(図16)。
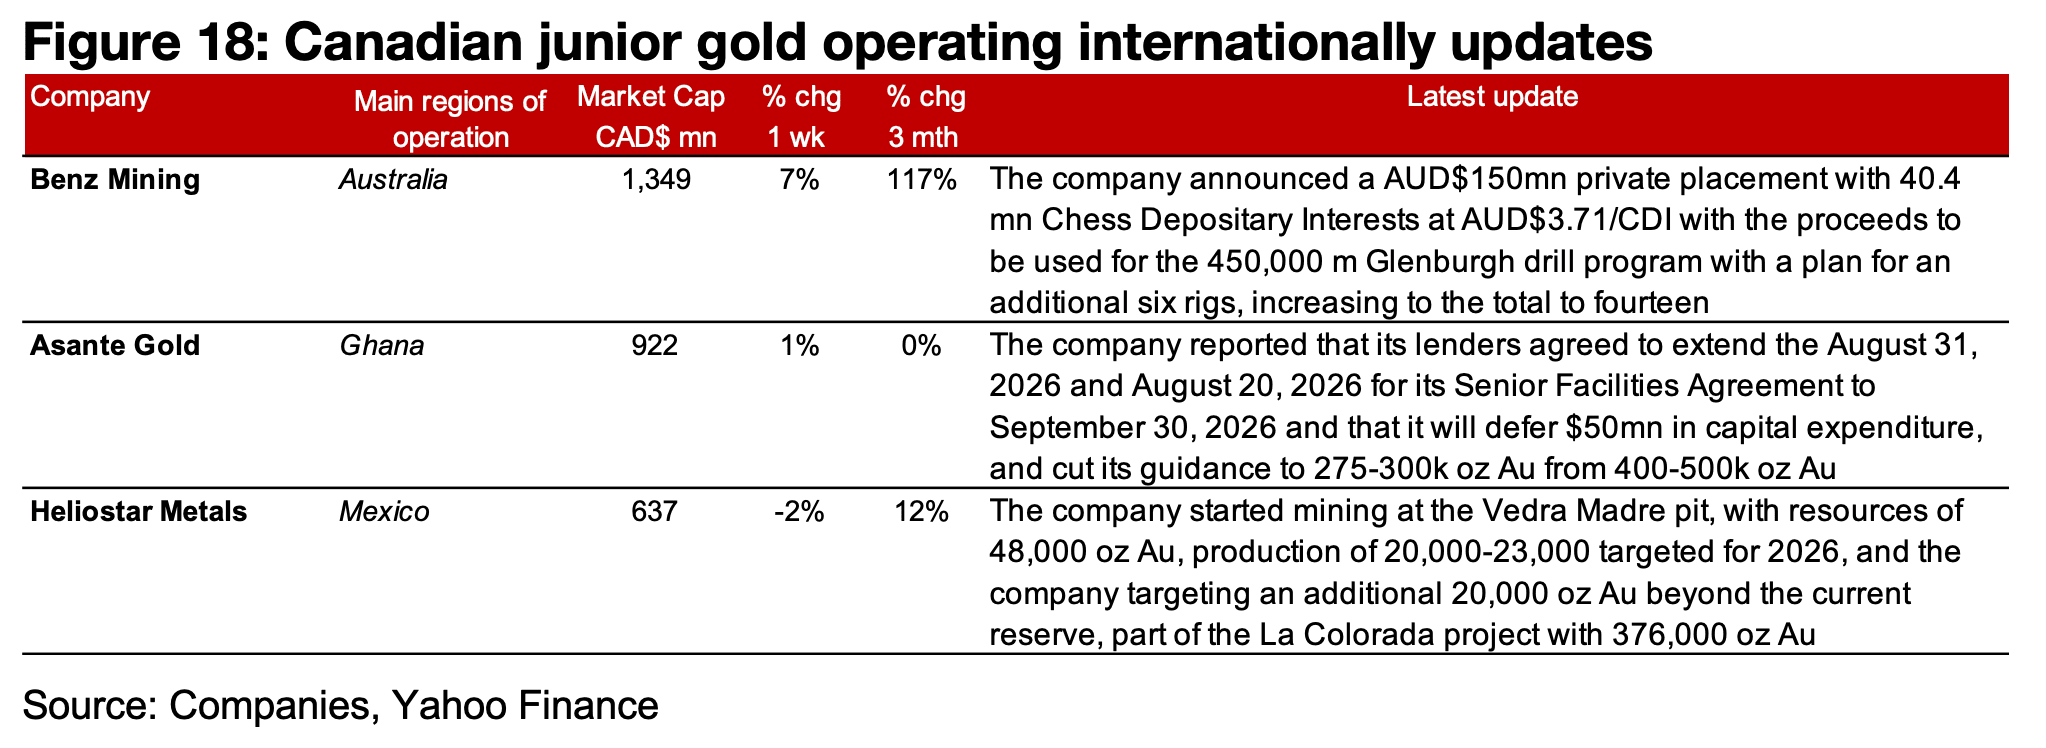
主に海外で事業を展開する企業では、Benzが1億5,000万豪ドルの私募増資を発表した。Asanteはシニア・ファシリティ契約の延長と5,000万ドルの設備投資延期を発表するとともに、生産ガイダンスを引き下げた。また、HeliostarはVeta Madreピットでの採掘を開始した(図17)。
図17:カナダ国内におけるジュニア金鉱会社の最新情報
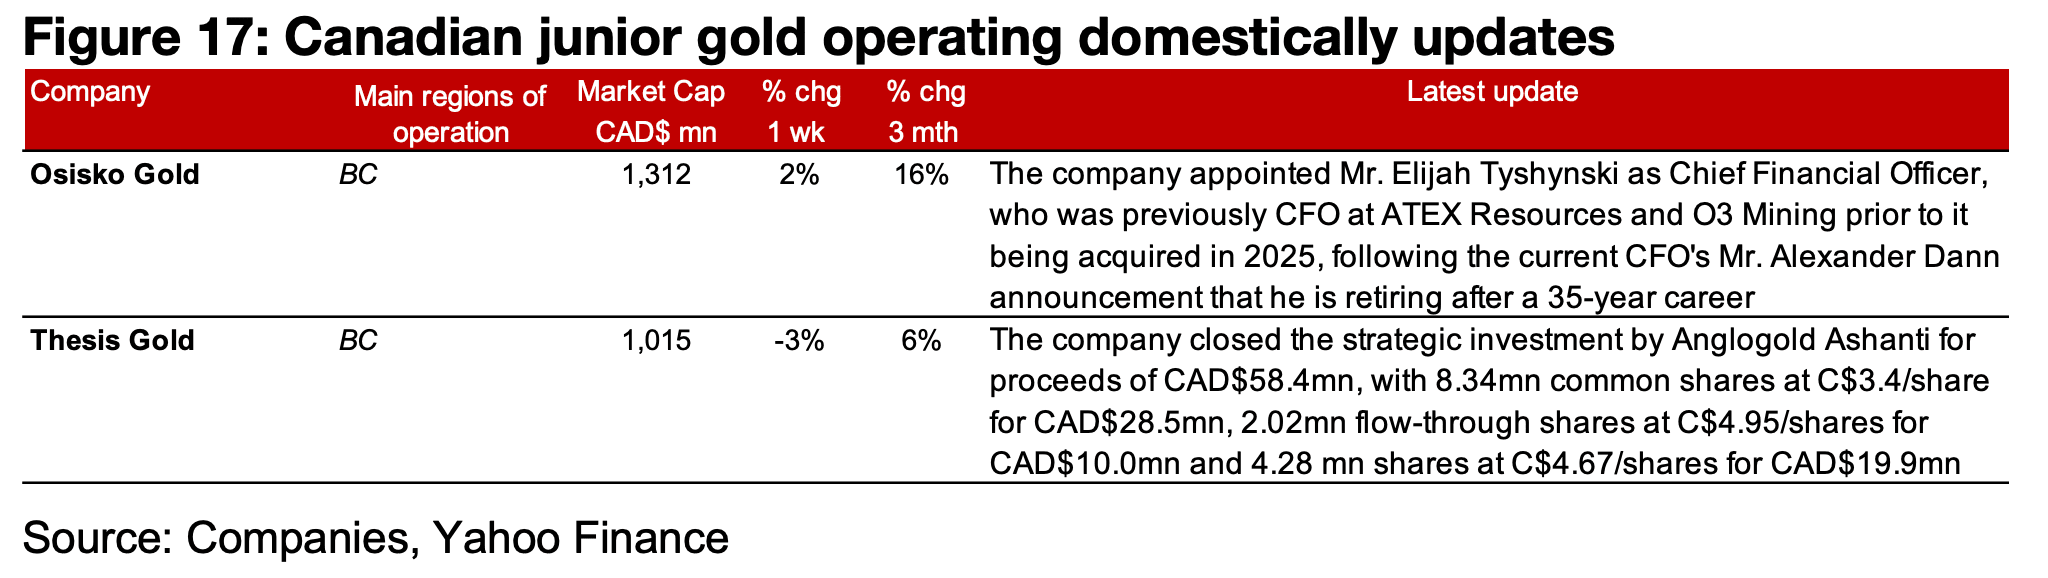
図18:カナダの海外展開ジュニア金鉱会社の最新動向
【免責事項】
本書は情報提供のみを目的としており、事業計画や投資における専門家による財務・法務アドバイスの代替として使用すべきではありません。
本書に含まれる予測が特定の結果や成果につながることを保証するものではなく、記事の内容に基づいて全体的または部分的に行われた投資判断やその他の行動について、当メディアは一切の責任を負いません。
Ben McGregor 氏は、CanadianMiningReport.com において「Weekly Roundup」を執筆している分析者であり、金属・鉱業セクターに関する鋭い視点で知られている。市場トレンドを見抜く能力に長け、複雑な市場の動きを TSXV(トロント・ベンチャー取引所)のジュニア鉱山企業を中心に、簡潔かつ分かりやすい洞察へと落とし込んでいる。
毎週のレポートでは、金・銅・ウランなど幅広いテーマを扱い、データに基づく分析と投資機会を見極める視点を組み合わせて、読者に価値ある情報を提供している。ダイナミックに変動するジュニア鉱山セクターにおいて、投資家にとって重要な情報源となっている人物である。

