本記事は、Canadian Mining Report にて Ben McGregor 氏が執筆した“Weekly Roundup” の内容を翻訳・再構成したものです。
金価格は0.5%下落し、1オンスあたり4,049米ドルとなった。これは、市場が利上げの可能性が高いと見ていたにもかかわらず、FRB(米連邦準備制度理事会)が金利を据え置いたためである。高インフレが続いていることから、年内には金利が引き上げられると広く予想されていた。
大手金鉱会社は引き続き好調な四半期決算を発表しており、バリックとゴールドフィールズのみがまだ決算発表をしていない。また、高騰し続ける金属価格が、主要企業のほとんどにとって生産量の減少とコストの増加を大きく相殺している。
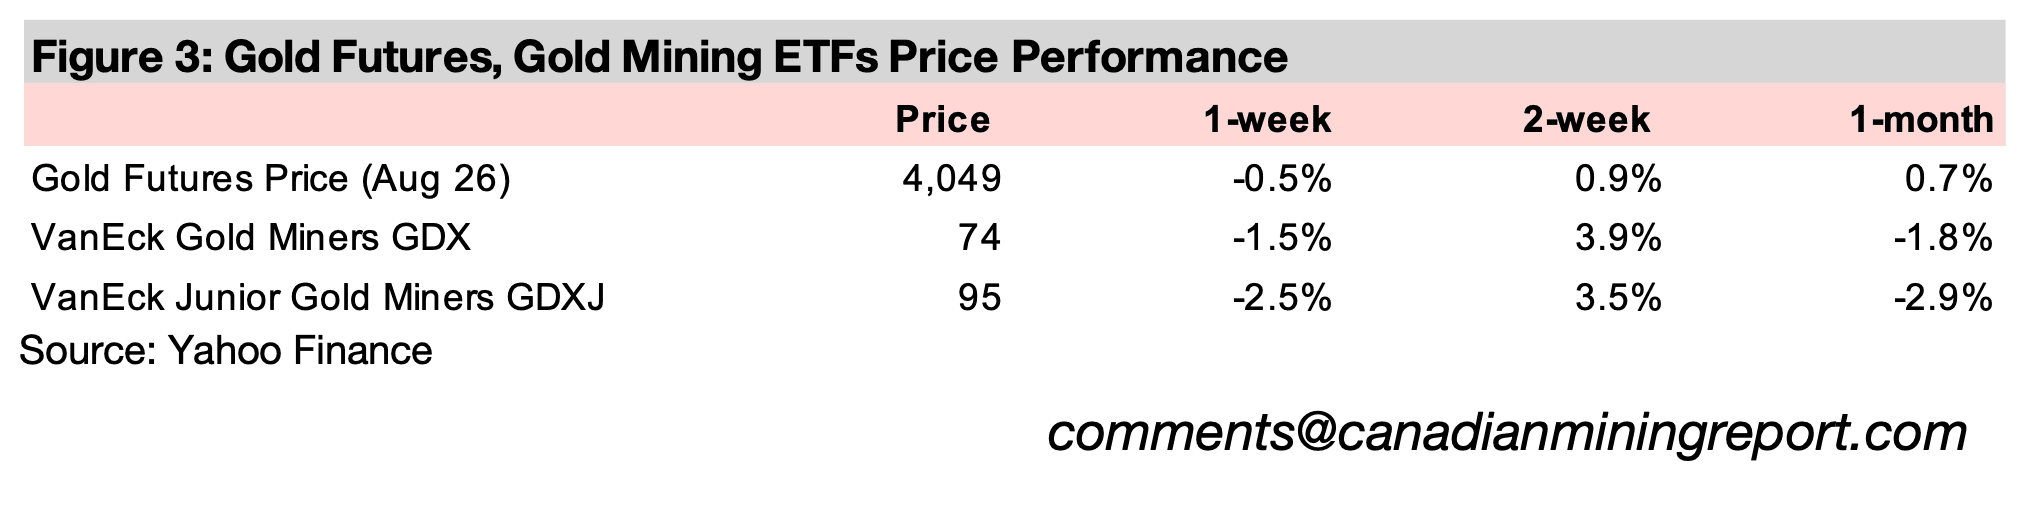
金価格の下落を受けて金関連株は下落し、GDXは1.5%安、GDXJは2.5%安となった一方、株式市場全体はまちまちの動きとなり、S&P500は0.3%高、ナスダックは1.0%高、ラッセル2000は0.5%安となった。
図1:金先物価格の週間パフォーマンス
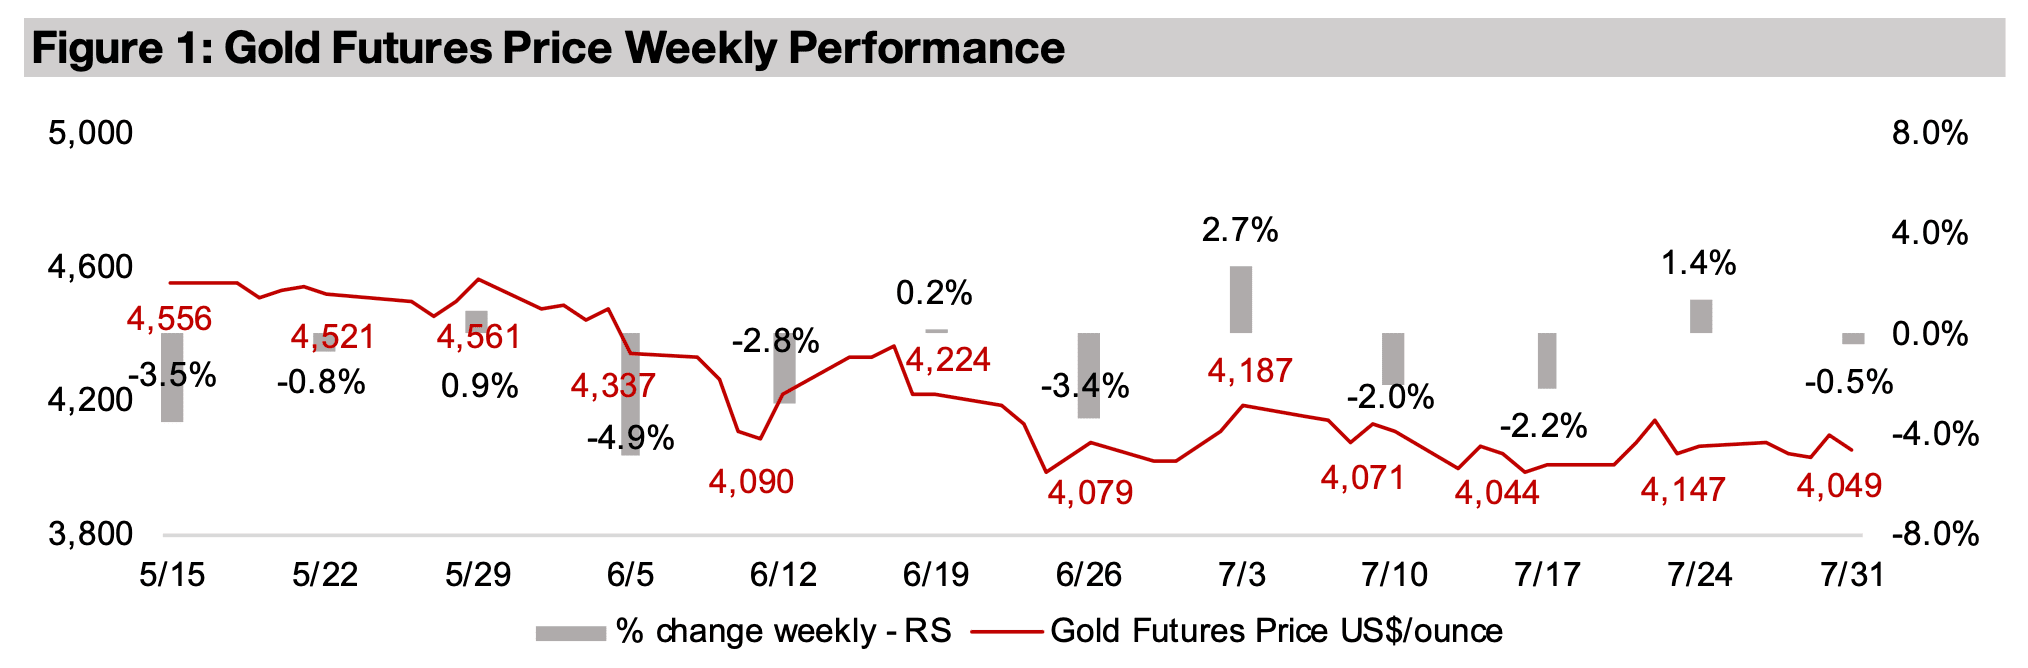
図2:金鉱株ETF
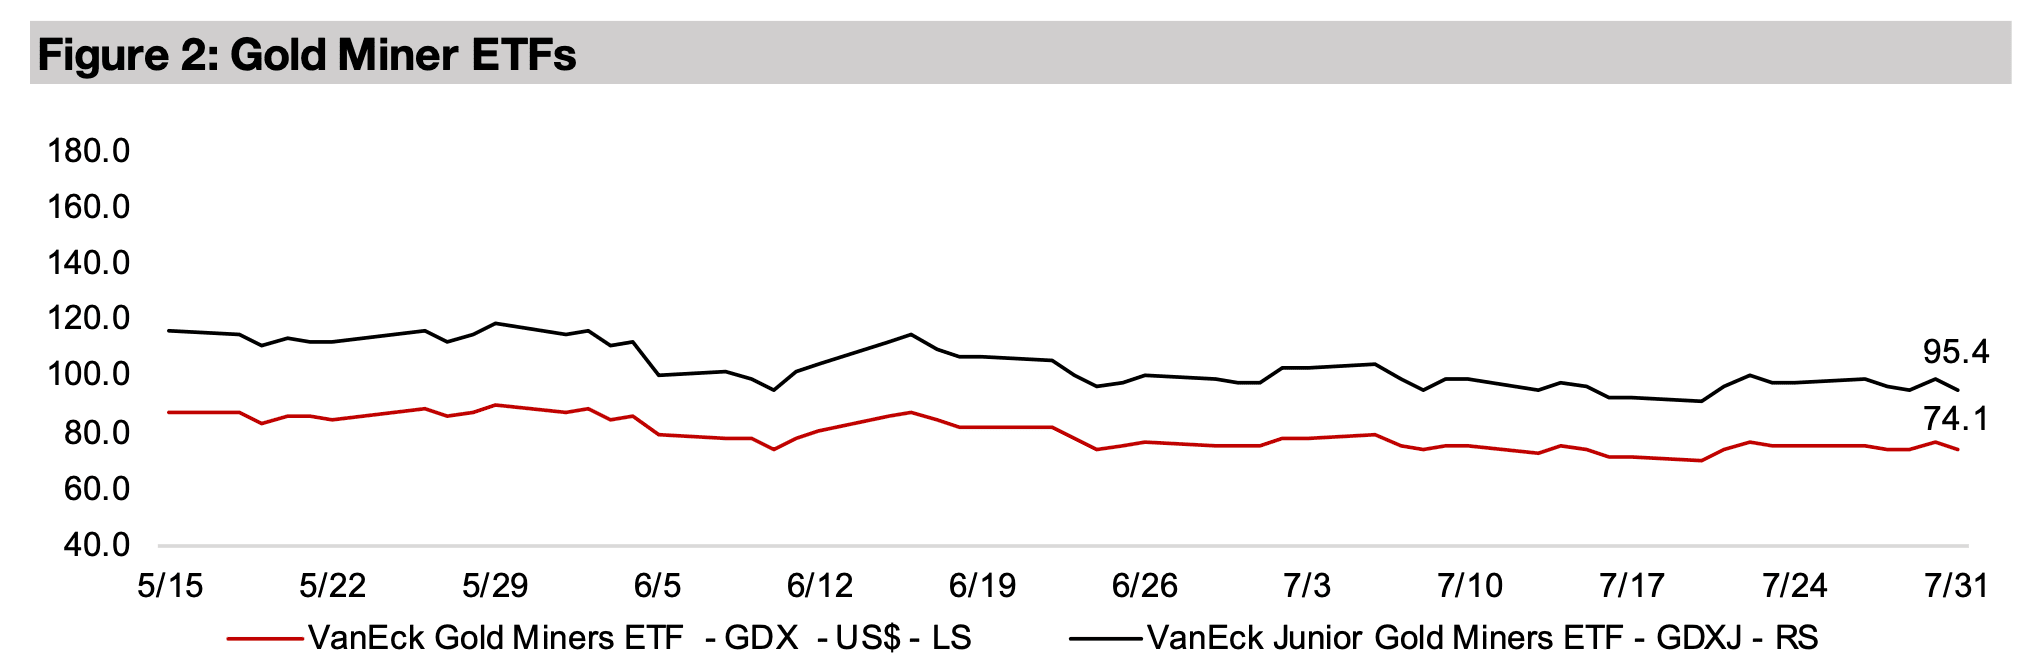
図3:金先物および金鉱株ETFの価格パフォーマンス
金価格は、先週の会合でFRB(米連邦準備制度理事会)が金利を据え置くことを決定したことが主な経済的要因となり、-0.5%下落して1オンスあたり4,049米ドルとなった。
高インフレと堅調な雇用市場、そして中央銀行の物価抑制と雇用最大化という二重の責務を考慮すると、FRBが利上げする可能性もあると市場は見ているようだ。
FRBの9人の理事のうち、比較的多い3人がこの決定に反対し、0.25%の利上げに賛成票を投じた。しかし、市場は年末までに利上げが行われると広く予想しており、2026年9月の会合での利上げ確率は65%、2026年10月の会合では75%、2026年12月の会合では86%となっている。
これを受けて、金価格は過去2か月以上にわたり4,000~4,200ドルのレンジで推移している。2026年初頭に投機的な売りによって急落した局面はひとまず収束し、市場は安定を取り戻しつつあることを示唆している。
株式市場の反応はまちまちであった。S&P500は0.3%、ナスダックは1.0%それぞれ上昇した一方、ラッセル2000は0.5%下落した。これは、FRBの今回の決定が利上げの中止ではなく、数か月先への先送りに過ぎないとの見方が市場に広がったためと考えられる。
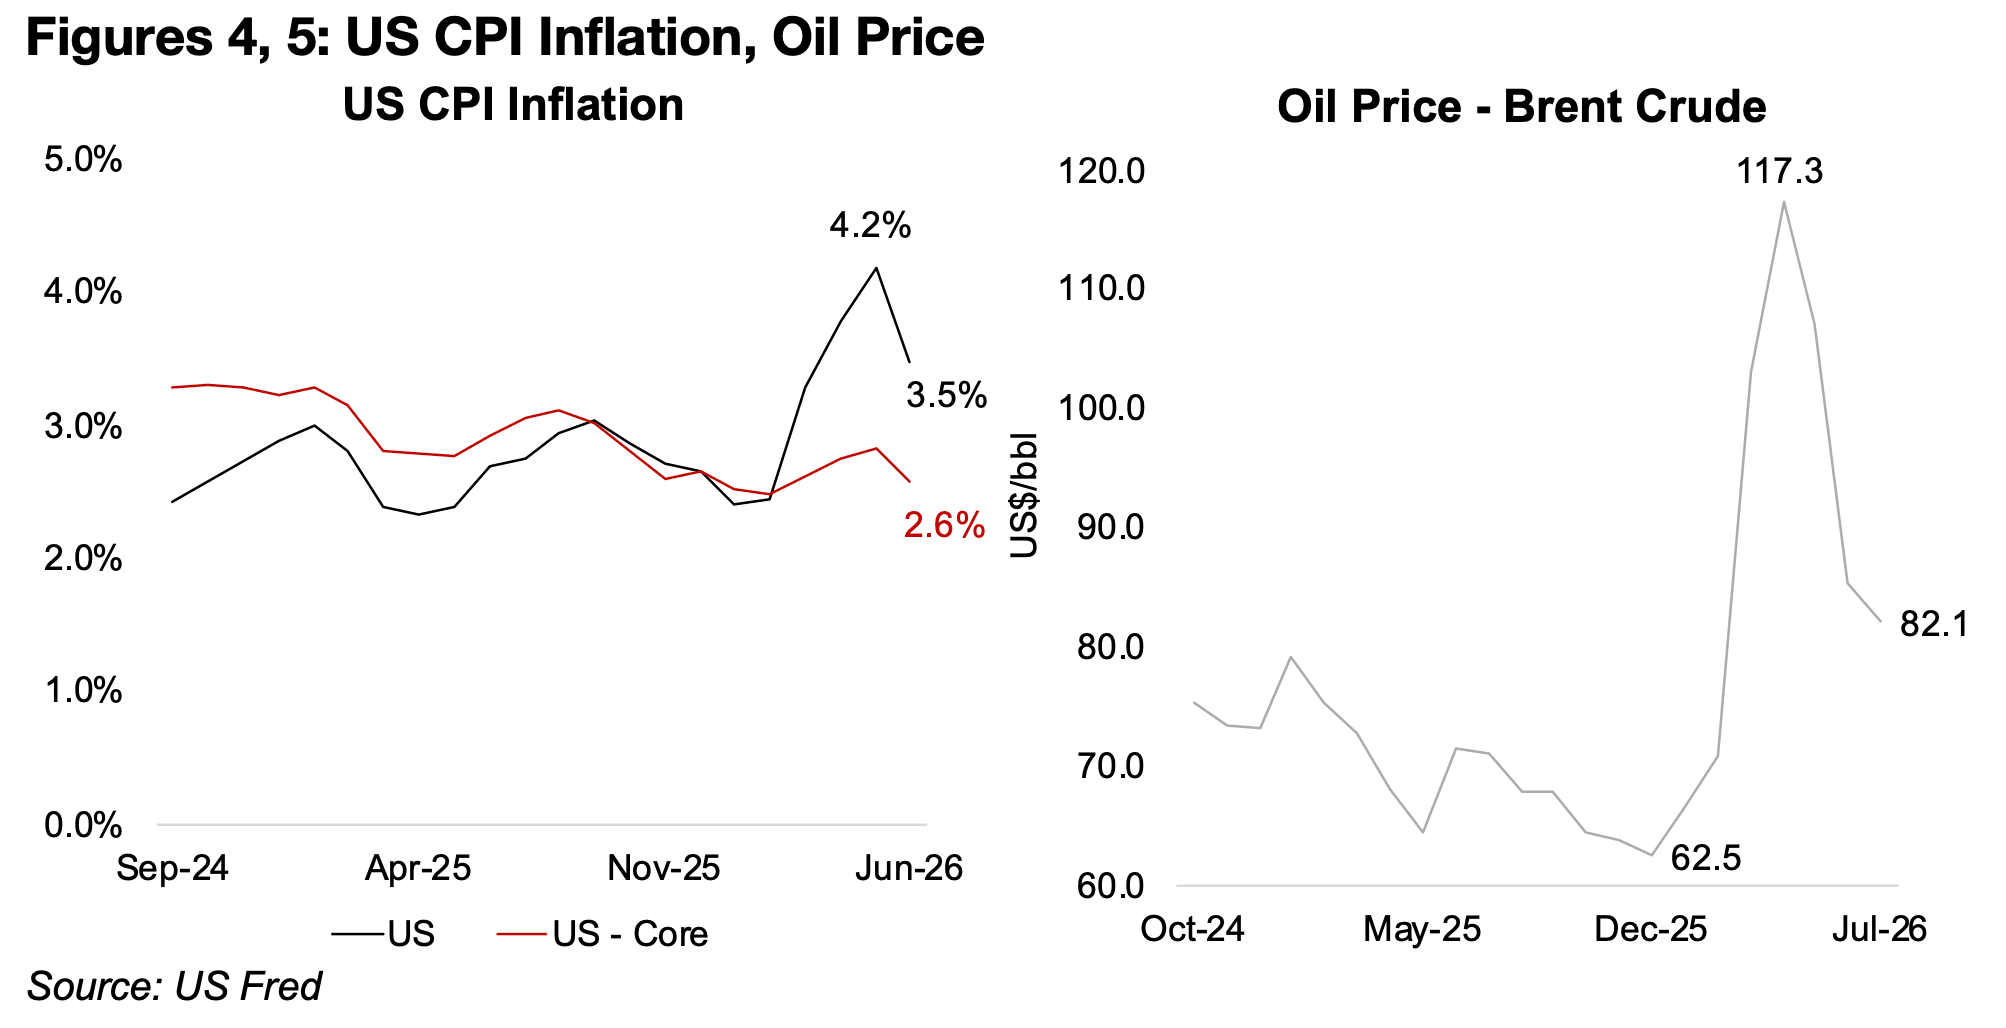
一方、金関連株は小幅安となり、GDXは1.5%、GDXJは2.5%下落した。最新のインフレ指標と原油価格を踏まえると、FRBが年内に追加利上げを実施する可能性は依然として残されているようである。米国の総合インフレ率は、2026年5月の4.2%から6月には3.5%へ低下したものの、依然として高い水準にある。
FRBが重視するコアインフレ率も2.6%と、目標である2.0%を上回っている(図4)。また、インフレの主な要因の一つである原油価格は、ブレント原油が2026年4月のピークである1バレル117.3ドルから82.1ドルまで下落した。しかし、それでも2025年の平均価格である69.1ドルを約19%上回っており、依然としてインフレ圧力の一因となっている(図5)。
図4、5:米国消費者物価指数、原油価格
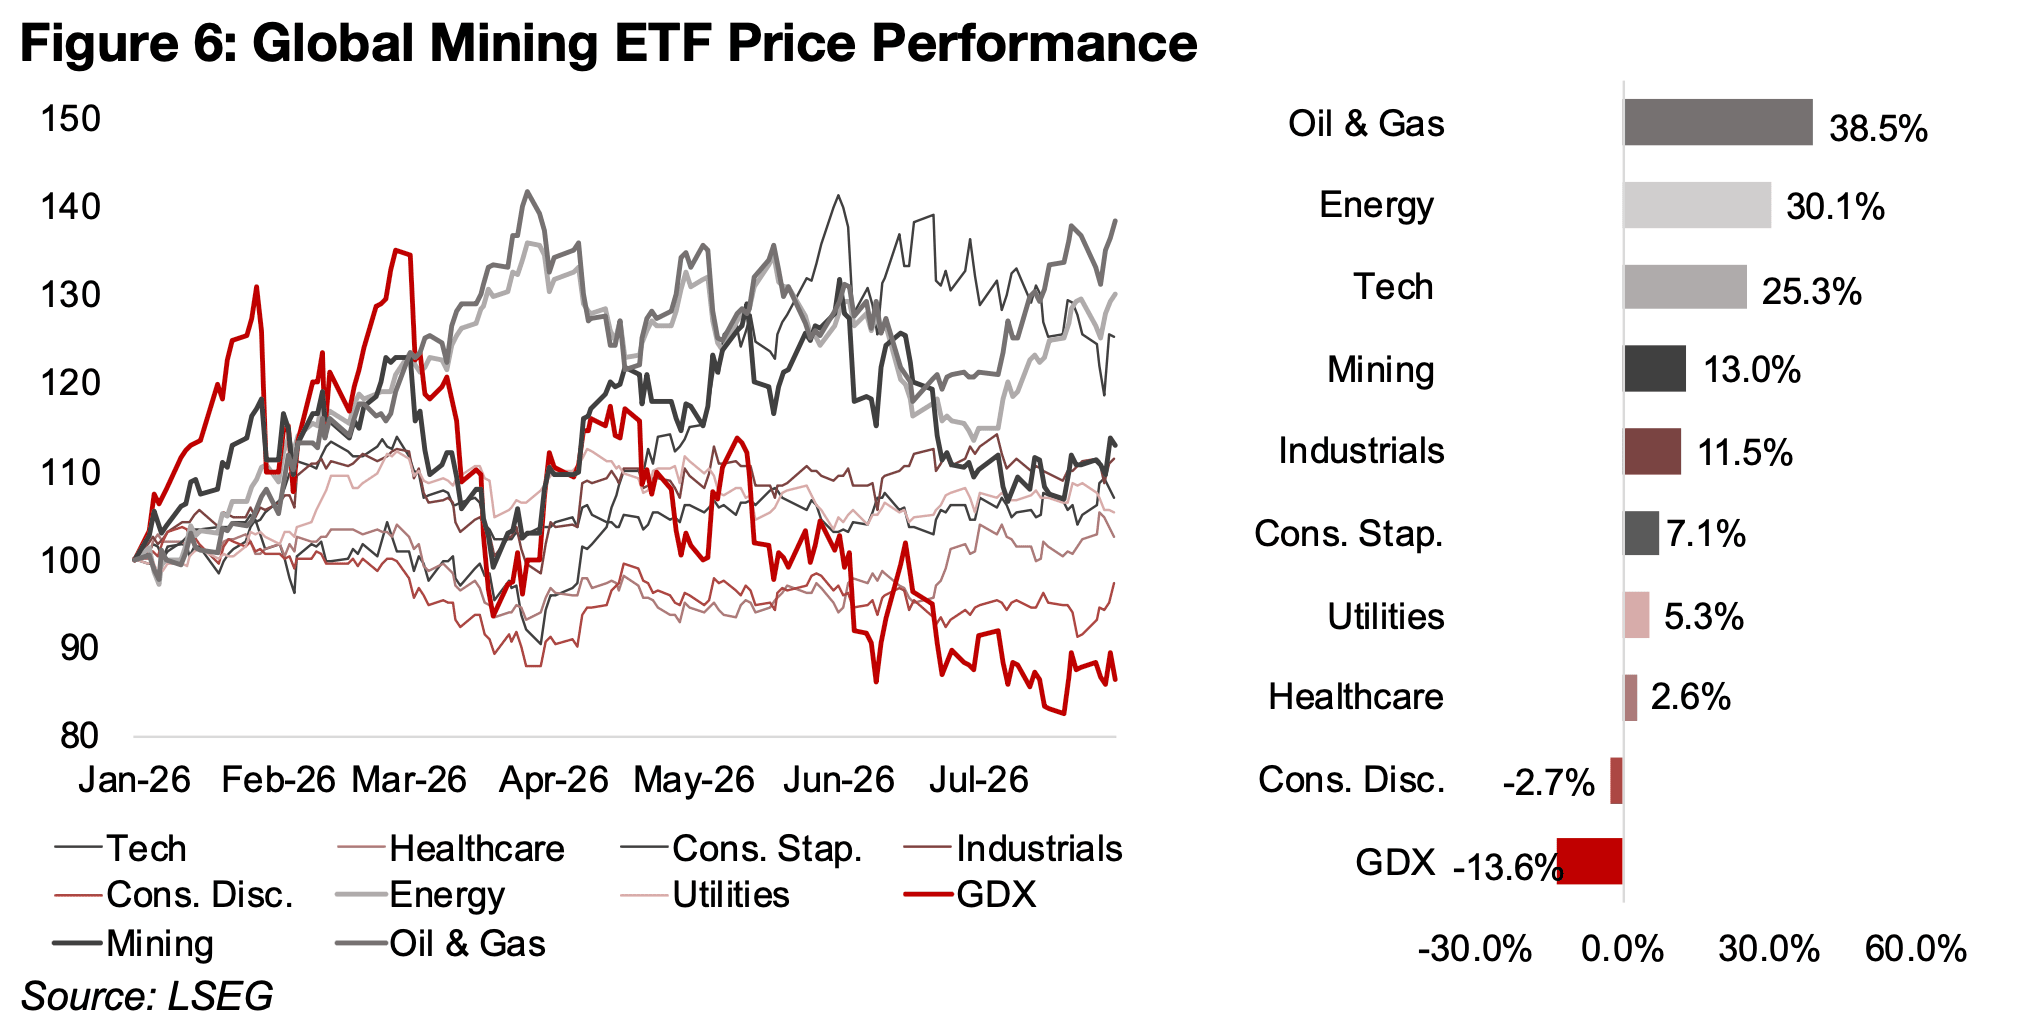
石油・ガスを中心とするエネルギーセクターは、原油価格が今年に入り38.5%上昇した後、足元では30.1%下落したにもかかわらず、2026年も世界市場を牽引している。一方で、同セクターの株価評価は依然として割安な水準にとどまっている(図6)。
これは、韓国の半導体株が最近大きく下落したにもかかわらず、世界のハイテクセクターが年初来で25.3%上昇し、高いバリュエーションを維持している状況とは対照的である。
鉱業セクター全体も今年は堅調に推移している。銅や鉄鉱石へのエクスポージャーが大きいことから、MSCI Metals and Mining ETFは年初来で13.0%上昇した。特に今年は銅価格の上昇がセクター全体を押し上げており、金の寄与は比較的小さい。
一方、金鉱株は2026年初頭には世界の主要セクターの中でも最も好調なパフォーマンスを示していたが、その後は大きく調整し、GDXは年初来で13.6%下落した。
しかし、年初に見られた投機的な過熱感はすでに解消されている。金価格は依然として高い利益率を維持できる水準にあり、株価評価もより妥当な水準まで低下した。このため、金鉱株セクターは年初と比べてバランスの取れた状態となり、現在の収益水準もより持続可能なものになったと考えられる。
これは、一部のハイテク株で見られる極端な値動きや、市場が非常に高い利益成長を織り込んでいる状況とは対照的である。現在のハイテクセクターは、高い期待を背景に、依然として不安定な局面にあるといえる。
図6:世界市場全体のセクター別パフォーマンス
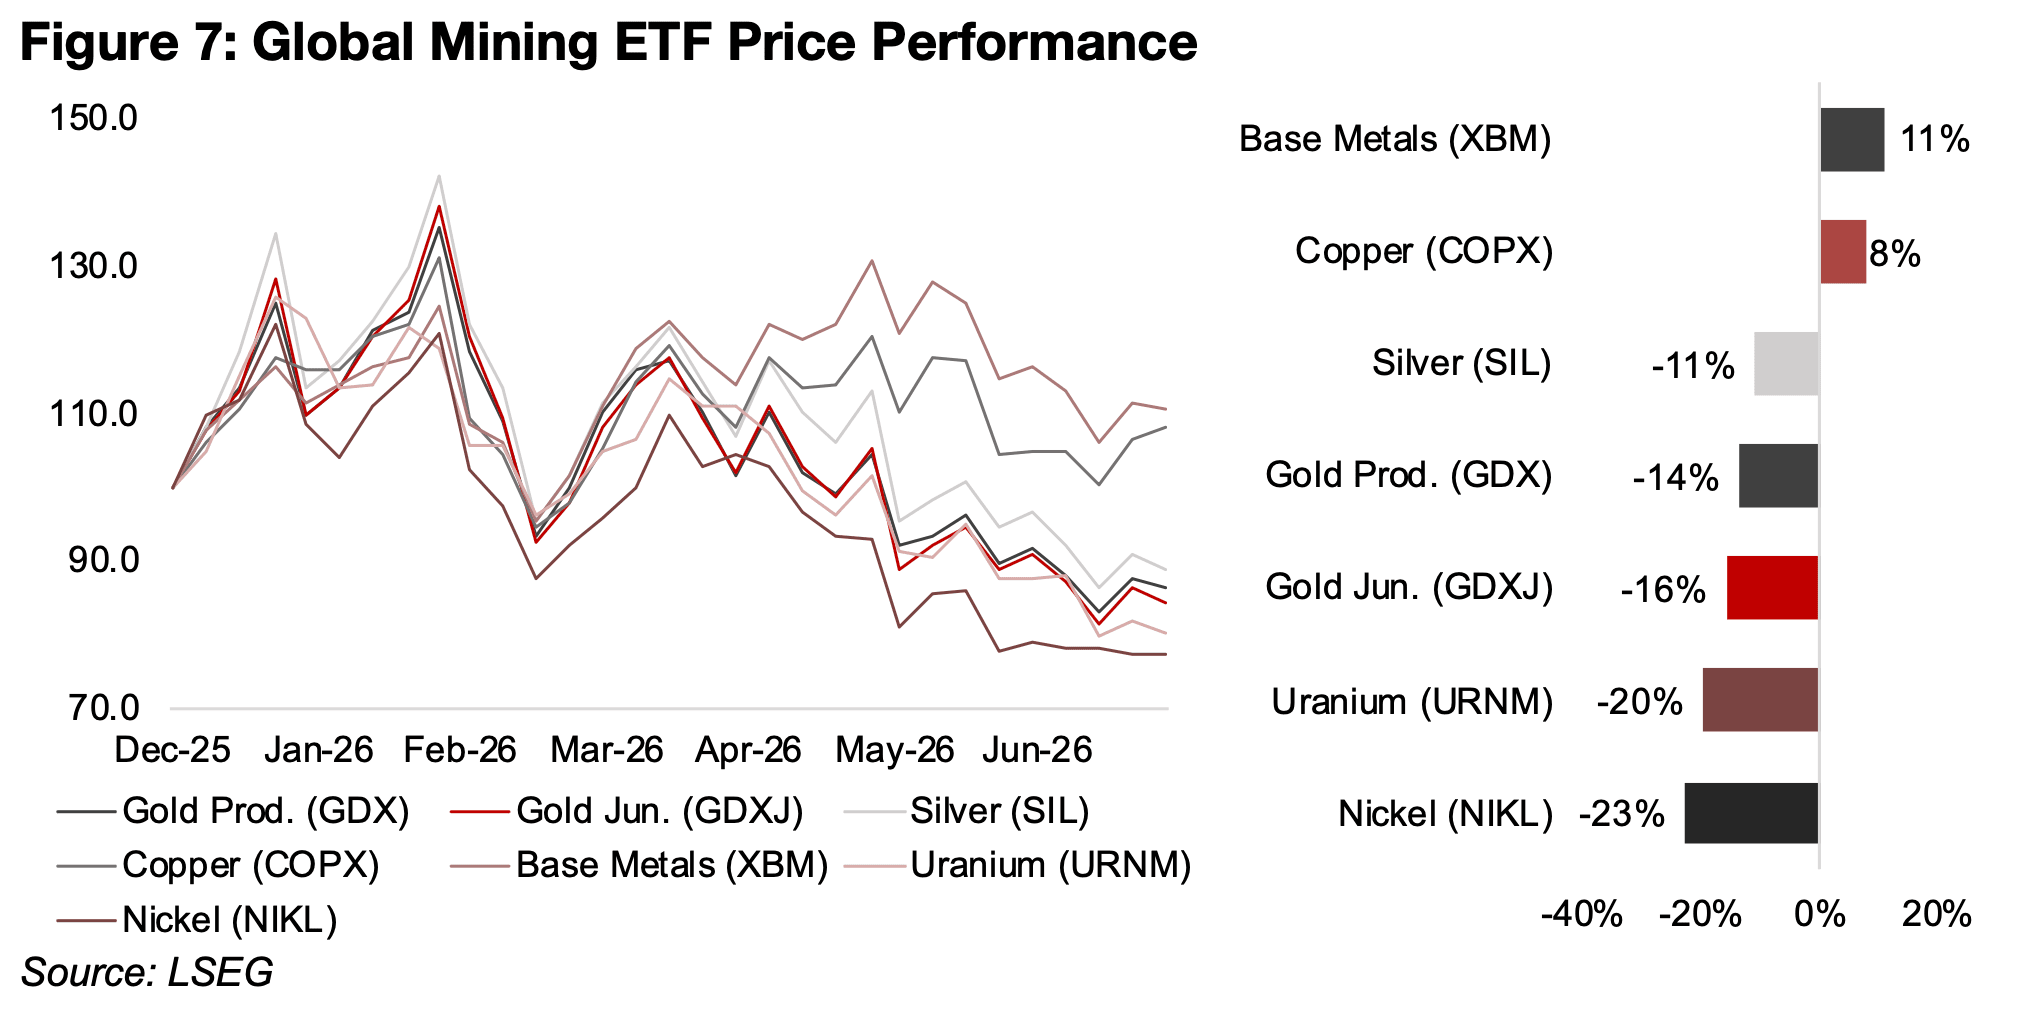
GDXの下落率は、今年の主要な鉱業ETFの中では中程度の水準に位置している。一方で、ウラン株とニッケル株は特に軟調な値動きとなり、それぞれ20%、23%下落した(図7)。
メジャー金鉱株との相関が高いTSXV上場のジュニア金鉱株も、生産企業をやや下回るパフォーマンスとなった。GDXJは年初来で16%下落している。
銀関連株で構成されるSIL ETFは11.0%の下落にとどまり、GDXJをわずかに上回るパフォーマンスとなった。
一方、銅関連株で構成されるCOPX ETFは年初来で8.0%上昇した。銅価格の堅調な推移を背景に、同ETFが非鉄金属株全体の上昇を牽引し、MSCI Metals and Mining ETFも11.0%上昇している(図7)。
図7:世界の鉱業ETFの価格パフォーマンス
大手金鉱会社の多くはすでに2026年第2四半期決算を発表している。今週はルンディン・ゴールド、来週前半にはバリックが決算を予定しており、ゴールドフィールズとエボリューション・マイニングは今月末にかけて発表する見込みである(図8)。
業界全体では引き続き力強い業績が見込まれる。金価格は年初のピーク時である1オンス5,000米ドル超から大きく下落したものの、依然として4,000米ドルを上回る水準で推移しており、前年同期と比べれば大幅に高い水準を維持しているためである。
こうした高い金価格は、大手金鉱山会社で続く生産量の減少を補う要因となっている。一方で、大手各社は埋蔵量の減少という長期的な課題にも直面している。この状況は、新たな鉱床の発見を目指すジュニア鉱山会社にとっては大きな事業機会となる可能性がある。
その一方で、コストの上昇は依然として収益を圧迫している。特にエネルギー価格の高止まりが、鉱山各社の操業コストを押し上げる要因となっている。
図8:大手鉱山会社の時価総額
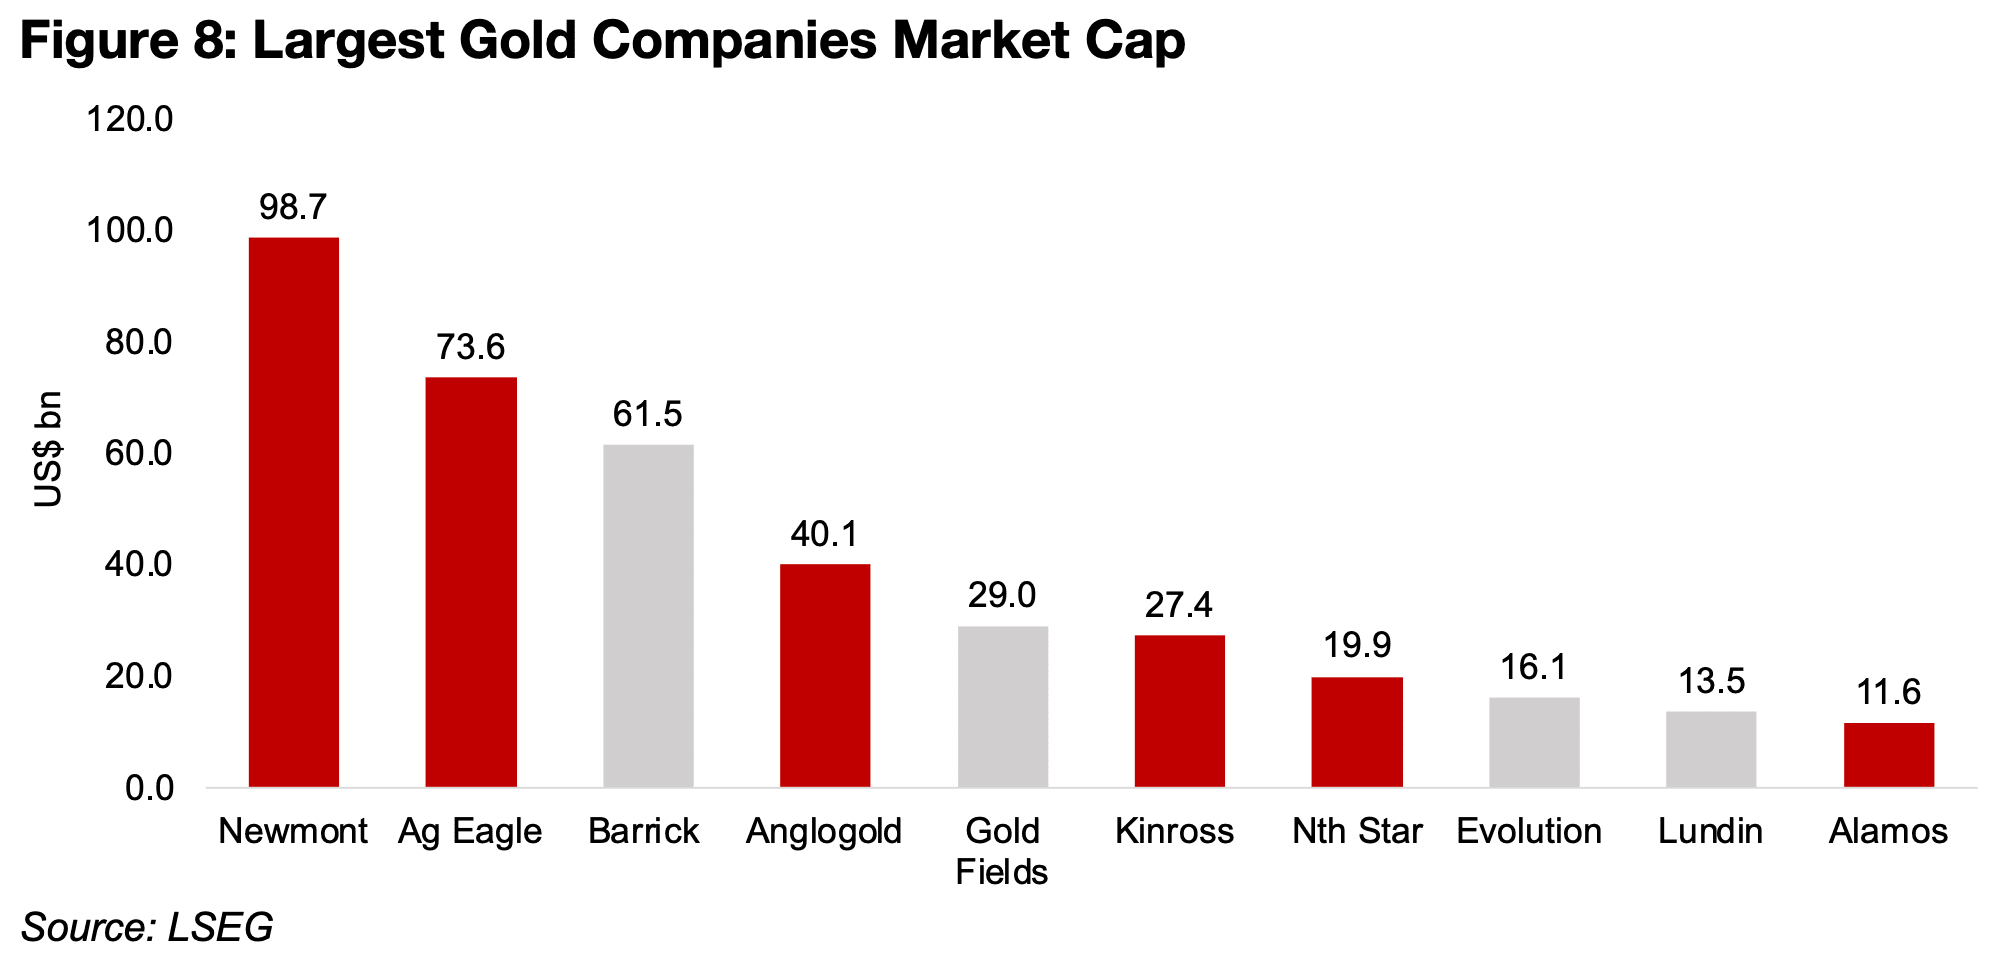
図9:大手金鉱会社の生産量
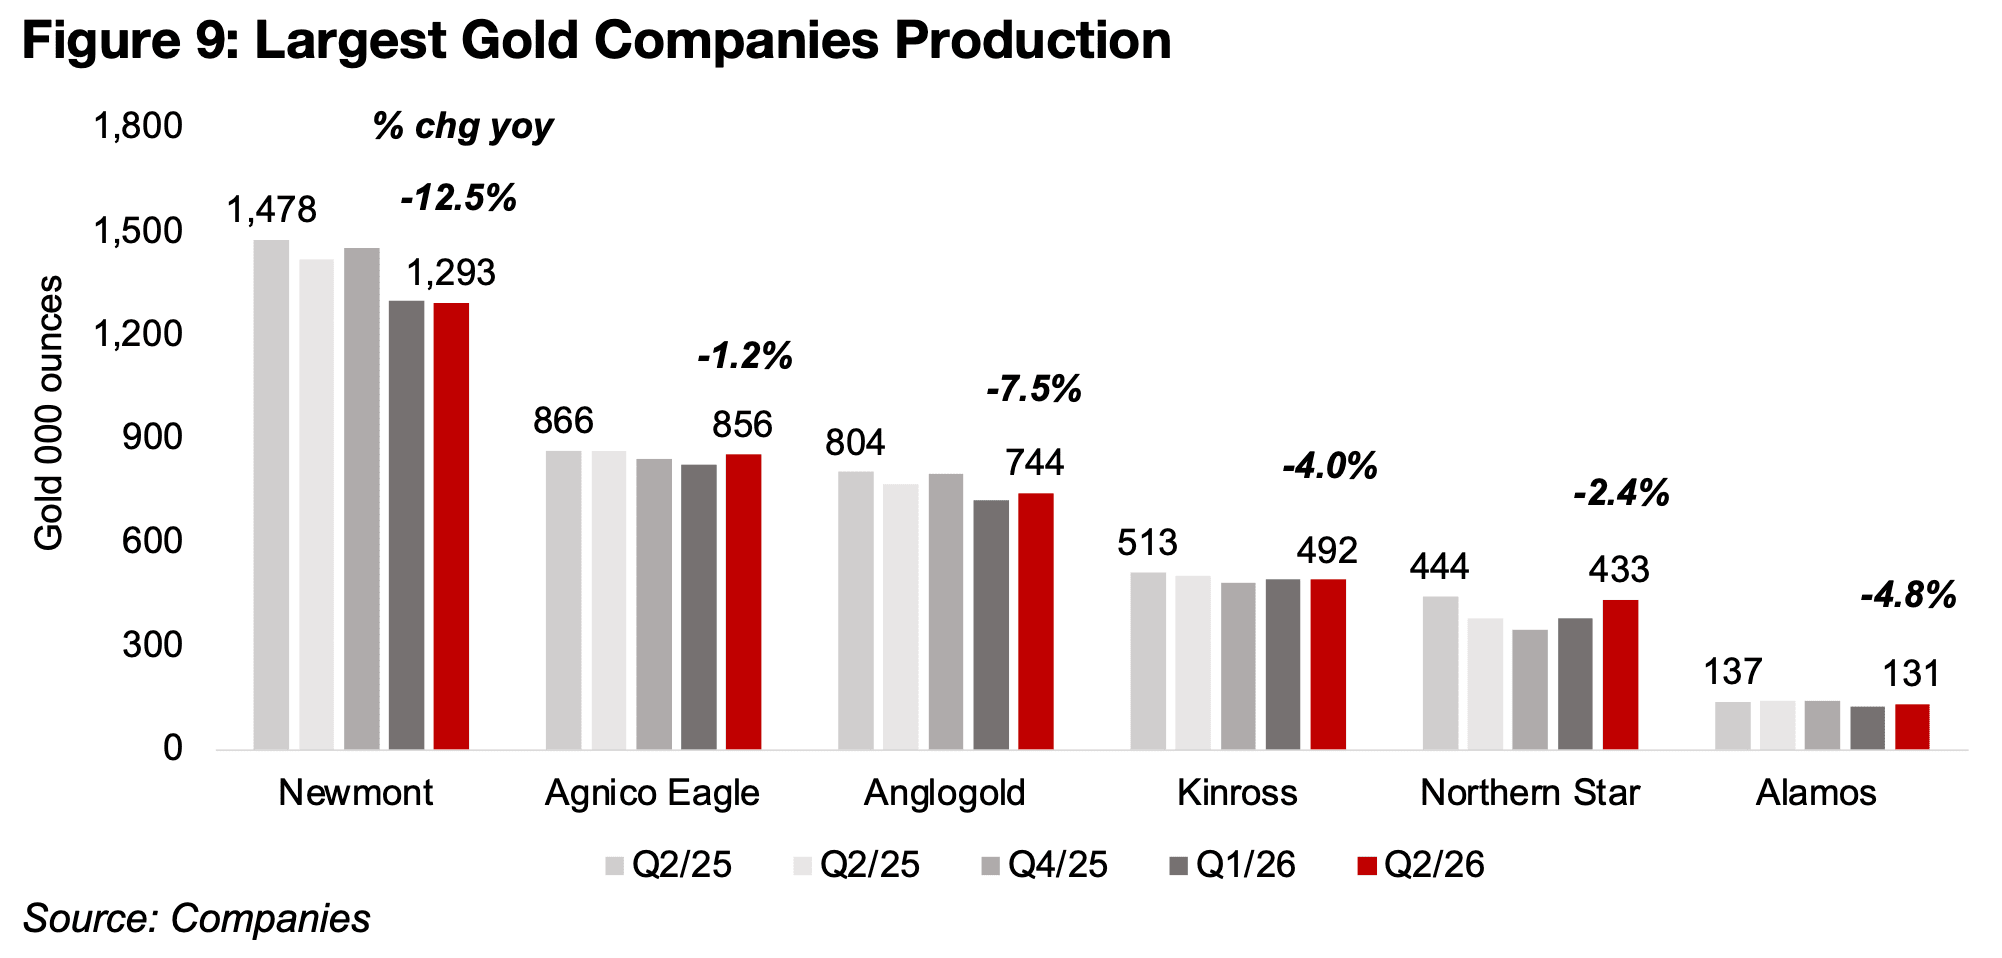
グループ全体の金生産量は前年同期比で大きく減少した。減少幅が最も大きかったのはニューモントとアングロゴールド・アシャンティで、それぞれ12.5%、7.5%の減少となった(図9)。
一方、キンロスとアラモスの減少幅は比較的小さく、それぞれ4.0%、4.8%にとどまった。アグニコ・イーグルとノーザン・スターはさらに小幅な減少となり、それぞれ1.2%、2.4%の減少であった。
しかし、生産量の減少は金価格の上昇によって大きく相殺されており、各社とも売上高は前年同期を大きく上回った。ニューモントは生産量が大幅に減少したにもかかわらず、売上高は前年同期比15.1%増となった。
そのほかの主要企業ではさらに高い伸びが見られ、アグニコ・イーグルは35.0%、アングロゴールド・アシャンティは27.0%、キンロスは29.5%、アラモスは35.6%の増収となっている(図10)。
純利益もグループ全体で大幅に拡大した。アグニコ・イーグル、アングロゴールド・アシャンティ、キンロスはいずれも前年同期比で約50%増となり、アラモスは約70%増と最も高い伸びを記録した。
一方、ニューモントは生産量の減少幅が最も大きかったこともあり、純利益の伸びは前年同期比7%増と、他社と比べて控えめな結果となった。
図10:大手金鉱会社の収益
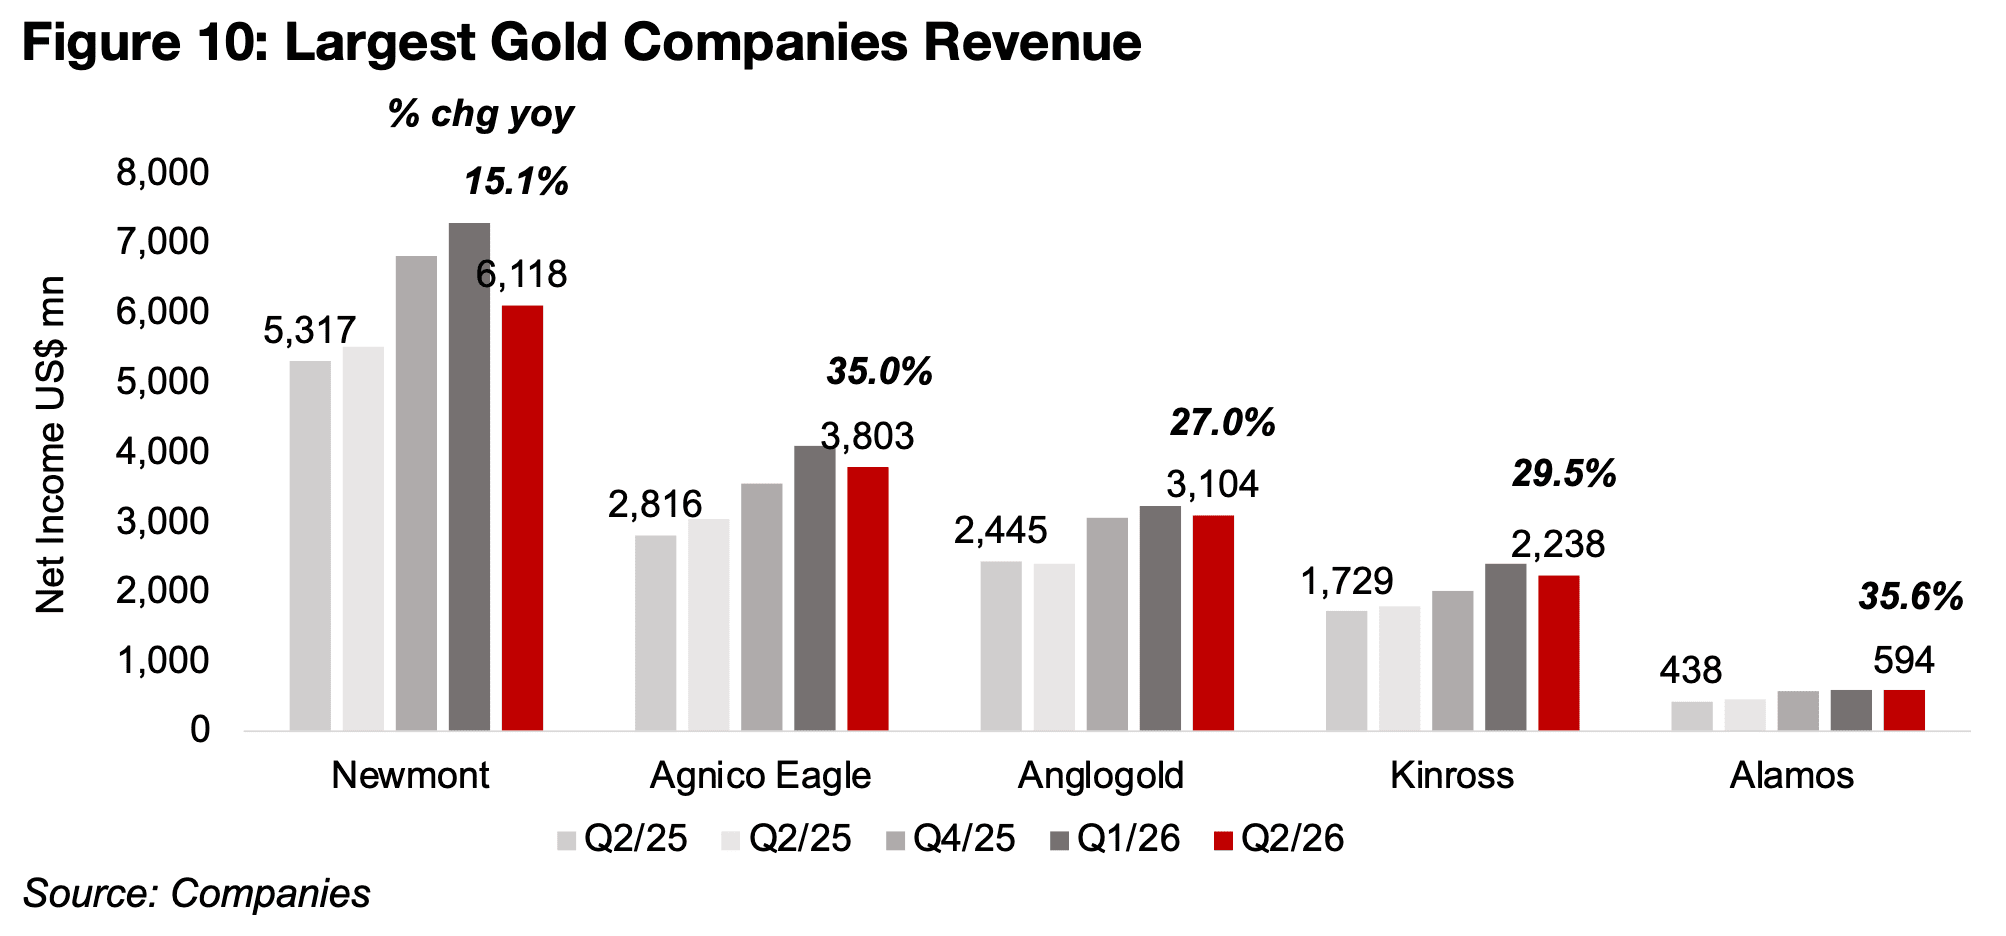
図11:大手金鉱会社の純利益
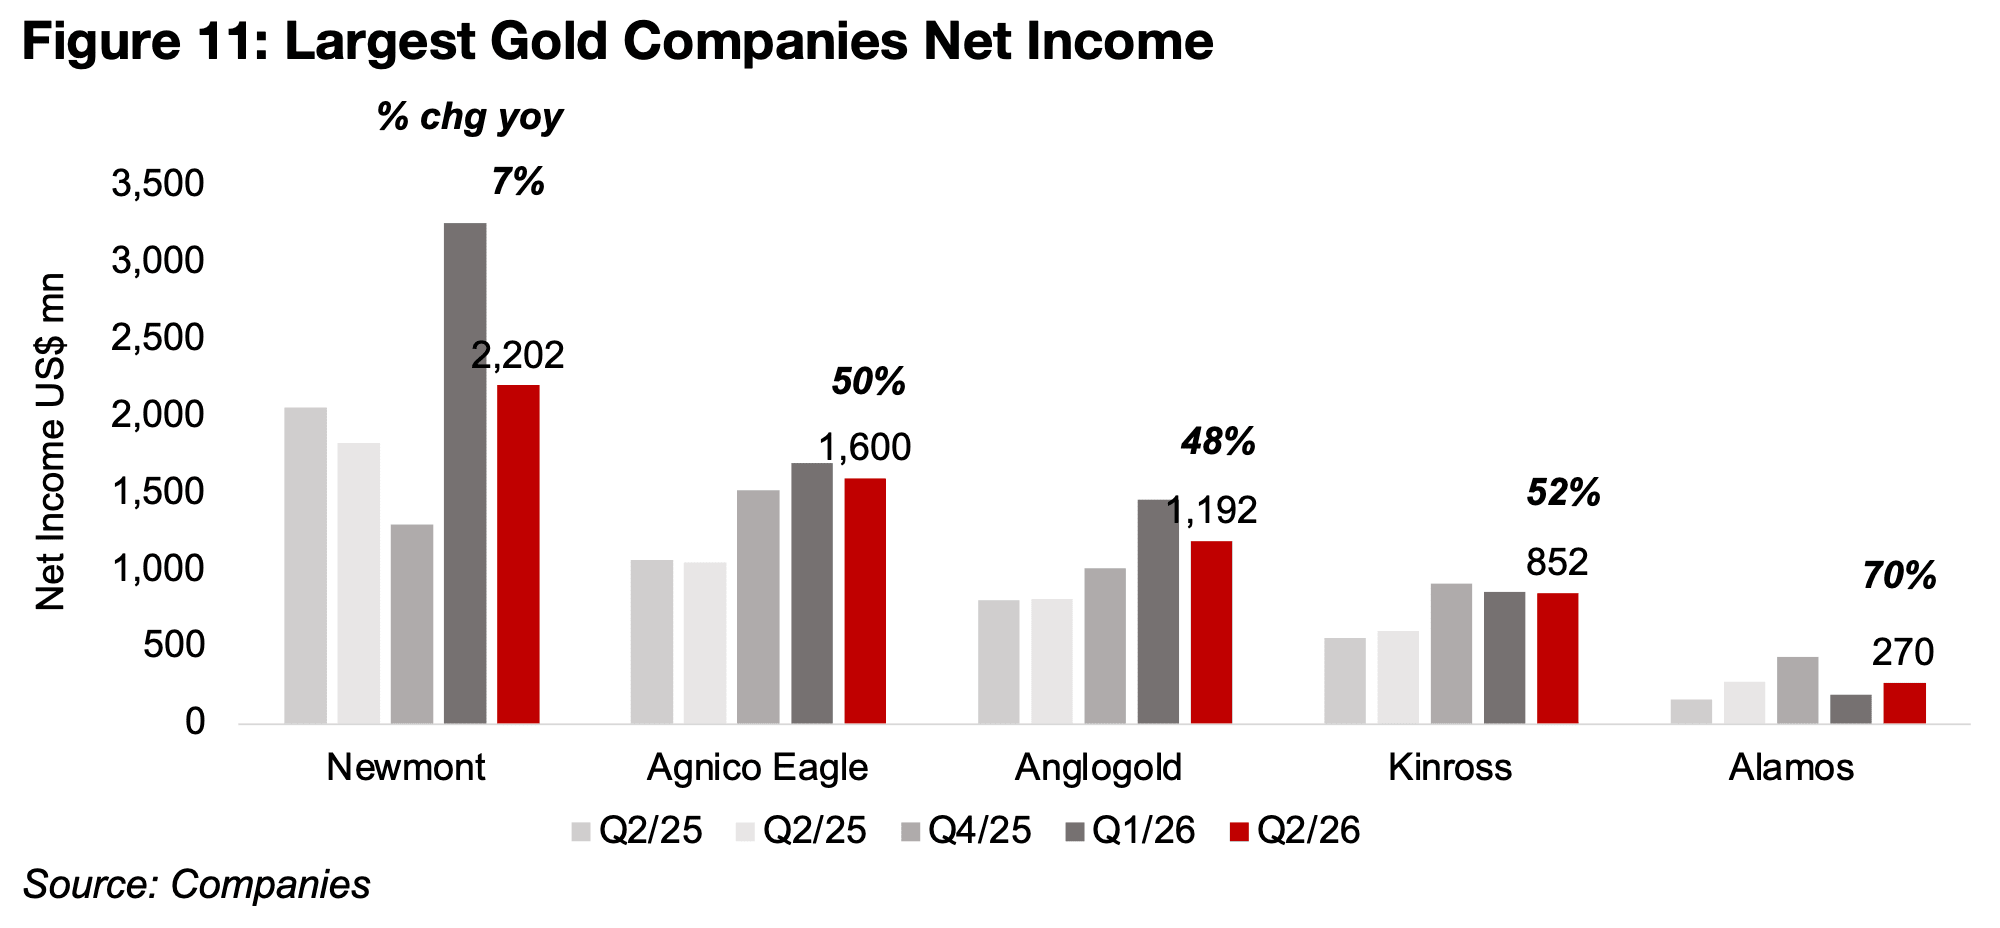
図12:大手金鉱会社の実現金価格と総維持コスト(AISC)
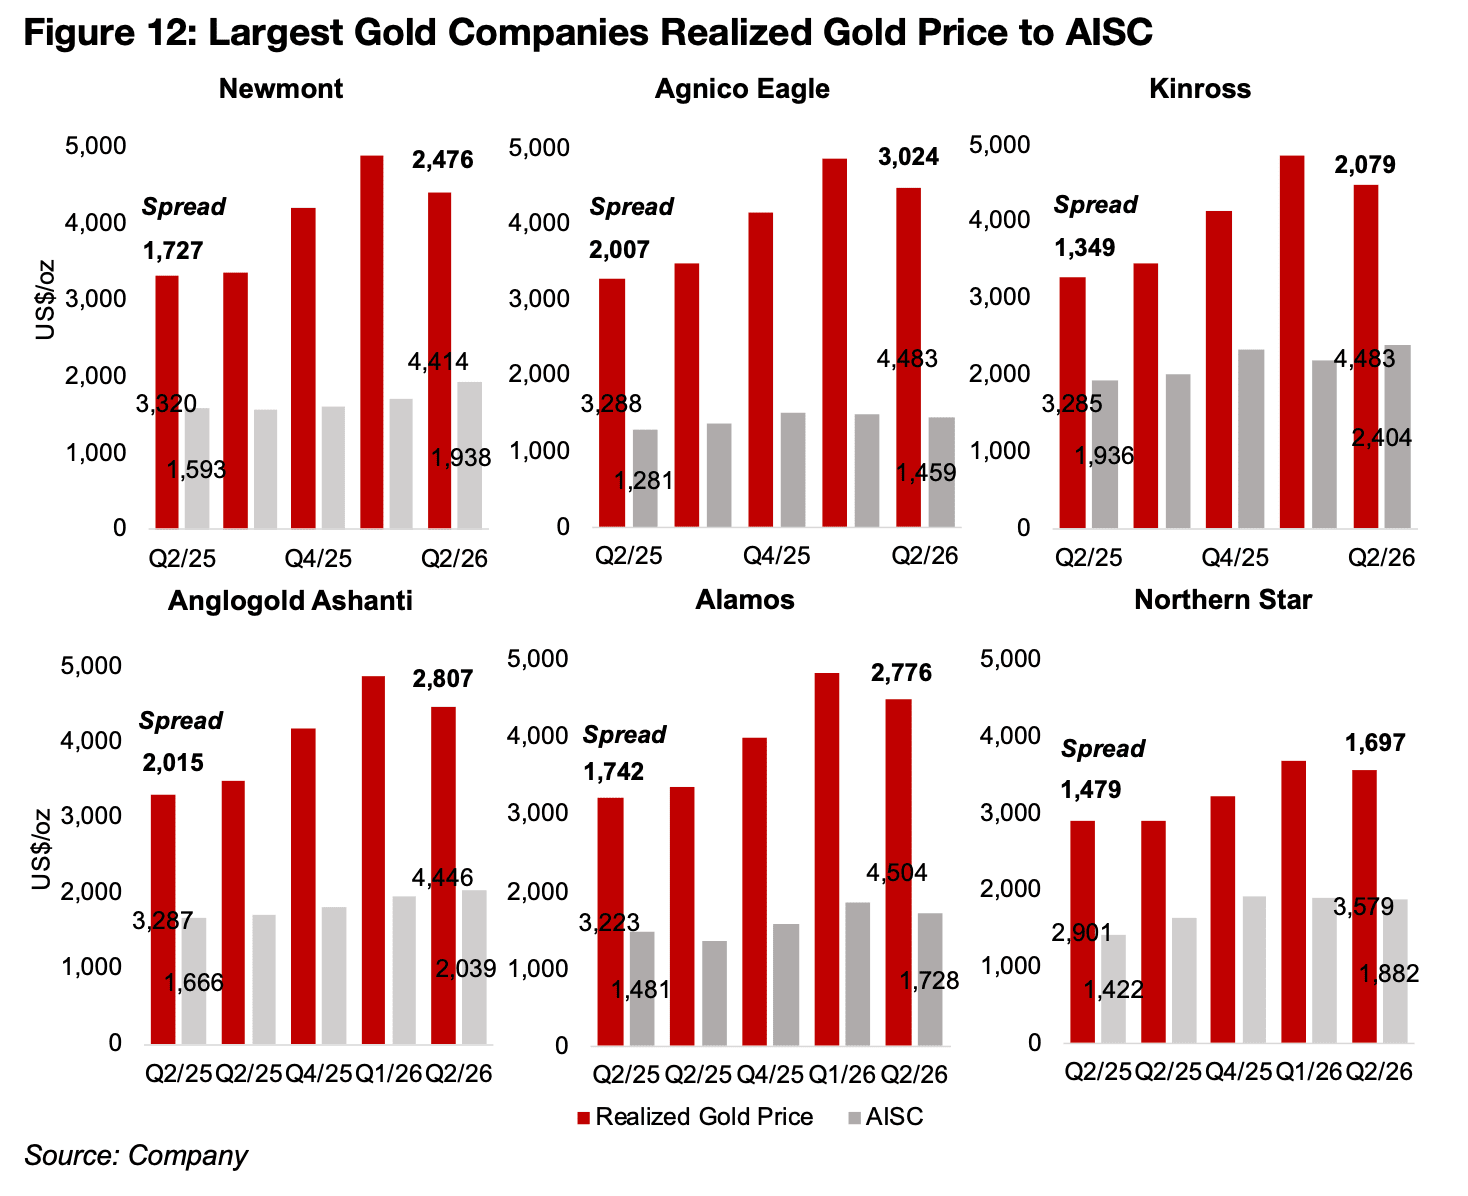
大手金鉱山会社は金価格の高騰を背景に引き続き堅調な収益成長を維持しているものの、エネルギー価格の上昇によってコストも大幅に増加している。
2026年第2四半期の総維持コスト(AISC)は、キンロスとノーザン・スターで前年同期比約500米ドル上昇し、それぞれ1オンス当たり468米ドル、460米ドルの増加となった。2025年後半の金価格急騰以前であれば、こうしたコスト上昇は両社の利益率を大きく圧迫していた水準である。
アングロゴールド・アシャンティとニューモントも、それぞれ373米ドル、345米ドルの上昇となり、キンロスやノーザン・スターほどではないものの、大幅なコスト増となった。一方、アラモスとアグニコ・イーグルは比較的小幅な上昇にとどまり、それぞれ247米ドル、178米ドルの増加であった。
今後の焦点は、この高コストが一時的なものなのか、それとも長期化するのかという点である。コスト上昇の主な要因はエネルギー価格の高騰であり、エネルギー価格は変動が大きいことから、中東情勢が安定すればコストも比較的速やかに低下する可能性がある。
今週も中東情勢を巡る協議が予定されており、この地域では再び停戦が発表された。しかし、こうした停戦はここ数か月で何度も繰り返されており、依然として先行きは不透明である。
現時点では、原油価格が再び1バレル100米ドルを大きく超える水準まで急騰する可能性は比較的低いとみられる。それでも中東情勢には依然として多くのリスクが残っており、原油価格は年末にかけて高止まりし、前年を上回る水準で推移する可能性が高いと考えられる。
年初からの金価格の下落に加え、こうしたコスト上昇も重なったことで、大手金鉱山会社の株価評価はより妥当な水準まで低下した。株価純資産倍率(PBR)を見ると、時価総額上位のニューモント、アグニコ・イーグル、バリック、アングロゴールド・アシャンティ、キンロスはいずれも理論的な評価水準に近い水準で取引されており、著しい割高感や割安感は見られない(図13)。
ノーザン・スター、アラモス、エボリューションは評価ラインをやや上回り、ゴールドフィールズはやや下回っているものの、いずれも大きく乖離した水準ではなく、セクター全体としては概ね適正な評価にあるとみられる。
図13:大手金鉱会社の株価純資産倍率(PBR)、株主資本利益率(ROE)
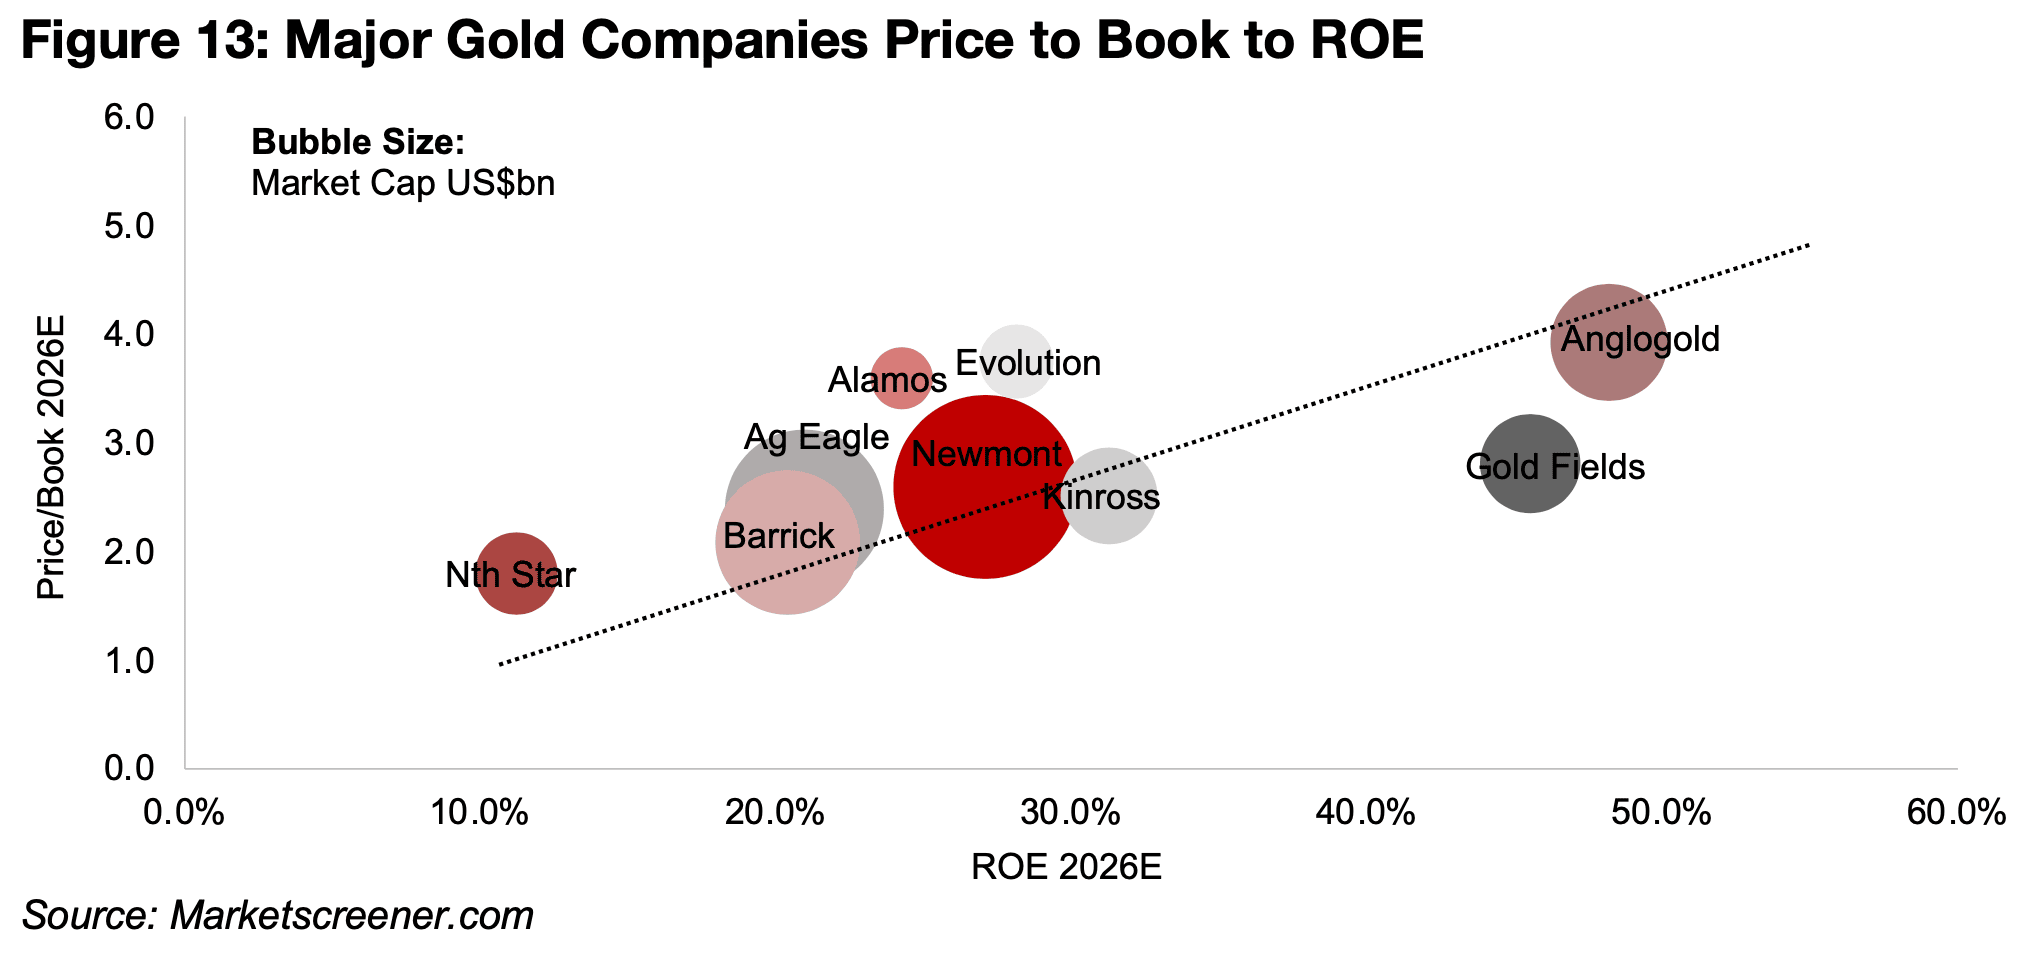
図14、15:メジャー金鉱株とTSXVのジュニア金鉱株
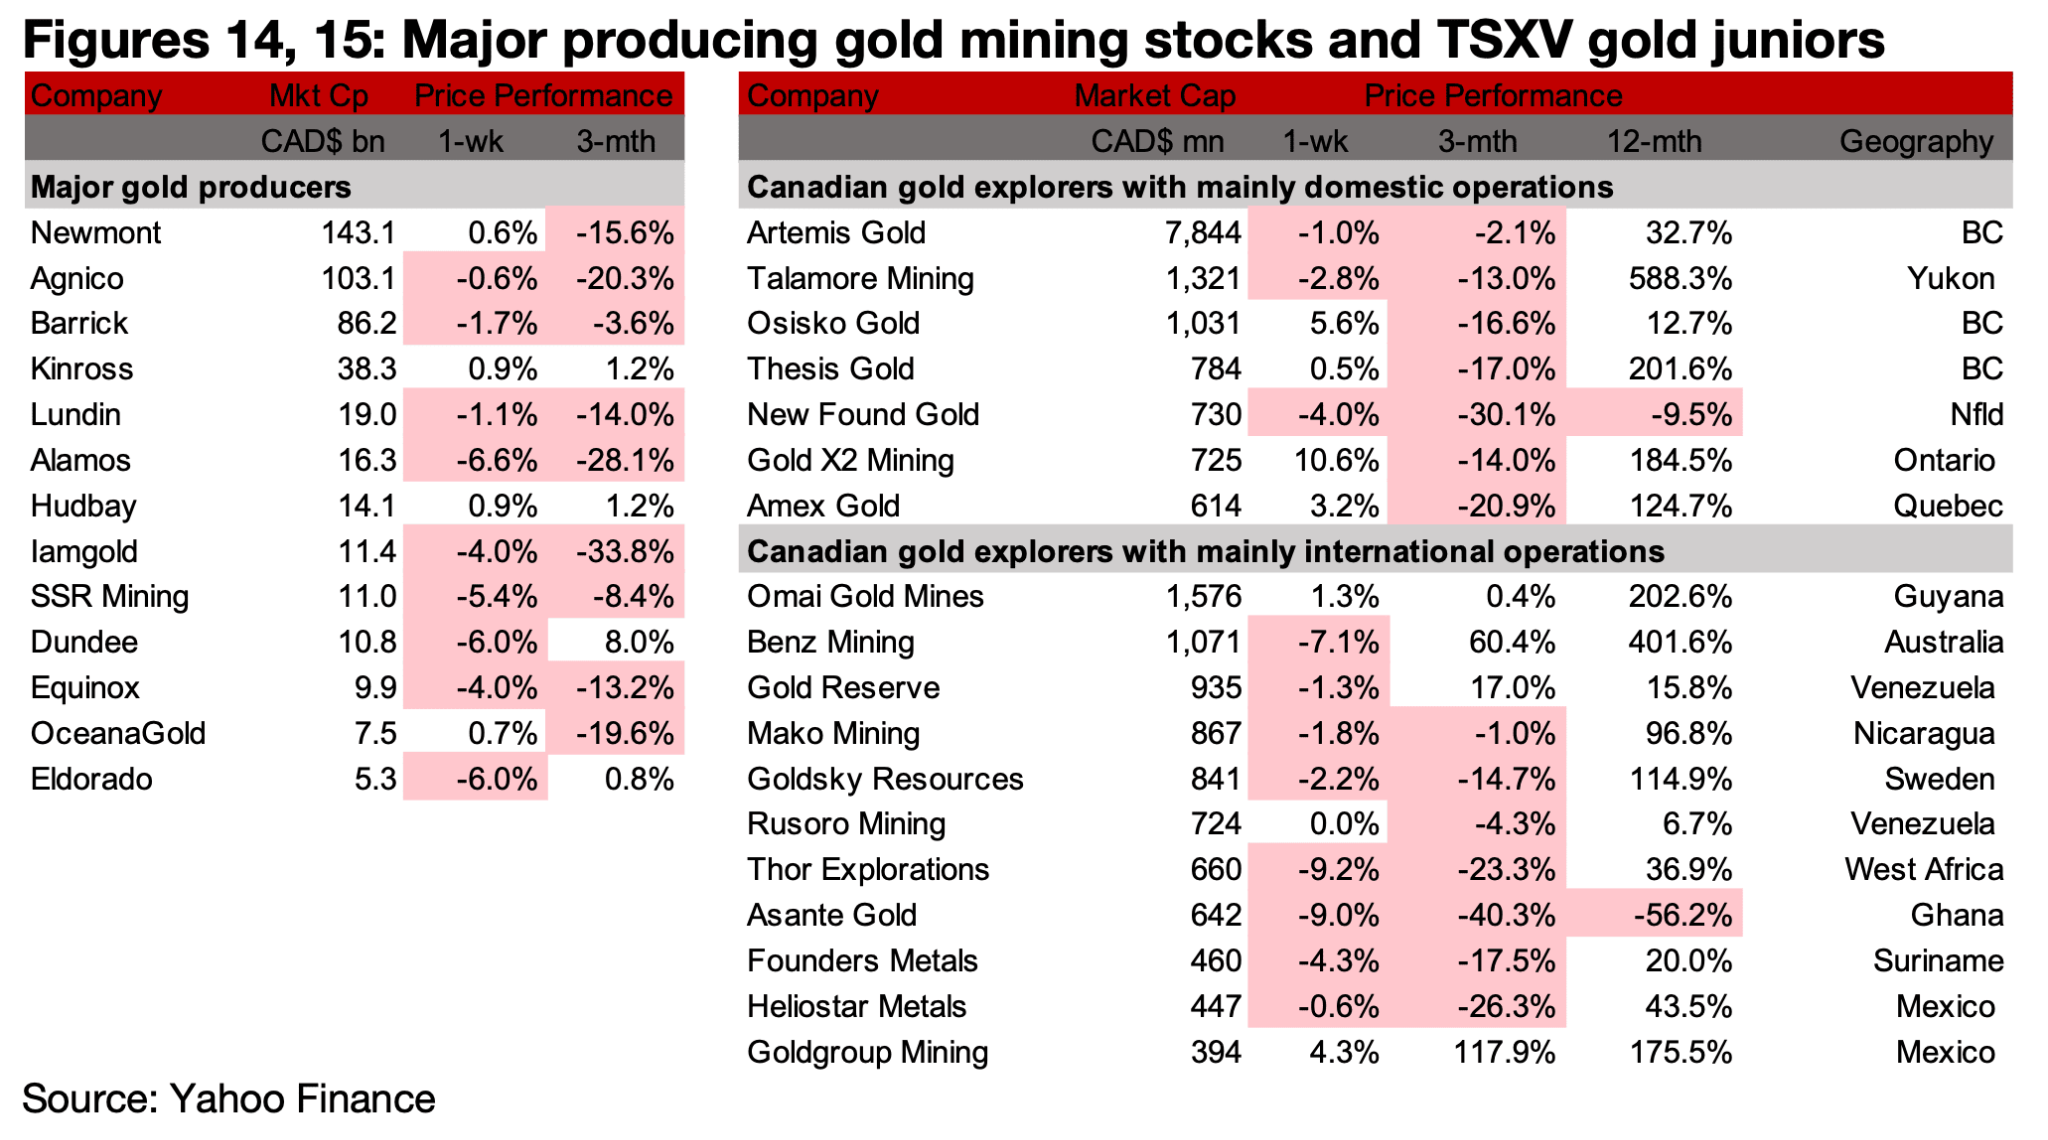
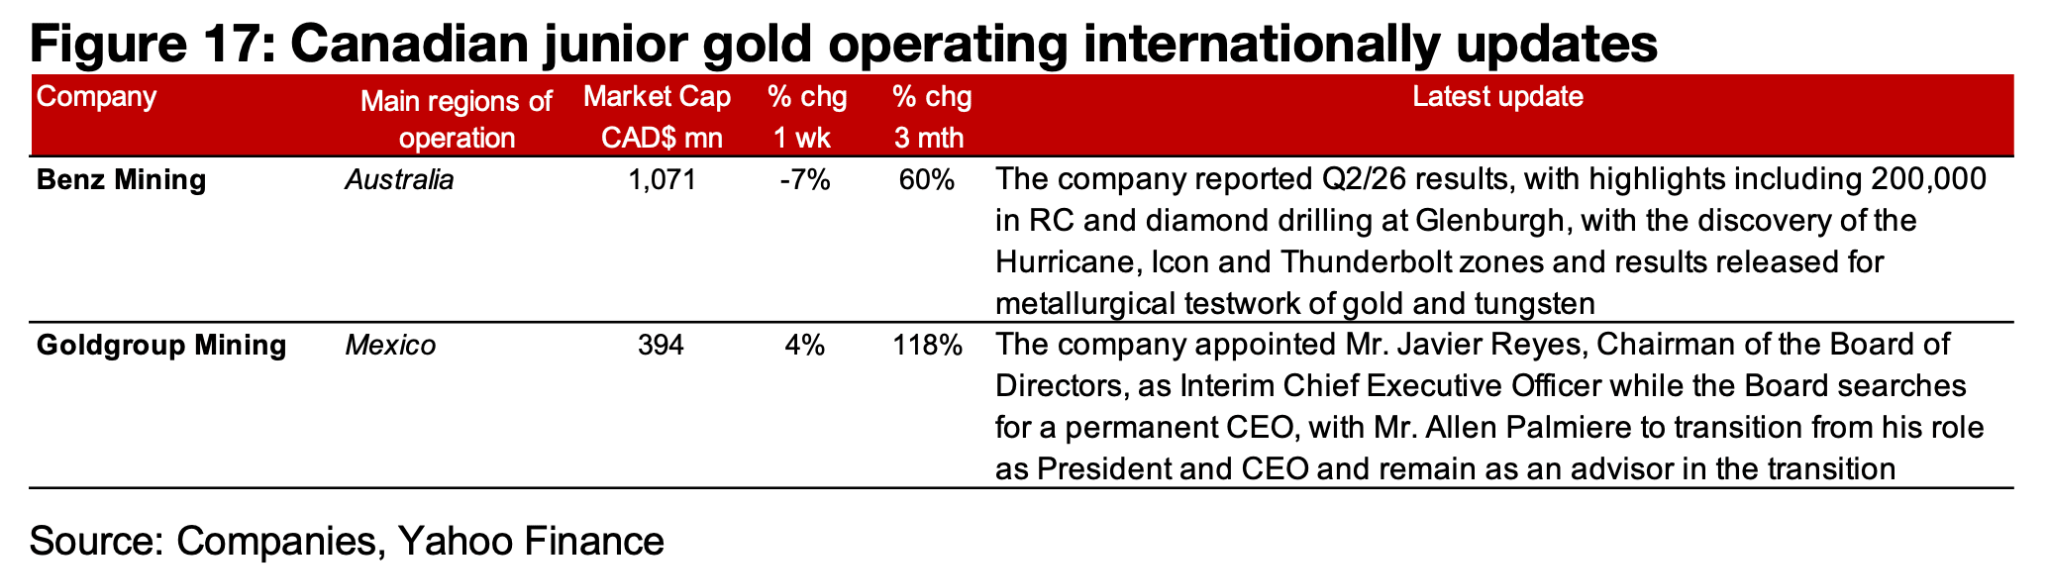
金属価格の下落に伴い、メジャー金鉱株とTSXV上場の金関連銘柄の大半が下落した(図14、15)。主に国内で事業を展開するTSXV金企業では、Gold X2 Miningが株式併合を完了した(図16)。主に海外で事業を展開するTSXV金企業では、Benzが2026年第2四半期の業績を発表し、Goldgroupが暫定CEOを任命した(図17)。
図16:カナダ国内におけるジュニア金鉱会社の最新情報
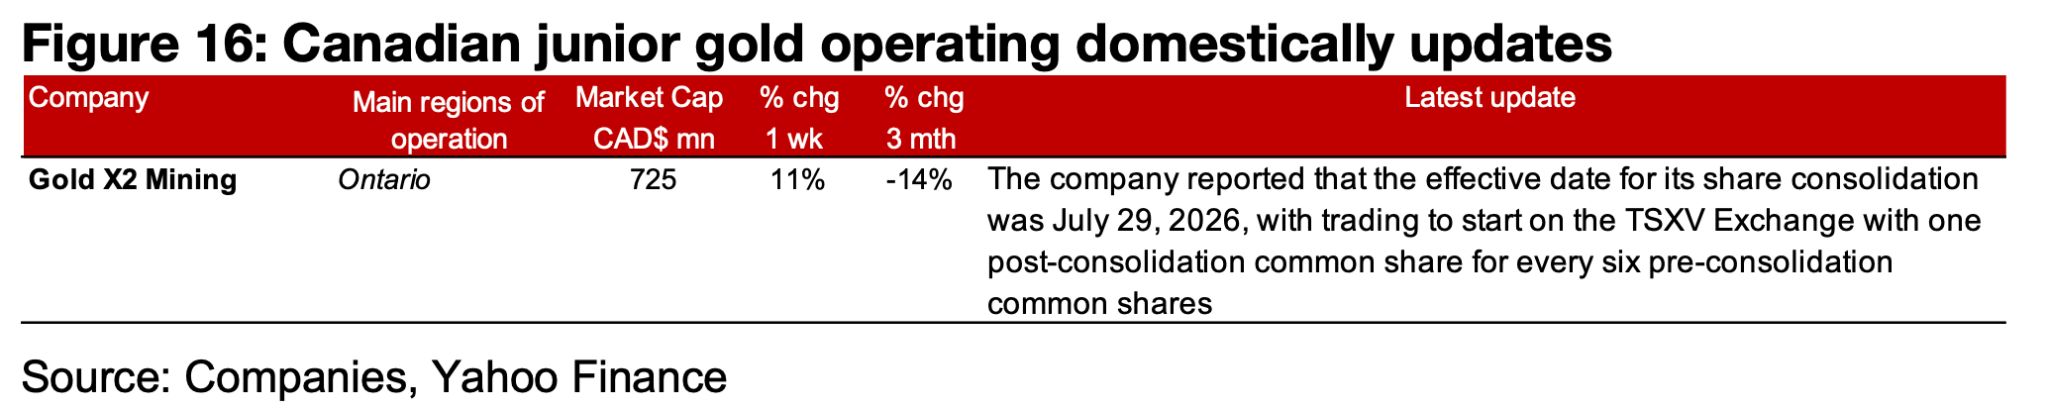
図17:カナダの海外展開ジュニア金鉱会社の最新動向
【免責事項】
本書は情報提供のみを目的としており、事業計画や投資における専門家による財務・法務アドバイスの代替として使用すべきではありません。
本書に含まれる予測が特定の結果や成果につながることを保証するものではなく、記事の内容に基づいて全体的または部分的に行われた投資判断やその他の行動について、当メディアは一切の責任を負いません。
Ben McGregor 氏は、CanadianMiningReport.com において「Weekly Roundup」を執筆している分析者であり、金属・鉱業セクターに関する鋭い視点で知られている。市場トレンドを見抜く能力に長け、複雑な市場の動きを TSXV(トロント・ベンチャー取引所)のジュニア鉱山企業を中心に、簡潔かつ分かりやすい洞察へと落とし込んでいる。
毎週のレポートでは、金・銅・ウランなど幅広いテーマを扱い、データに基づく分析と投資機会を見極める視点を組み合わせて、読者に価値ある情報を提供している。ダイナミックに変動するジュニア鉱山セクターにおいて、投資家にとって重要な情報源となっている人物である。

