※本記事は、Canadian Mining Report にて Ben McGregor 氏が執筆した内容を翻訳・再構成したものです。
金価格は0.8%下落し、1オンスあたり4,181米ドルとなった。主な下落要因は、米国のインフレ率が市場予想を上回ったこととみられる。ただし、AI関連株の急落によって安全資産である金への資金逃避がある程度進み、下落幅は抑えられた可能性がある。
鉱業株は金属価格の下落や株式市場全体の軟調な動きに押されて値を下げたものの、ハイテク株ほどの大幅な下落には至らなかった。ハイテク株では主要銘柄の多くが20%以上急落したが、それでも大手ハイテク企業の時価総額は、鉱業企業を大きく上回る水準にある。
金価格の下落と株式市場全体の調整を受け、金鉱株も値を下げた。金鉱株ETFのGDXは1.8%安、ジュニア金鉱株ETFのGDXJは4.0%安となった。
主要株価指数も軒並み下落し、S&P500は2.0%安、ナスダック総合指数は4.4%安、ラッセル2000指数は3.0%安となった。
図1:金先物価格の週間パフォーマンス
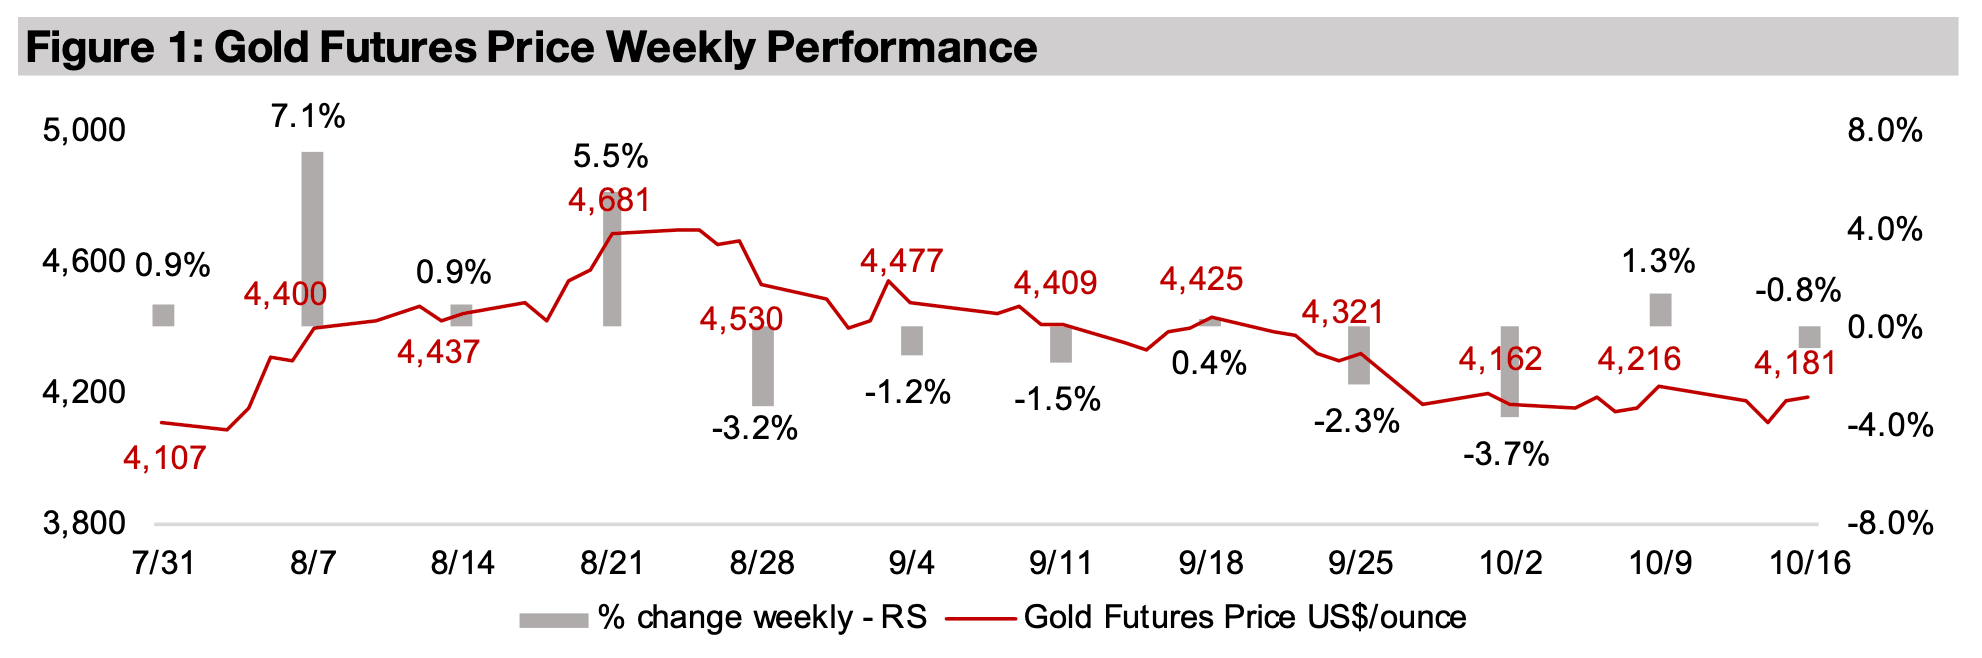
図2:金鉱株ETF
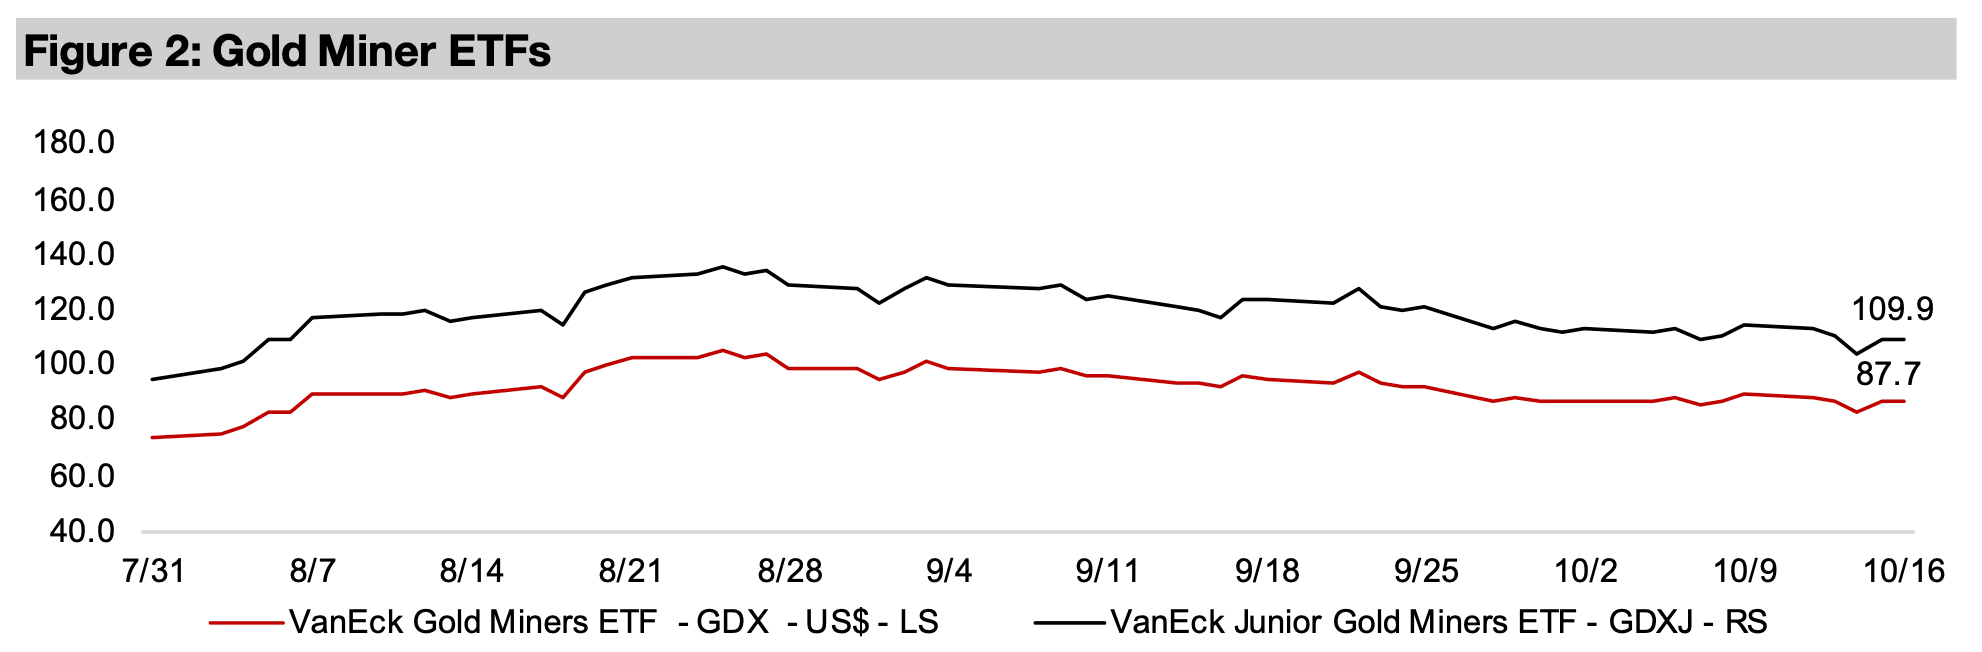
図3:金先物および金鉱株ETFの価格パフォーマンス
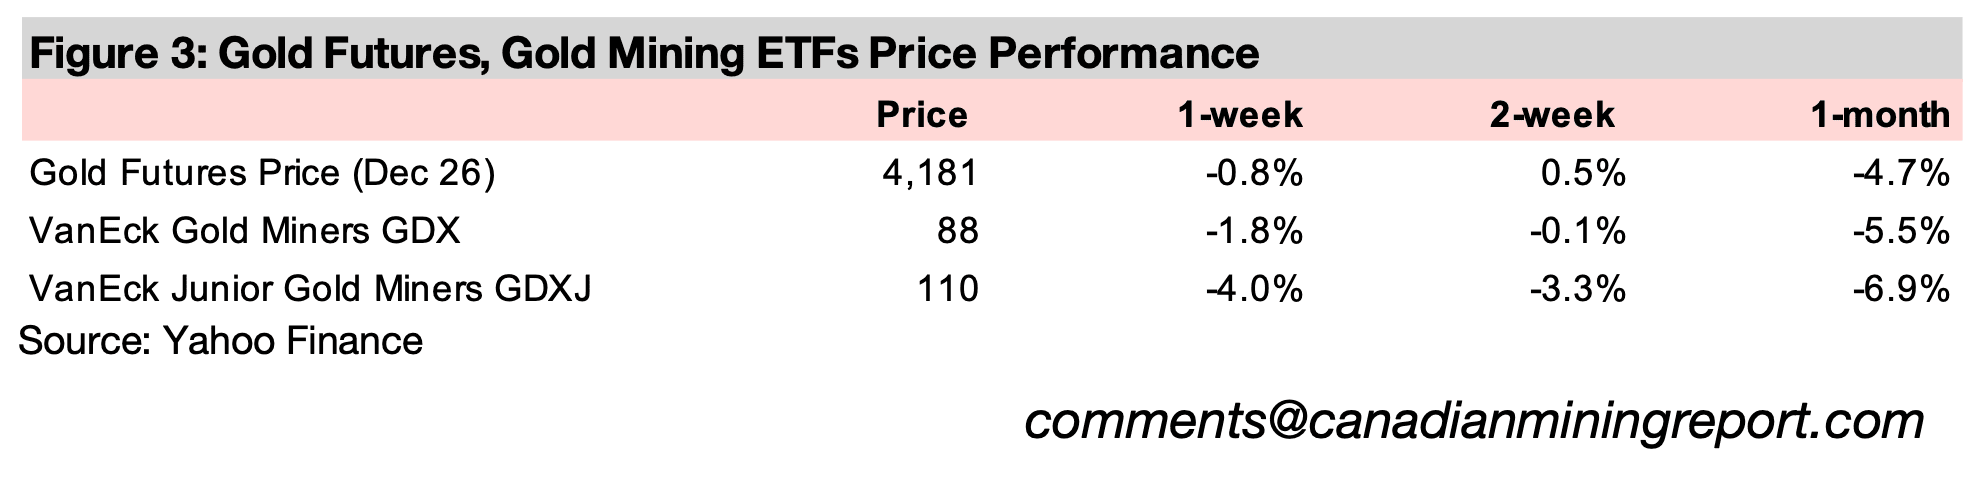
金価格は0.8%下落し、1オンスあたり4,181米ドルとなった。主な要因は、米国の消費者物価指数(CPI)が市場予想を上回ったこととみられる。ただし、AI関連株の急落を受けて安全資産である金への資金逃避が進み、下落幅はある程度抑えられた可能性がある。
AI関連株の急落は株式市場全体にも波及し、ナスダック総合指数は4.4%安、S&P500種株価指数は2.0%安、小型株で構成されるラッセル2000指数は3.0%安となった。
金鉱株の値動きにも、大型株と小型株のパフォーマンスの違いが表れている。ハイテク株を除く大型株が比較的底堅く推移したのに対し、小型株は大きく下落した。大手金鉱会社で構成されるETF「GDX」は1.8%安にとどまったものの、ジュニア鉱山会社を対象とするETF「GDXJ」は4.0%下落した。
2026年9月の米国のインフレ率は、主にエネルギー価格の上昇を背景に再び加速した。総合CPIの前年同月比上昇率は3.7%となり、市場予想の3.6%を上回った。2026年7月に記録した直近の低水準である3.3%からも上昇している(図4)。
変動の大きい食品とエネルギーを除いたコアCPIの上昇率も2.6%と、市場予想の2.5%をわずかに上回った。ただし、年初からの推移を見ると2.5~2.8%の範囲に収まっており、おおむね横ばいで推移している。
一方、米国の生産者物価指数(PPI)の上昇率は12.8%に急伸し、2022年以来の高水準を記録。市場予想の5.5%を2倍以上上回る結果となった(図5)。
生産段階でのコスト上昇が今後、流通過程を通じて消費者価格に転嫁されれば、CPIがさらに上昇するおそれがある。こうしたインフレ圧力の高まりを受け、米連邦準備制度理事会(FRB)が年内に少なくとも1回の追加利上げを迫られるとの見方が強まった。
図4、5:米国消費者物価指数(CPI)、米国生産者物価指数(PPI)

今週の大幅な下落にもかかわらず、米国のハイテク株は「ドットコム・バブル2.0」とも呼ばれるAIブームを背景に、年初来で25.7%上昇している。これは、中東での紛争長期化に伴う原油や燃料価格の高騰を追い風に47.0%上昇したエネルギーセクターに次ぐ上昇率だ(図6)。
米国のハイテク株の上昇率は、S&P500種株価指数の11.7%やMSCI鉱業・金属ETFの11.1%を2倍以上上回る。なお、MSCI鉱業・金属ETFの上昇には、銅価格の上昇による恩恵が大きい企業の構成比率が高いことが影響している。
一方、金鉱株ETFのGDXは年初来2.3%高にとどまり、金鉱株に対する市場の見方は強気と弱気が拮抗している。ジュニア金鉱株ETFのGDXJも2.9%安と、GDXをやや下回るパフォーマンスとなった。
欧州株のユーロ・ストックス指数は0.7%高、公益事業セクターは1.4%安と、いずれもほぼ横ばいで推移。公益事業は金と同様、景気変動の影響を受けにくいディフェンシブセクターとして位置づけられている。
カナダのTSXベンチャー取引所(TSXV)に上場する鉱業株は8.6%安と低迷した。同市場は金関連企業の比率が高く、比較的リスクの大きい超小型株が中心となっている。下落率はビットコインの9.4%安に近い水準だった。
最も低調だったのは中国のハイテクセクターで、2026年7月以降の下落が続き、年初来18.2%安となっている。
図6:市場・ETFの価格パフォーマンス

図7:金属価格のパフォーマンス
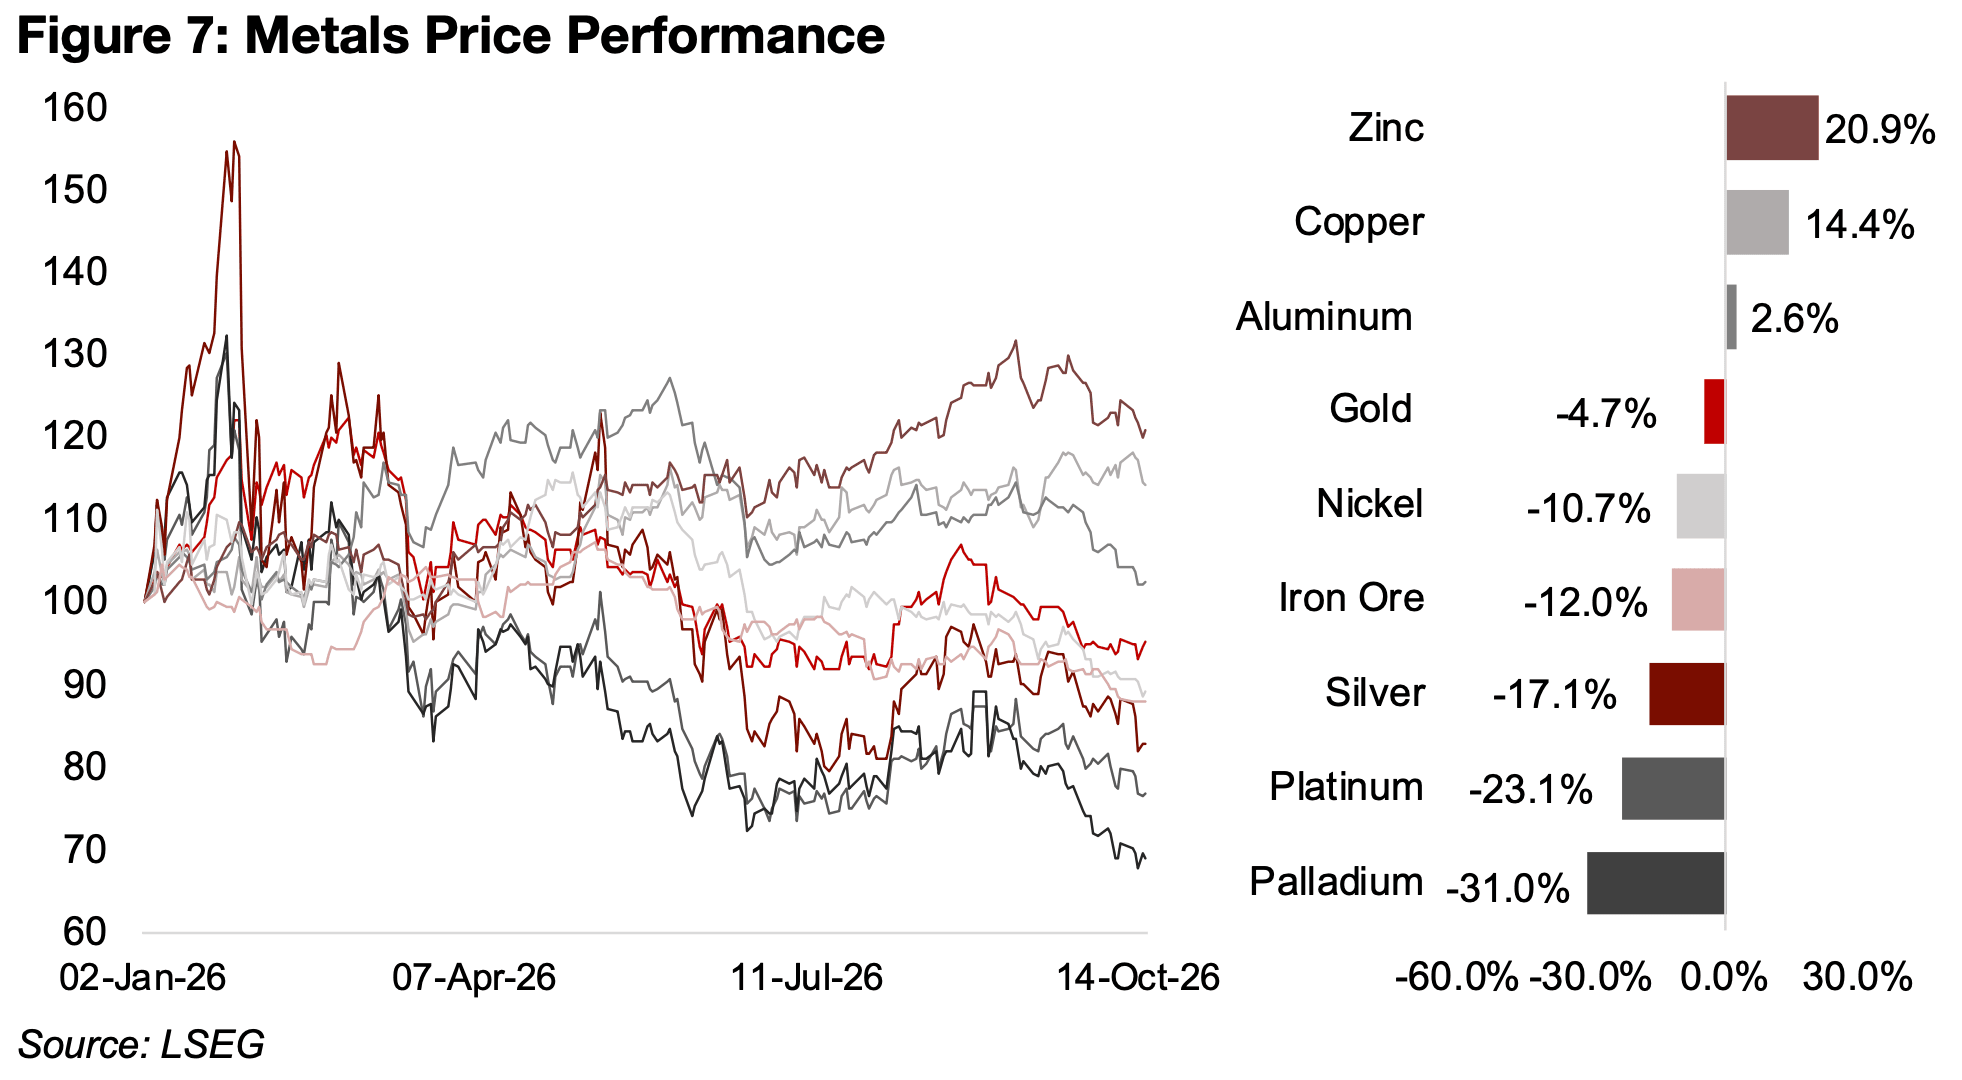
主要金属の価格は過去1週間ですべて下落し、年初来でも亜鉛と銅を除くほとんどの金属が大幅なマイナスとなっている(図7)。
一方、銅価格を支えているのは、米国による追加関税への懸念と、AIブームに伴うデータセンター向け需要の拡大だ。追加関税を警戒した銅の在庫が米国に集中する一方、欧州や中国では在庫が減少し、世界的な在庫分布に大きな偏りが生じている。
アルミニウムの年初来上昇率は2.6%にとどまる。AI関連の需要が銅ほど大きくないためだが、主要生産地域である中東での供給削減が価格を下支えしている。
図8。9、10:主要AI関連株・半導体株・鉱業株の時価総額と株価パフォーマンス


鉄鋼需要の影響を大きく受ける鉄鉱石とニッケルは、鉄鋼業界の低迷を背景に、年初来で価格が下落している。主な要因は、中国の不動産市場やインフラ投資の低迷による鉄鋼需要の伸び悩みだ。
鉄鉱石については、ギニアのシマンドゥ鉱山から大量の供給が見込まれることも価格の下押し要因となっている。一方、ニッケルは世界最大の生産国であるインドネシアが生産能力の拡大を制限したことで、世界的な供給過剰がやや緩和されたものの、依然として供給量が需要を大きく上回っている。
亜鉛も需要の大部分を鉄鋼業界に依存しているが、深刻な供給不足を背景に、年初来では価格が上昇している。
貴金属も軟調な展開が続いており、銀、プラチナ、パラジウムはいずれも年初来で大幅に下落した。一方、金は下落率が約5%にとどまっており、他の貴金属と比べて底堅く推移している。
今週のAI関連株の急落では、特に中規模の時価総額を持つ企業が大きな打撃を受けた。パランティアは11%安、デルは23%安、クラウドストライクは17%安、ネビウスとコアウィーブはそれぞれ25%安となった(図8、9)。
ただし、デル、クラウドストライク、ネビウスの3社は年初から大幅に上昇していたため、今回の急落後も年初来ではプラスを維持している。パランティアの年初来上昇率は比較的小幅で、今回の急落によって年初来の騰落率が大幅なマイナスに転じたのはコアウィーブのみだった(図10)。
時価総額が特に大きい半導体関連株も下落したものの、下落幅は比較的小さかった。エヌビディアは7%安、ブロードコムは9%安、マイクロンは15%安、アドバンスト・マイクロ・デバイセズ(AMD)は13%安、インテルは14%安となった。
もっとも、これらの半導体関連株は、時価総額の小さいAI関連株よりも早い段階から下落し始めていた。そのため、直近の一定期間で見れば同程度の大幅な下落に見舞われているものの、下落がこの1週間に集中したわけではない。
市場では、AI関連企業が今後も資金調達を継続できるのかという懸念が高まっている。多くの企業で負債が過大な水準に近づきつつあり、金利上昇による資金調達コストの増加も重荷となっている。
一方、今週の大手鉱業株の下落は、AI関連株と比べて限定的だった。これらの鉱業企業の時価総額は中堅AI企業と同程度だが、半導体大手と比べるとはるかに小さい。
BHPとサザン・カッパーはそれぞれ4%安、リオ・ティントは5%安、フリーポート・マクモランは6%安となった。一方、ニューモントは金価格が下落するなかでも、週間で1.0%上昇した。
年初来の株価上昇率も、鉱業株はAI関連株ほど高くない。しかし、その分、過度な借り入れを伴う投機的な取引の影響を受けにくく、今週のハイテク株のような急激な反落に見舞われるリスクも比較的小さいと考えられる。
鉱業株の底堅さを支えているもう一つの要因が、比較的割安な株価評価だ。
企業価値を収益力と比較する指標であるEV/EBITDA倍率は、企業価値(株式時価総額と純有利子負債の合計)を、利払い・税引き・減価償却前利益(EBITDA)で割って算出する。
鉱業株のEV/EBITDA倍率が5.8~15.2倍にとどまる一方、AI関連株や半導体株の多くは20倍を超えており、なかには80~120倍に達する銘柄もある(図11)。
金属別に見ると、AI関連株の急落による影響を最も受けやすいのは銅と考えられる。銅価格の年初来上昇には、AI向けデータセンターの建設や電力供給設備の拡充に伴う需要増加が寄与しているためだ。一方、アルミニウムはAI関連需要への依存度が銅ほど高くない。
貴金属、とりわけ金と銀は、AI関連株の下落を受けて安全資産への資金逃避が進めば、価格が上昇する可能性がある。
プラチナとパラジウムについては、見通しがやや複雑だ。両金属は主に自動車の排ガス浄化触媒に使用されるため、AI関連産業との直接的な関係は限定的である。
ただし、AI関連株の急落が経済全体に波及すれば、消費者の購買意欲が低下し、自動車などの高額商品の販売が落ち込むおそれがある。その場合、プラチナとパラジウムの需要にも悪影響が及ぶ可能性がある。
鉄鉱石、ニッケル、亜鉛は主に世界の鉄鋼需要に左右されるため、AI関連株の急落による直接的な影響は限定的とみられる。
図11:主要鉱業株・AI関連株・半導体株のEV/EBITDA倍率比較
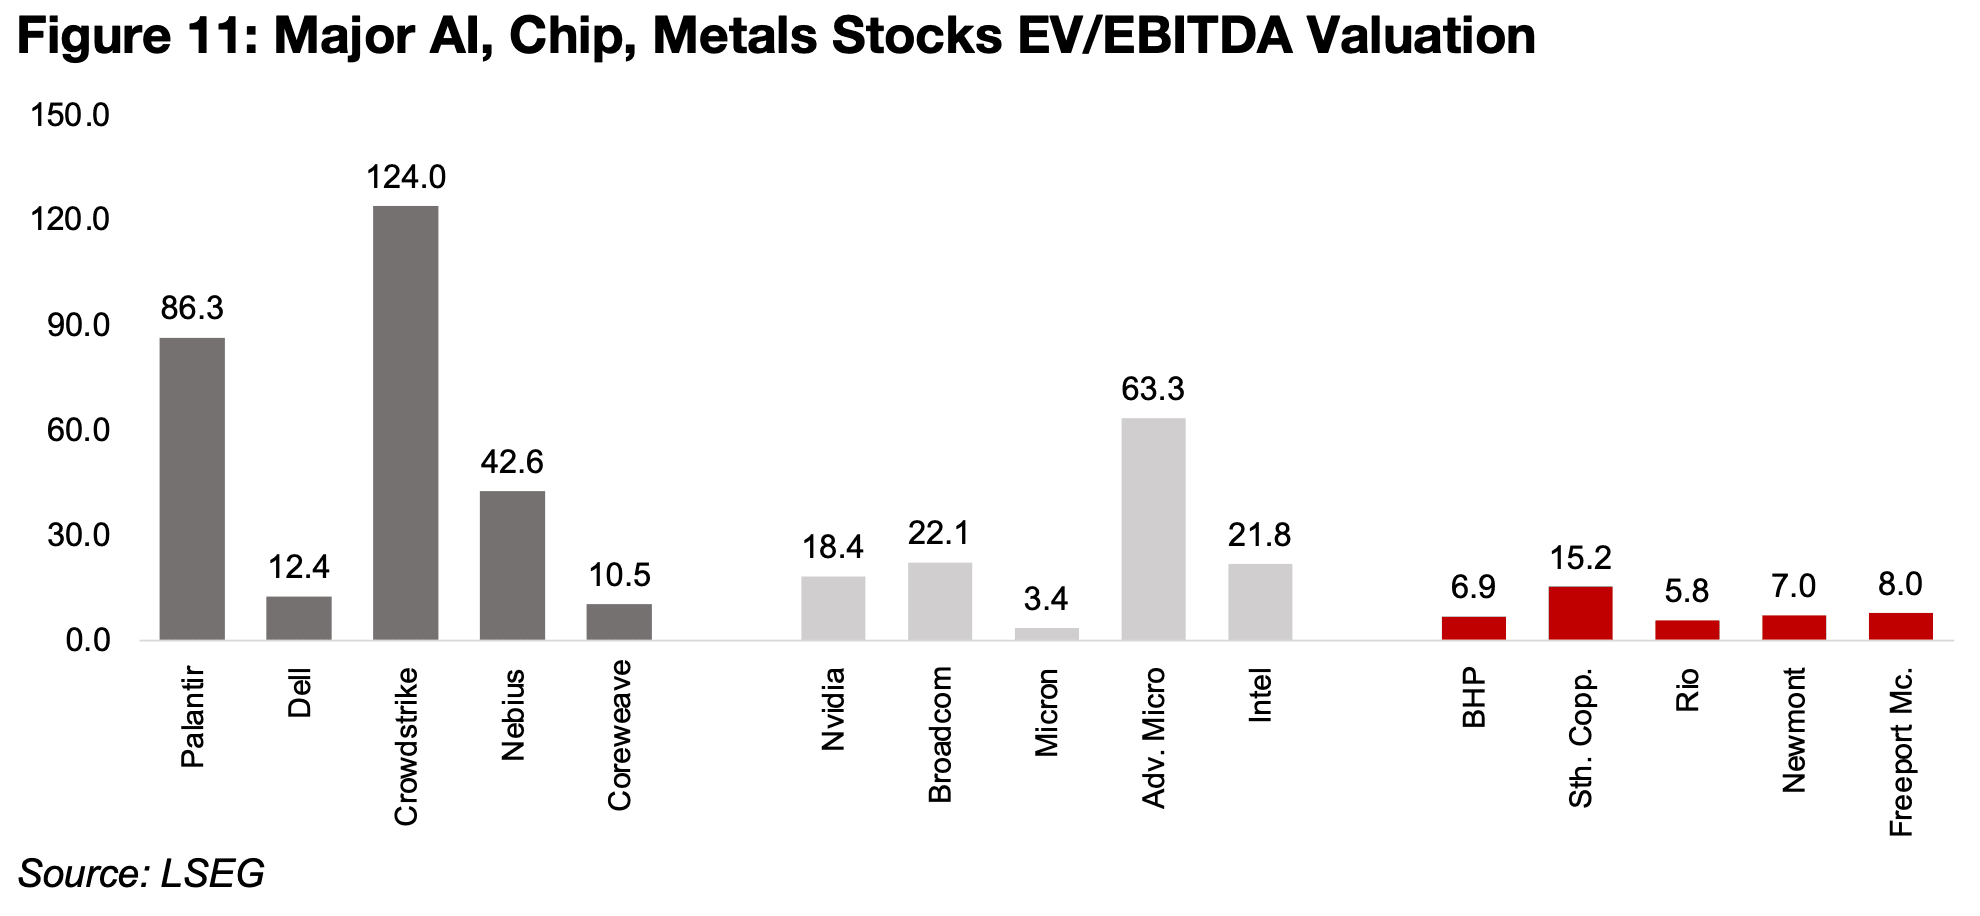
図12、13:メジャー金鉱株とTSXVのジュニア金鉱株

ニューモントを除くメジャー鉱山株と、TSXV上場の金関連銘柄の大半が下落した(図12、13)。
主にカナダ国内で事業を展開するTSXV上場の金関連企業では、アルテミス・ゴールドが2026年第3四半期の生産実績を発表した。また、ゴールドX2はモス・プロジェクトのメイン・ゾーンとサウスウエスト・ゾーン、シトカはRCプロジェクトのサドル・ゾーンとアイガー・ゾーン、チューダーはトリーティ・クリーク・プロジェクトのパーフェクトストーム・ゾーンにおける掘削結果をそれぞれ公表した(図14)。
一方、主に海外で事業を展開する企業では、ゴールドグループがルカへの戦略的投資を完了し、ソー・エクスプロレーションズが2026年第3四半期の生産実績を発表した(図15)。
図14:カナダ国内におけるジュニア金鉱会社の最新情報

図15:カナダの海外展開ジュニア金鉱会社の最新動向

アルテミス・ゴールドの2026年第3四半期の金生産量は6万9,500オンスとなり、前年同期比14.0%増と堅調に推移した。ただし、過去最高を記録した2026年第2四半期の7万4,100オンスからは6.1%減少した(図16)。
同社は2025年第1四半期に1万2,700オンスを生産し、同年5月に商業生産を開始した。2025年第2四半期には生産量が5万600オンスに拡大し、初めて四半期を通じて本格操業を行った第3四半期には6万1,000オンスに達した。
2026年の累計生産量は20万5,532オンスとなっており、通年の生産目標である26万5,000~29万オンスの達成が見込まれている。また、鉱石処理能力を33%引き上げるフェーズ1A拡張工事は現在77%まで進んでおり、2026年第4四半期中に完了する見通しだ。
一方、ソー・エクスプロレーションズが操業するセギロラ鉱山では、金生産量の減少傾向が続いている。
同鉱山の生産量は2024年第4四半期に2万4,700オンスでピークを記録した。その後、2025年第2四半期には前年同期比25.9%増と最も高い成長率を記録し、同年第4四半期には2万3,700オンスと、過去最高に近い水準まで回復した(図17)。
しかし、2026年に入ってからは減少傾向が続き、第3四半期の生産量は1万5,500オンスと、前年同期比31.4%減少した。特に8月下旬の豪雨が生産に悪影響を及ぼしたという。
これを受け、同社は2026年の金生産量見通しを従来の7万5,000~8万5,000オンスから、7万~7万2,000オンスに下方修正した。
鉱石の金品位も2025年第3四半期の2.26g/tから2026年第2四半期には1.54g/tまで低下した。その後、2026年第3四半期には1.69g/tまで回復している。
図16:アルテミス・ゴールドの金生産量

図17:ソー・エクスプロレーションの生産量

【免責事項】
本書は情報提供のみを目的としており、事業計画や投資における専門家による財務・法務アドバイスの代替として使用すべきではありません。
本書に含まれる予測が特定の結果や成果につながることを保証するものではなく、記事の内容に基づいて全体的または部分的に行われた投資判断やその他の行動について、当メディアは一切の責任を負いません。
Ben McGregor 氏は、CanadianMiningReport.com において「Weekly Roundup」を執筆している分析者であり、金属・鉱業セクターに関する鋭い視点で知られている。市場トレンドを見抜く能力に長け、複雑な市場の動きを TSXV(トロント・ベンチャー取引所)のジュニア鉱山企業を中心に、簡潔かつ分かりやすい洞察へと落とし込んでいる。
毎週のレポートでは、金・銅・ウランなど幅広いテーマを扱い、データに基づく分析と投資機会を見極める視点を組み合わせて、読者に価値ある情報を提供している。ダイナミックに変動する鉱山セクターにおいて、投資家にとって重要な情報源となっている人物である。