※本記事は、Canadian Mining Report にて Ben McGregor 氏が執筆した内容を翻訳・再構成したものです。
債券利回りの上昇と米ドル高が進むなか、金価格は1.3%上昇し、1オンスあたり4,162米ドルとなった。市場では原油高によるインフレ加速や追加利上げへの懸念よりも、エネルギー価格の上昇が需要を冷え込ませるリスクが意識され始めた可能性がある。
主要銀鉱株のほぼすべてが過去1年間で大幅に上昇し、銀価格が下落するなかでも株価のバリュエーションは高水準を維持している。一方、銀の在庫は足元で増加しているものの、市場の供給不足は過去2年間で大幅に縮小した。
金価格の反発を受け、金鉱株も上昇した。GDXは1.7%高、GDXJは0.7%高となった。
一方、主要株価指数はまちまちの動きとなり、S&P500は1.0%高、ナスダックは0.5%高、ラッセル2000は1.0%安となった。
図1:金先物価格の週間パフォーマンス
図2:金鉱株ETF
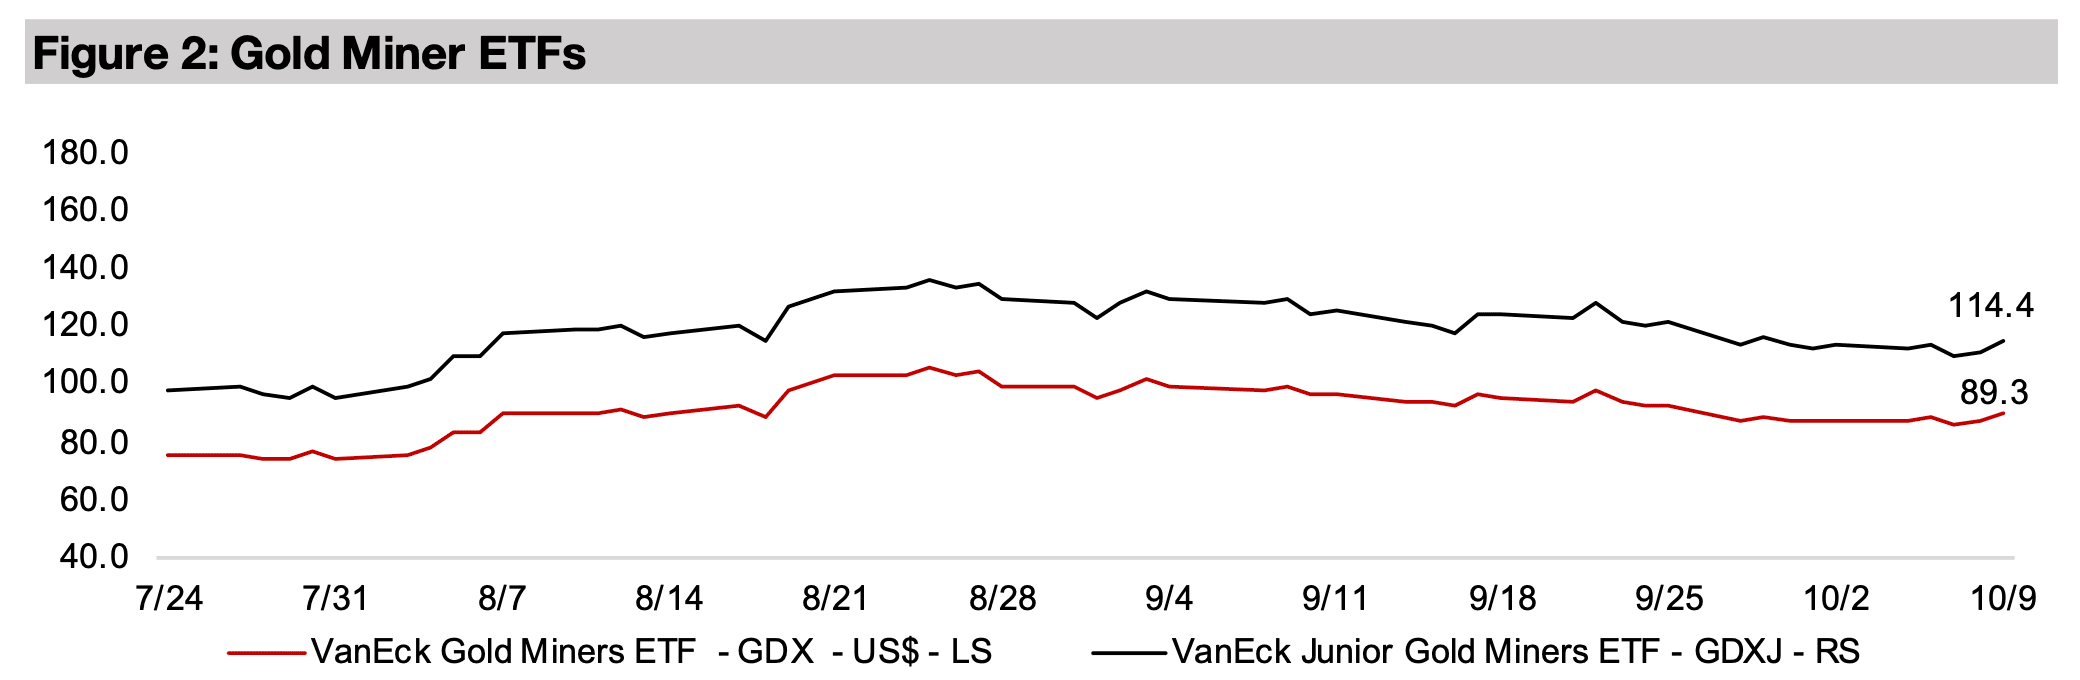
図3:金先物および金鉱株ETFの価格パフォーマンス
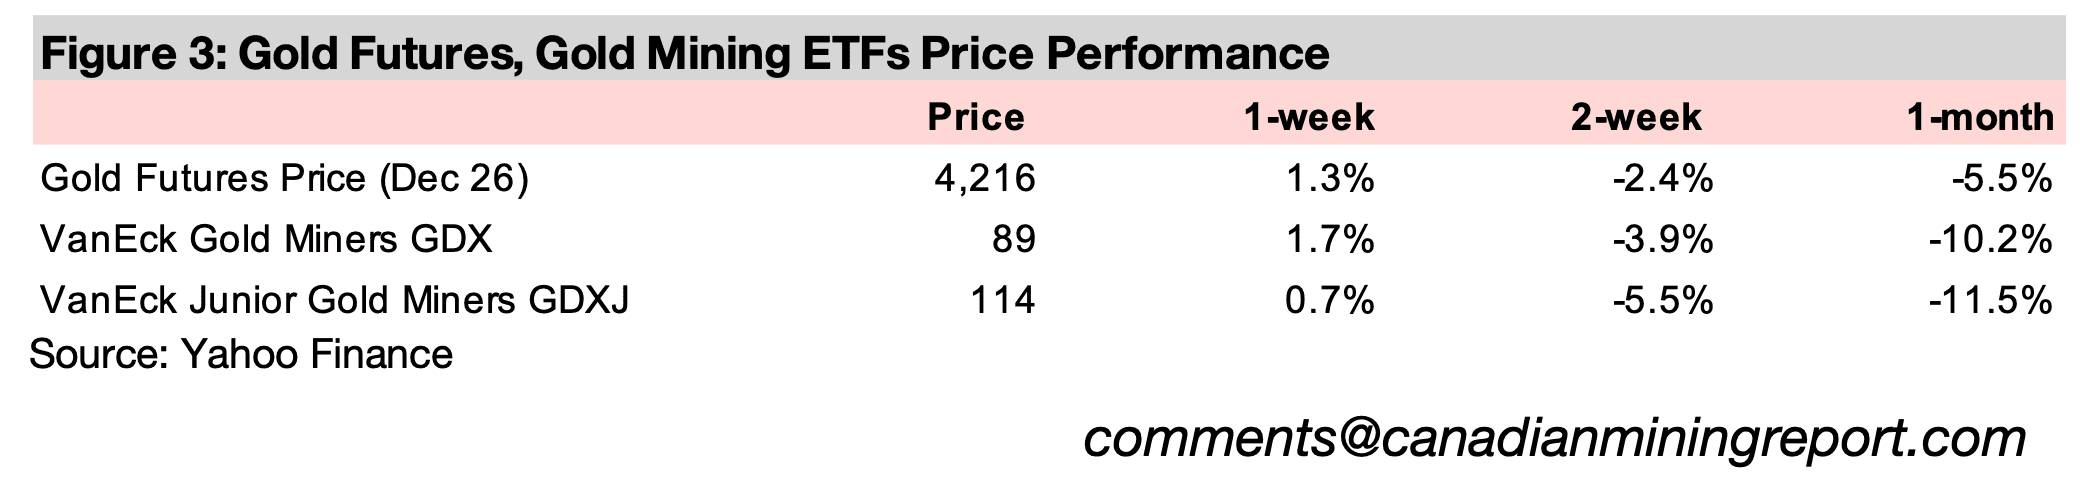
金価格は2週間続いた下落から反発し、1.3%上昇して1オンスあたり4,216米ドルとなった。米国10年国債利回りは一時5.34%まで上昇し、週末には5.24%まで低下したものの、米ドル高も進んだ。
通常、国債利回りの上昇と米ドル高は金価格の下落要因となる。しかし今回は、経済や地政学情勢をめぐるリスクが依然として高く、金価格を下支えした可能性がある。
背景には、原油高に対する市場の見方の変化があると考えられる。これまでは原油高がインフレを加速させ、追加利上げにつながることが懸念されていた。しかし足元では、原油高によって消費や経済活動が冷え込み、需要が減少するリスクに市場の関心が移りつつあるとみられる。
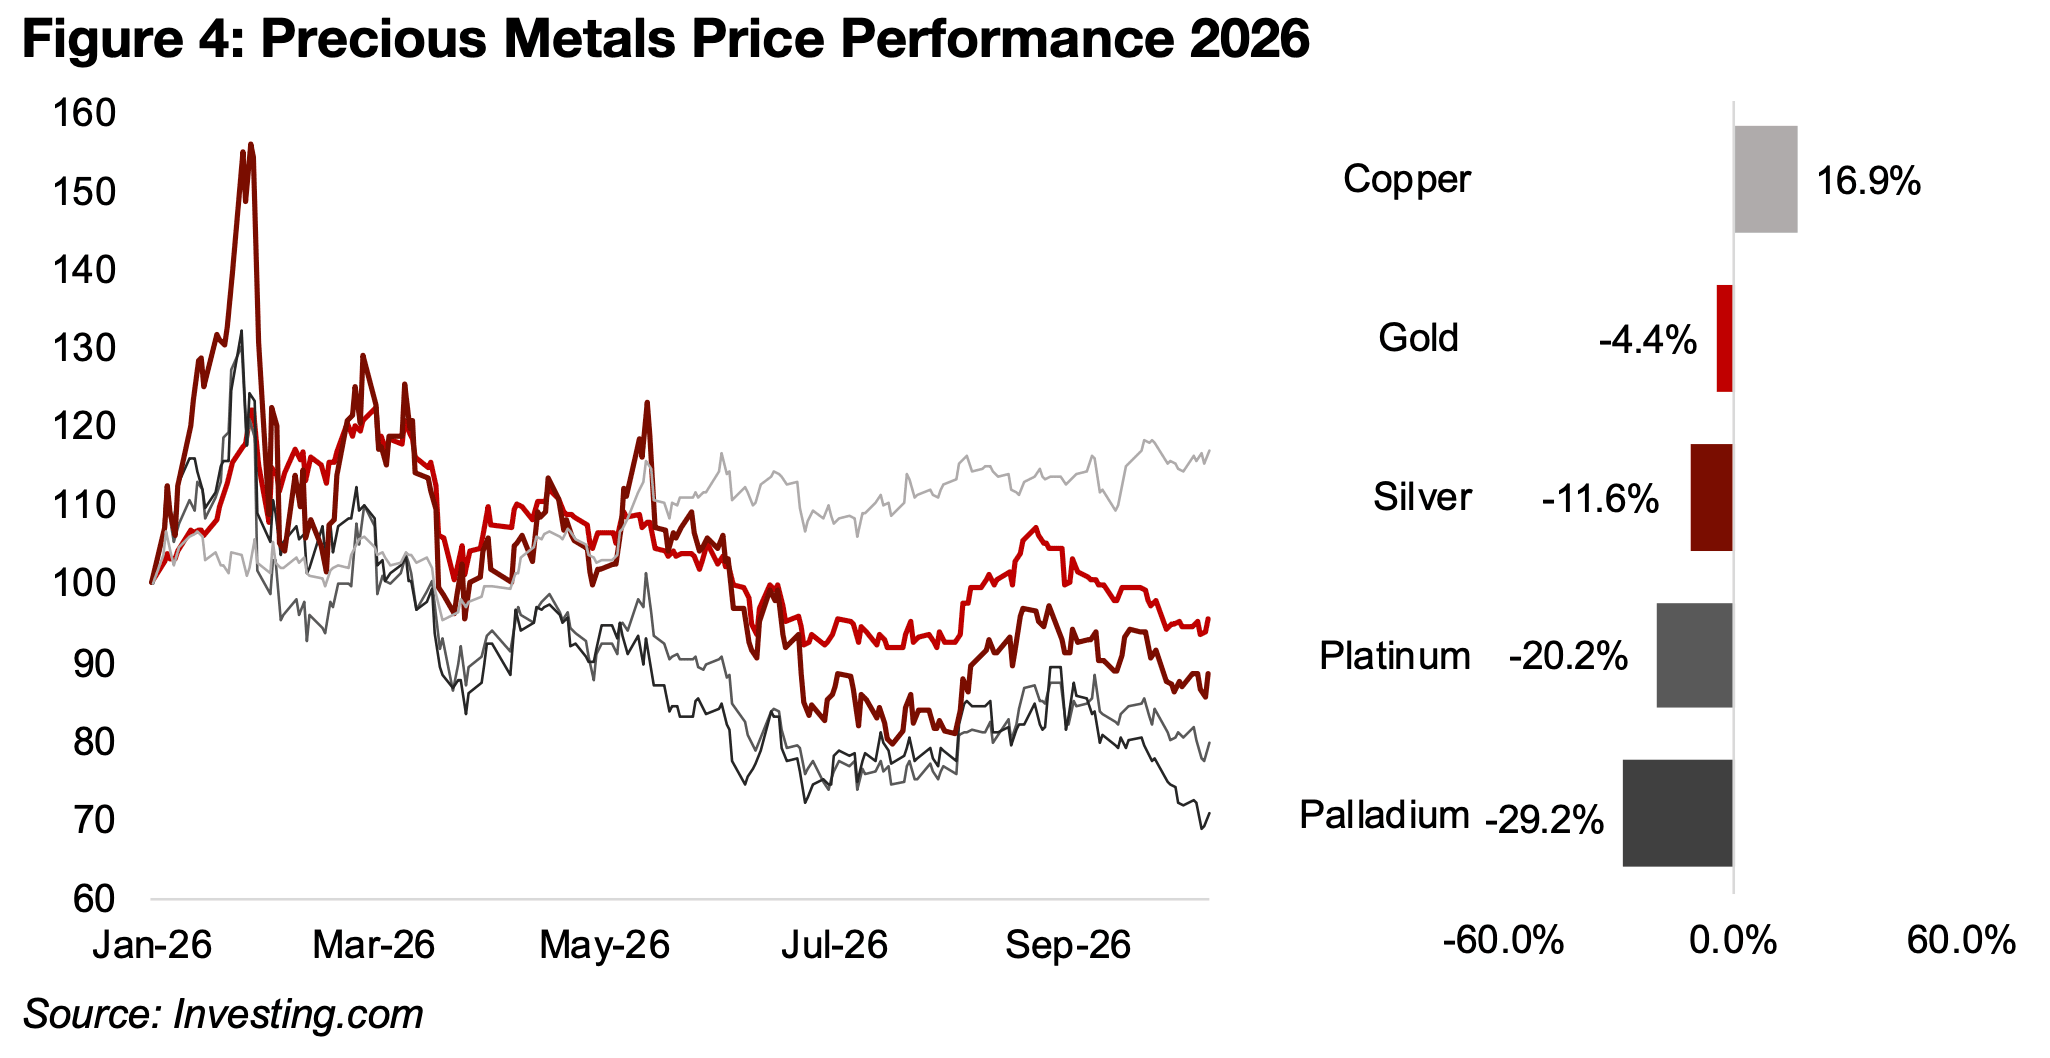
2026年の金価格は年初来4.4%の下落にとどまり、比較的横ばいで推移している。これは金利上昇や米ドル高による下押し圧力と、経済・地政学的リスクによる下支えが、おおむね均衡していることを示唆している(図4)。
一方、銅価格は年初来16.9%上昇した。通常の景気循環であれば、金価格が横ばいで銅価格が上昇する状況は、過度なインフレを伴わない景気拡大を示している可能性がある。
しかし、今回の銅価格上昇には特殊な要因が影響している。米国の関税政策に対する懸念から銅在庫が米国内に大量に集中し、世界的な在庫分布に大きな偏りが生じているためだ。さらにAIブームに伴う銅需要の増加も価格を押し上げている。市場では、こうした動きが今後反転し、銅価格の下落につながる可能性が懸念されている。
銀価格が年初来11.6%下落していることも、銅価格の上昇が必ずしも世界経済全体の成長を反映していないことを示唆している。
銀価格は金と同様に金利や金融政策の影響を受ける一方、銅と同様に産業需要にも左右される。そのため、銅価格の上昇が世界的な景気拡大によるものであれば、銀価格のパフォーマンスは金と銅の中間程度になると考えられる。しかし実際には銀価格が両者を下回っており、銅価格の上昇には市場固有の要因が強く影響している可能性がある。
図4:金属価格の推移(2026年)
銀価格が低迷した背景には、年初の高値から急落したことで投資家の間に弱気な見方が残っていたこともあると考えられる。ただし、過去2カ月間で下落傾向は大幅に和らいでいる。
年初の銀価格の過熱ぶりは、金価格を銀価格で割った「金銀比価(ゴールド・シルバー・レシオ)」にも表れている。この比率は2026年1月下旬に48.4倍まで急低下した(図6)。
これは2021~2026年の平均79.6倍だけでなく、1915~2020年の長期平均54.1倍も下回り、2010年に記録した45.4倍という低水準に迫るものだった。金銀比価が低いほど銀は金に対して割高であることを意味し、当時の銀価格が過大評価されていた可能性を示している(図5)。
しかし、その後は銀価格が金価格を下回るパフォーマンスとなり、金銀比価は69.6倍まで上昇した。中期平均に近づいたことで、金と銀の相対的な価格の歪みは大幅に解消されている。
図5、6:金銀比率

銀市場の最新データでは、価格の上昇要因と下落要因が混在している。
ロンドン貴金属市場協会(LBMA)の銀在庫は、2026年3月の71万1,000オンスから9月には93万2,000オンスまで増加した。在庫の増加は銀価格の下押し要因となるものの、2021年6月の118万オンスを依然として大きく下回っており、過剰な水準とはいえない(図7)。
一方、世界の主要な銀生産国であるメキシコとペルーでは、生産量の伸びが大幅に鈍化している。両国は世界の銀生産量で上位3カ国に入っており、供給の伸び悩みが銀価格を下支えする要因となっている(図8)。
メキシコの銀生産量の前年比増加率は2025年を通じて上昇し、2026年1月には29.3%に達した。しかし、その後は低下に転じ、7月には前年同月比2.3%減となった。ただし、6月の8.5%減からは改善している(図9)。
ペルーでも生産量の伸びが鈍化しており、前年比増加率は2025年3月の24.6%から2026年7月には0.5%まで低下した。ただし、2026年5月の11.1%減からは回復している(図10)。
図7、8:銀在庫と銀生産量
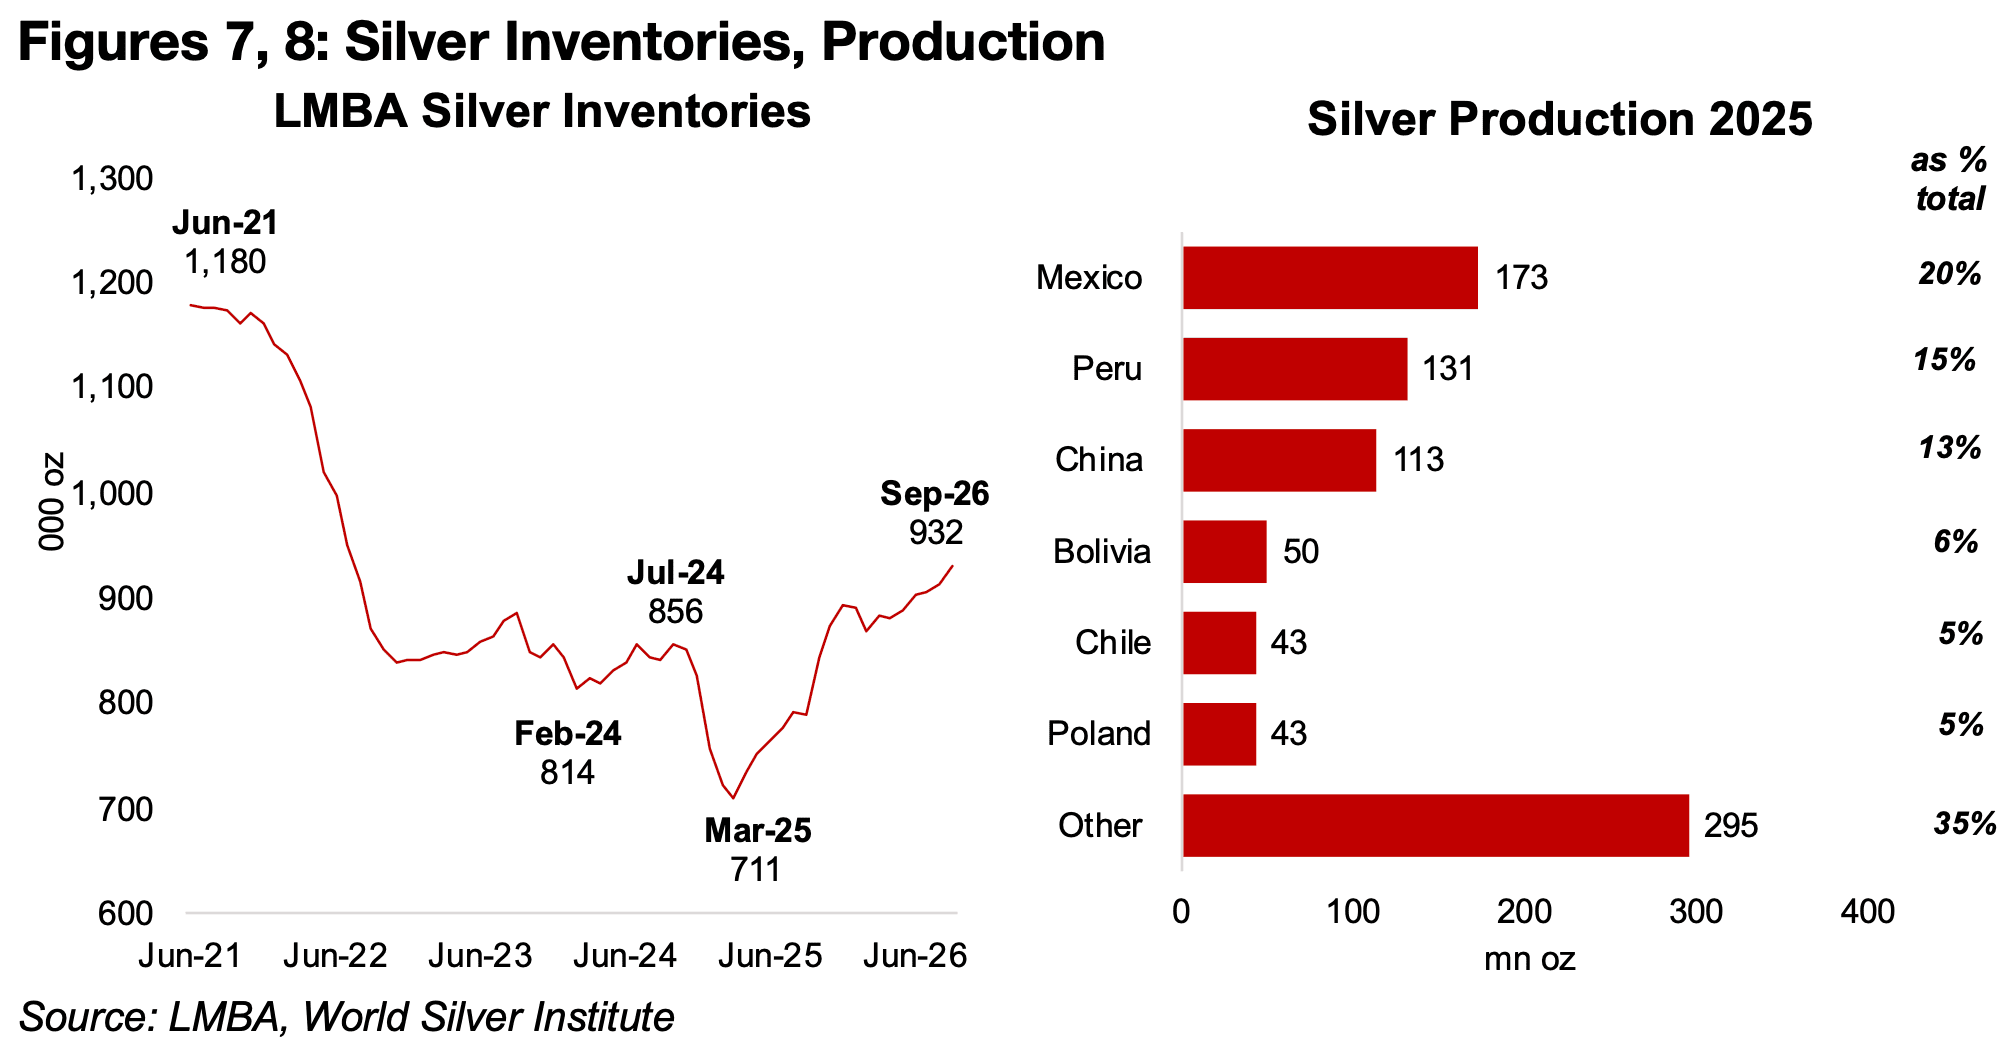
図9、図10:メキシコとペルーの銀生産量
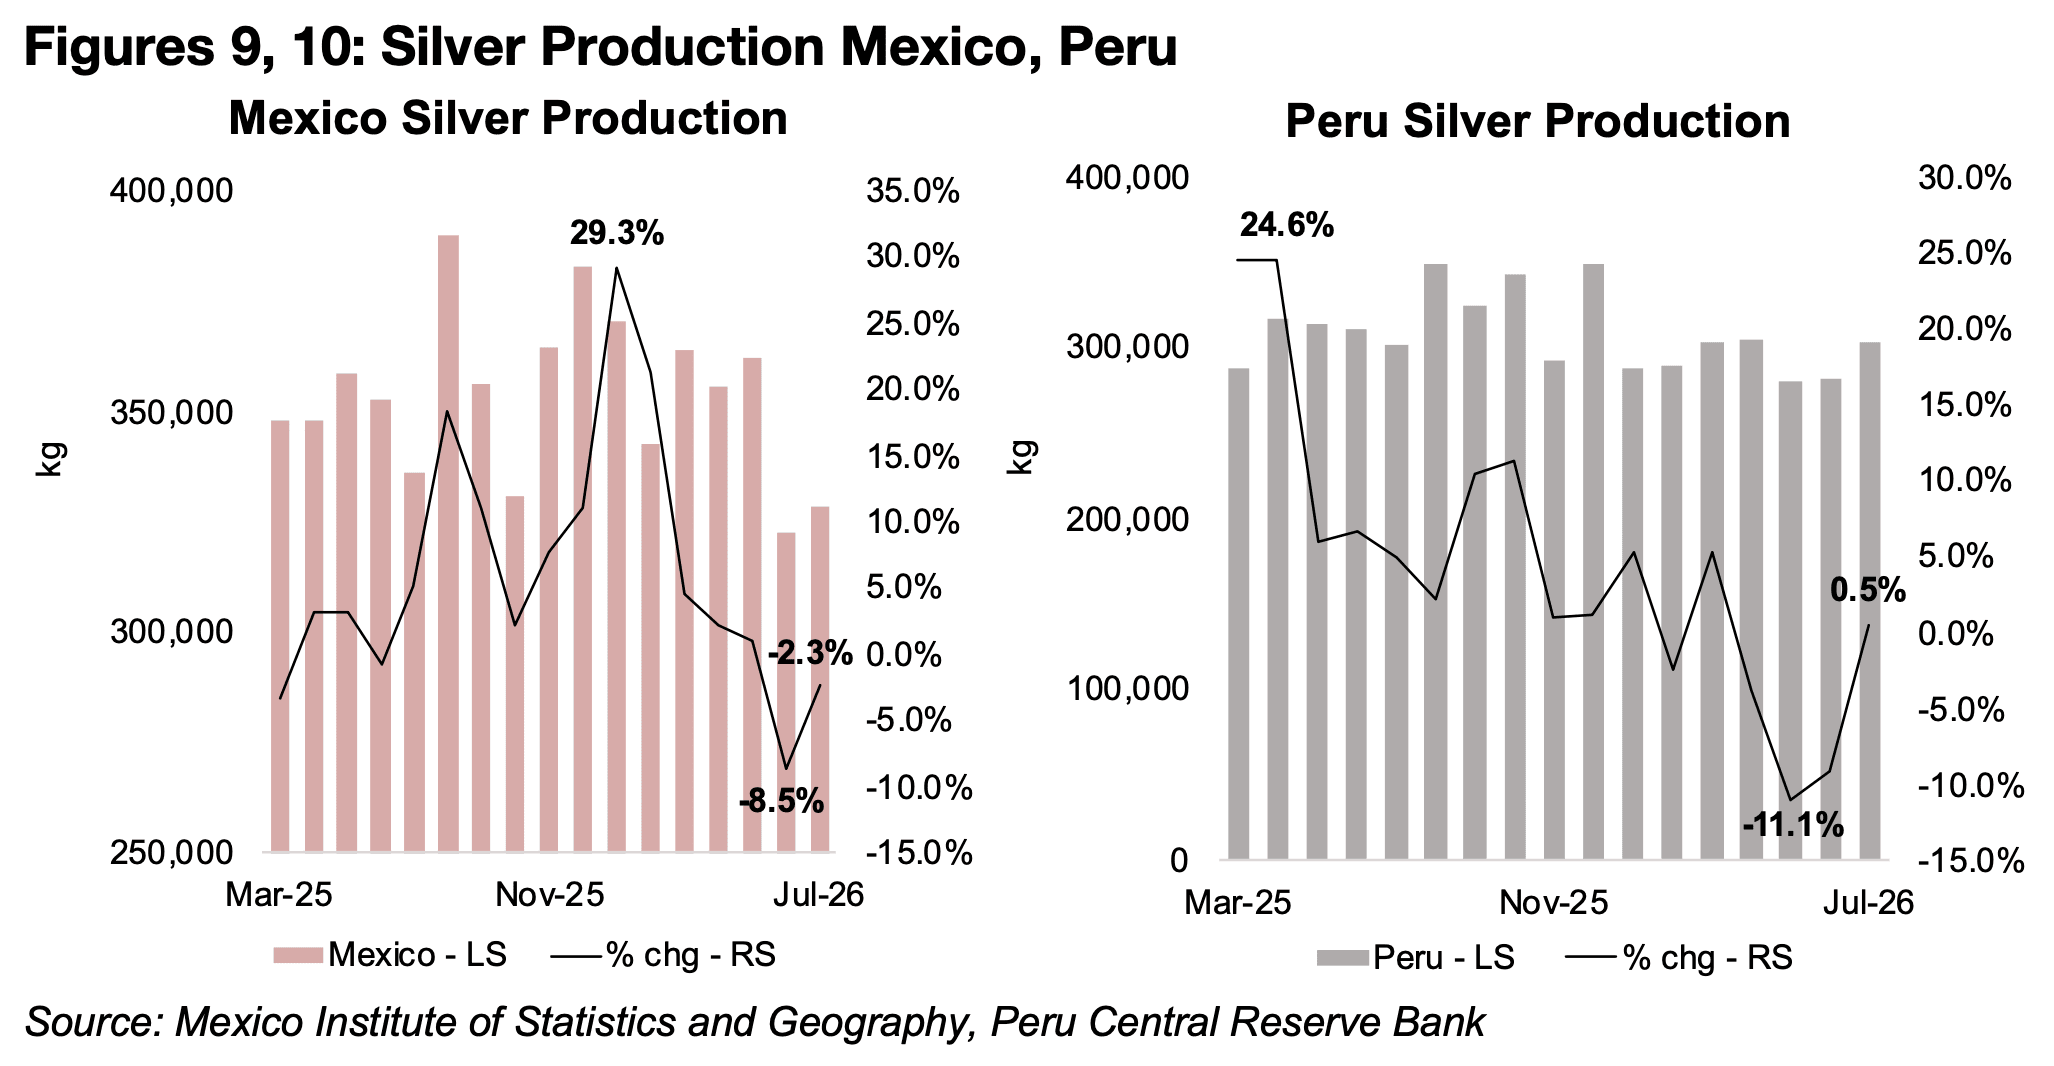
メキシコとペルーにおける銀生産量の伸び率の低下は、世界銀協会が予測する2026年の世界の銀生産量の前年比2.2%減と一致している。
これは2025年の6.9%増から大幅な減速となる。ただし、2013~2026年の年間平均増加率がわずか0.4%であることを踏まえると、2025年の高い伸び率は例外的なものだったといえる(図11)。
一方、銀の需要も2026年には前年比1.6%減少すると予測されている。ただし、減少率は過去3年間と比べて小さくなる見通しだ。
2026年の銀市場の供給不足は4,620万オンスと予測されており、2025年とほぼ同水準になる見込みだ。ただし、2022年の2億5,400万オンス、2023年の2億オンス、2024年の1億3,770万オンスと比較すると、供給不足は大幅に縮小している(図12)。
図11、12:銀の供給、需要、市場バランス

銀価格が低迷する一方、主要な銀鉱株は過去1年間で堅調に推移している。Coeurを除くほぼすべての銘柄が10~30%程度上昇した(図13、14)。
その背景には、銀鉱山会社の収益が銀価格だけに左右されないことがある。主要企業のうち、売上高に占める銀の割合が50%を超えるのはFirst Majestic(57.6%)のみで、その他の企業は金を中心に、銀以外の金属からも多くの収益を得ている(図15)。
株価が堅調なことから、銀鉱株のバリュエーションも比較的高い水準にある。多くの銘柄は2025年の高値から下落しているものの、Fresnillo、Hecla、First Majestic、Coeurの株価純資産倍率(PBR)は3.8~5.3倍となっている。一般にPBRが3倍未満であれば比較的穏当な水準とみなされるが、3倍を超えると割高感が意識され始める。なお、Coeurは他社と異なり、現在も直近の高値圏で推移している(図16)。
一方、Pan AmericanのPBRは2.8倍と比較的落ち着いた水準にあり、Buenaventuraは1.7倍、Fortunaは1.9倍とさらに低い。
図13、14:主要銀鉱株の時価総額、価格パフォーマンス

図15:セグメント別の銀鉱株の売上高
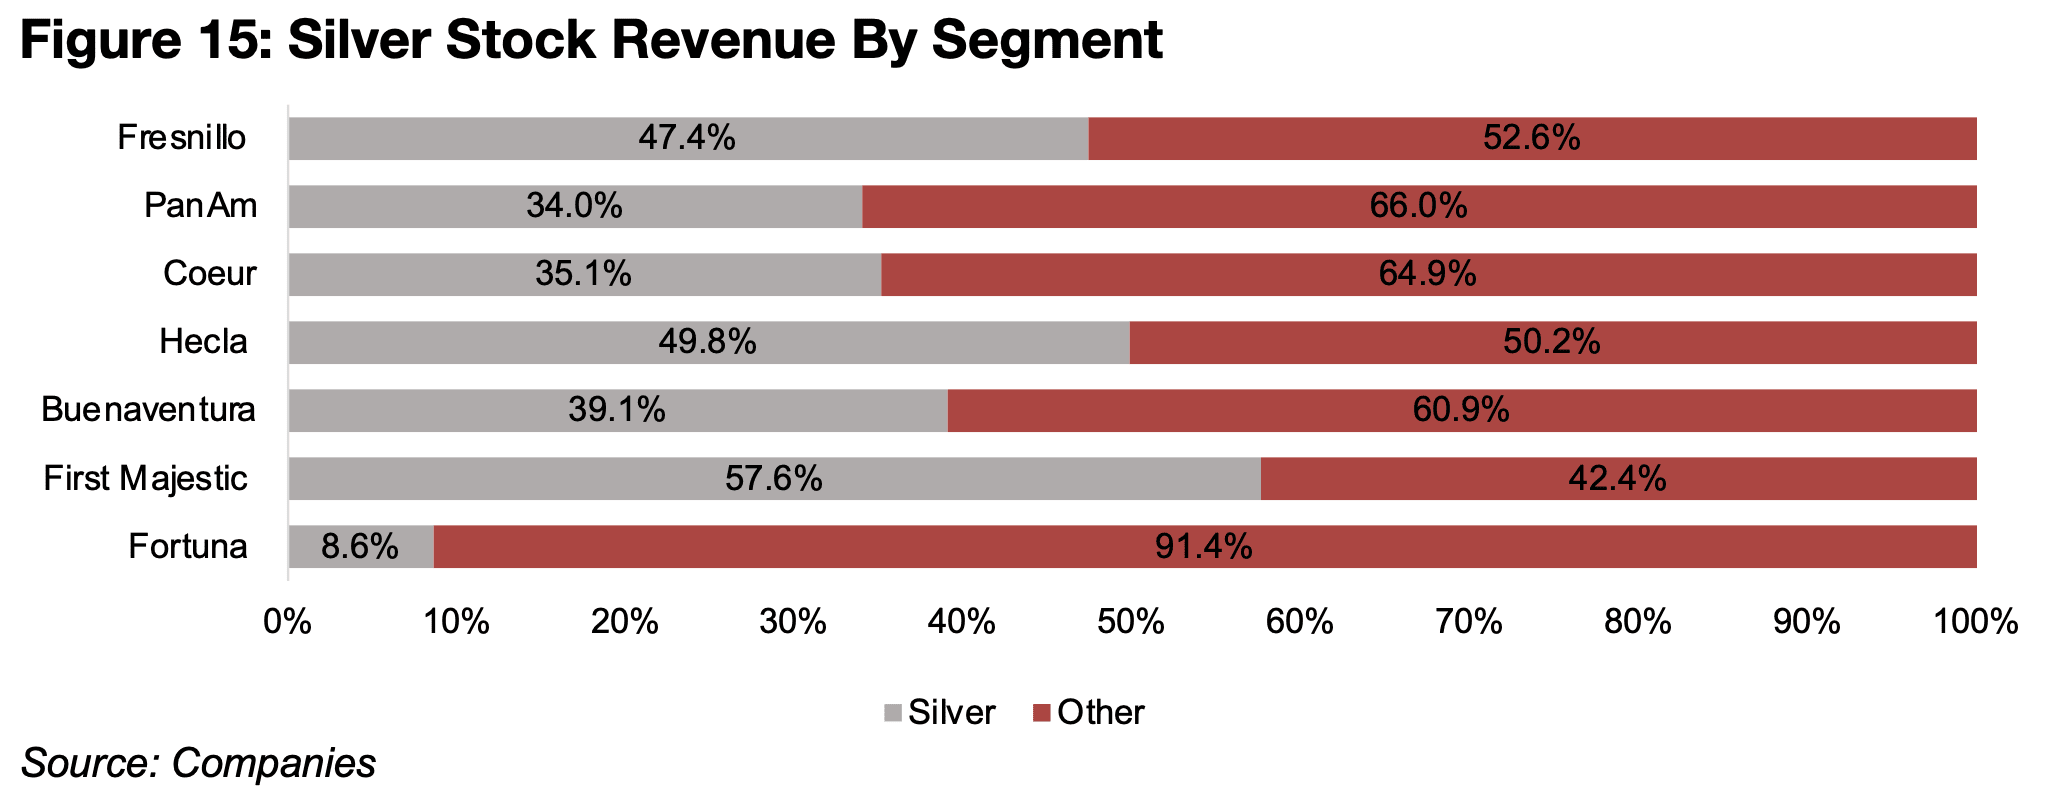
図16:銀鉱株の株価純資産倍率(PBR)
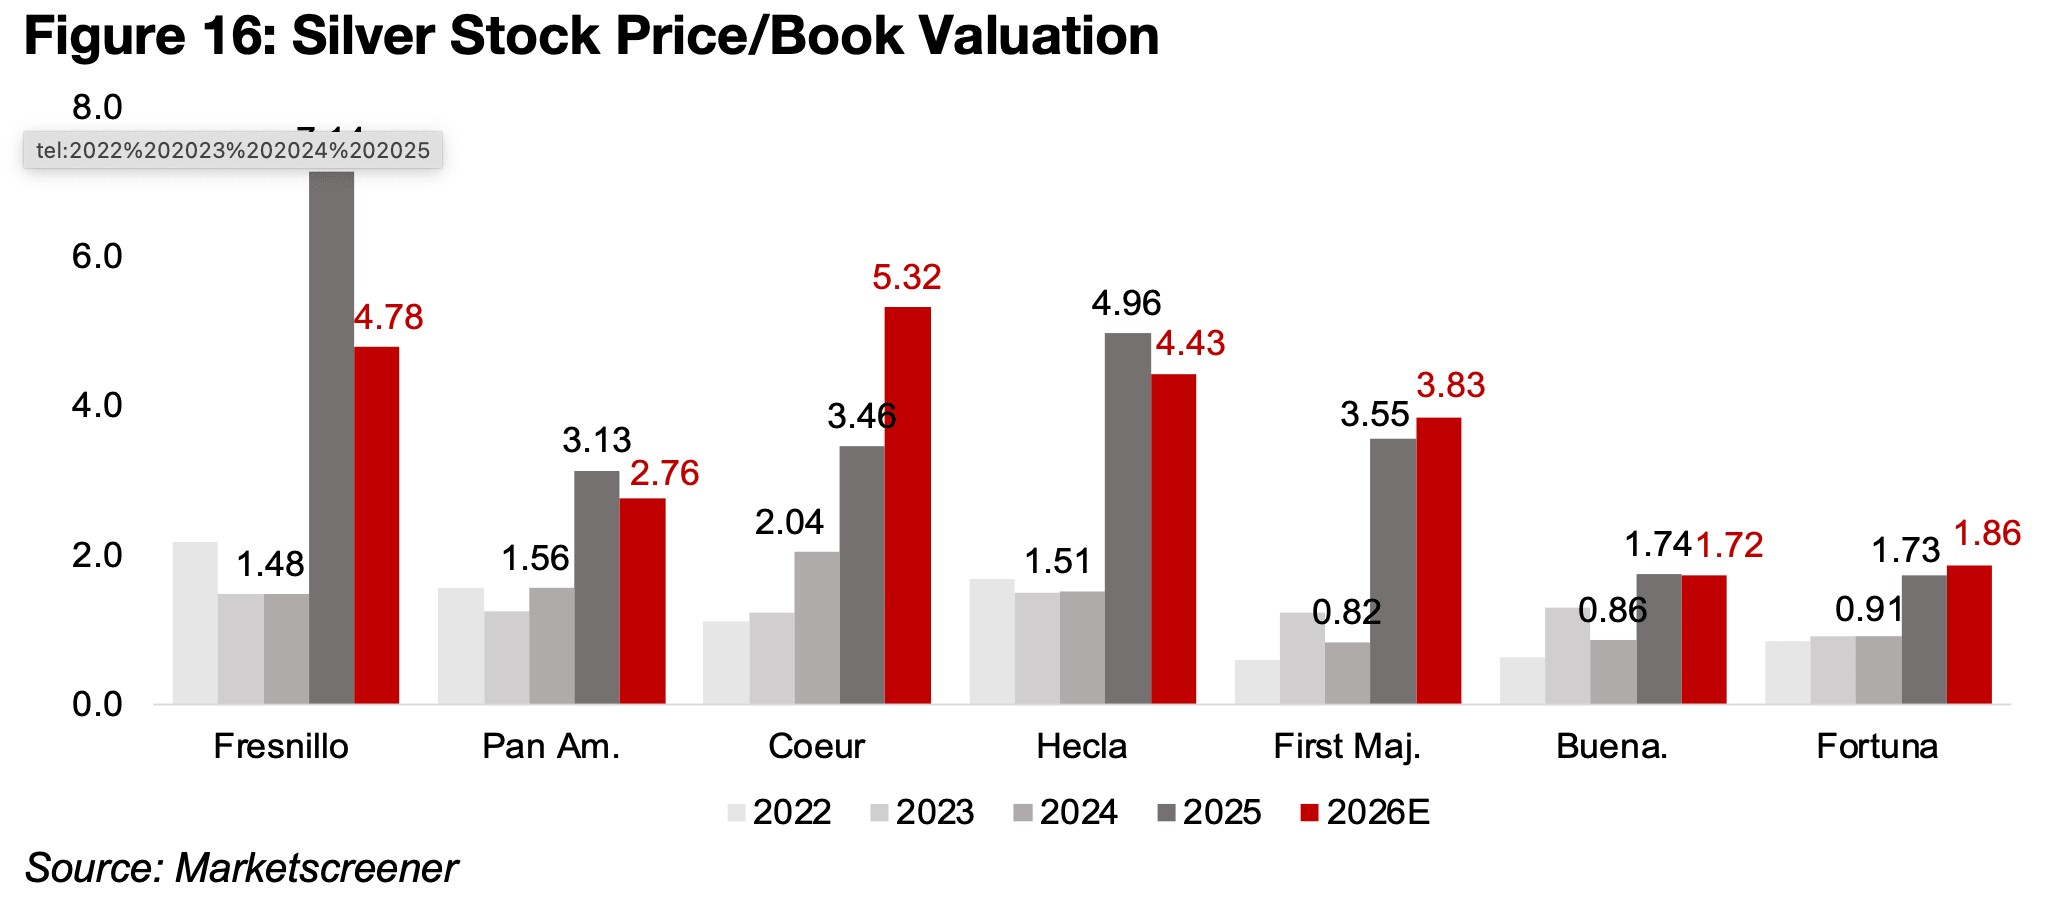
図17:主要な銀鉱株の上昇余地と目標値
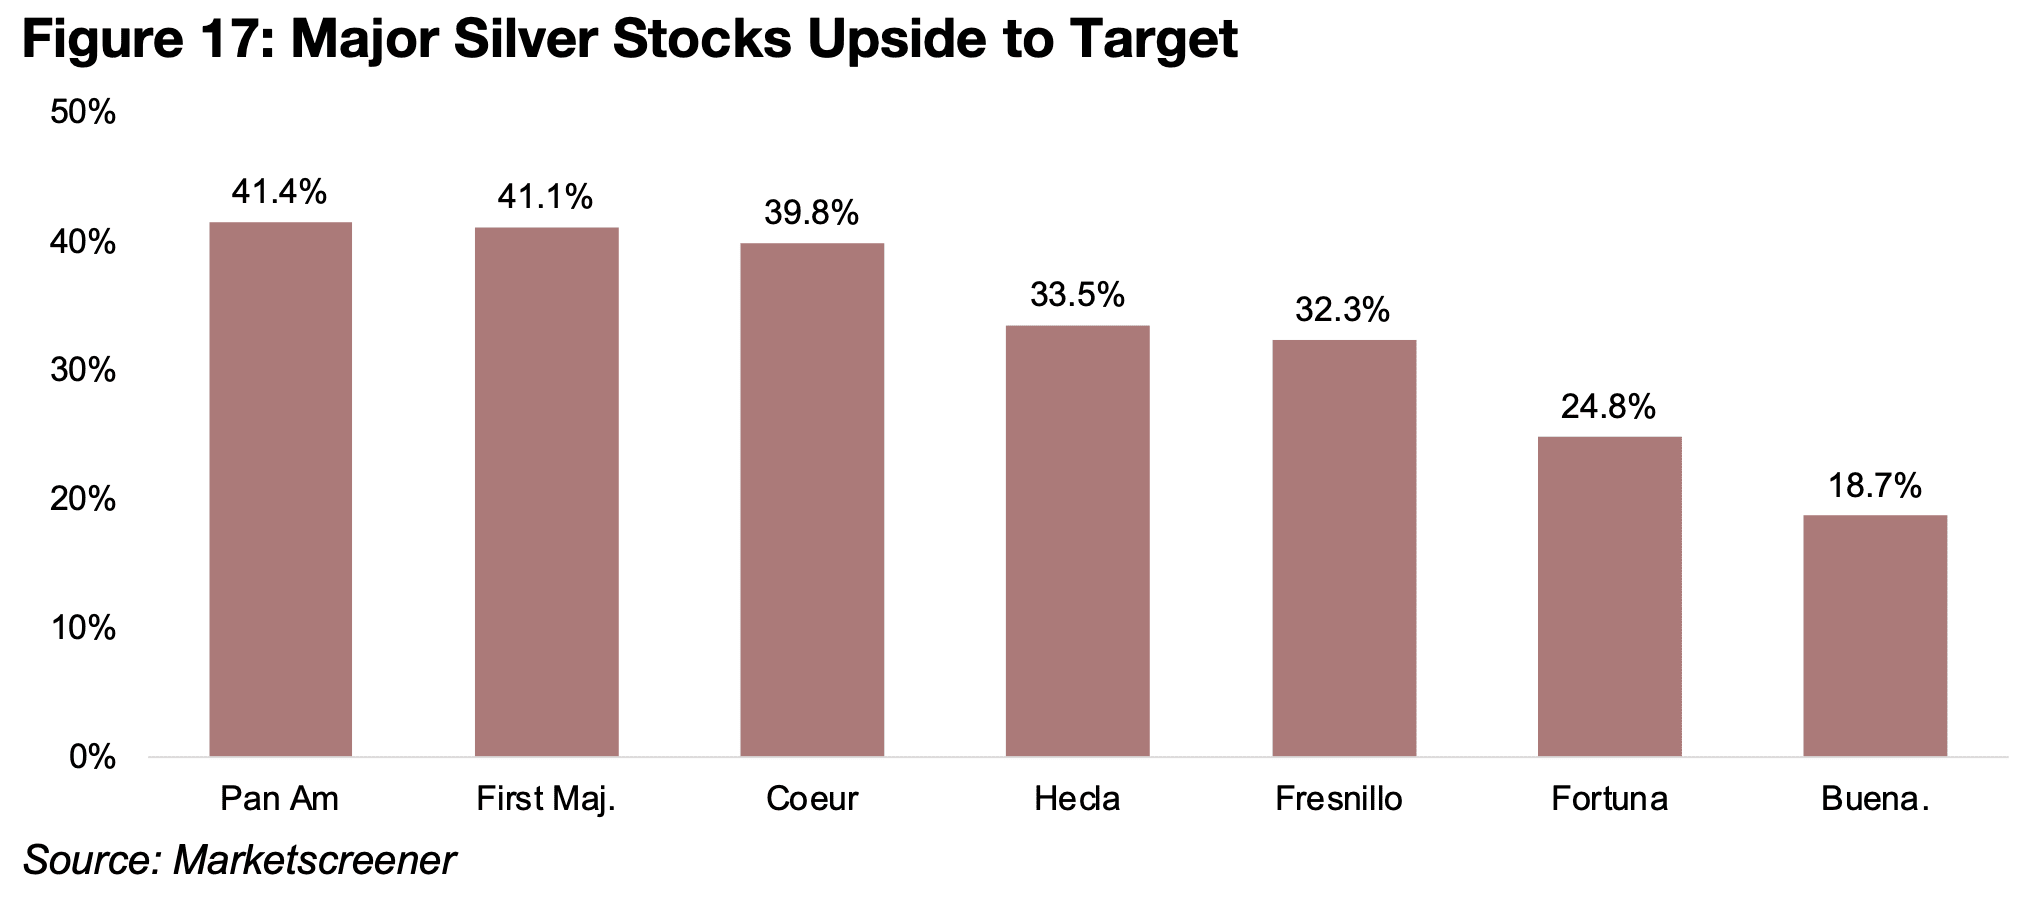
主要な銀鉱株はいずれも、アナリストの目標株価に対して18.7~41.4%の上昇余地がある(図17)。
PBRが高いにもかかわらず、これだけの上昇余地が見込まれているのは、市場が中長期的な銀価格の上昇を期待しているためと考えられる。一方、2026年の銀価格については比較的慎重な予想が維持されている。
そのため、2026年の予想純資産が低く見積もられ、結果としてPBRが高くなっている可能性がある。実際の銀価格が予想を上回れば、鉱山会社の収益や純資産が増加し、PBRが低下することも考えられる。
また、2026年は金と銀の価格がともに低迷しているものの、今後は回復の余地がある。景気減速を受けて米連邦準備制度理事会(FRB)や各国中央銀行が利上げ姿勢を緩めれば、金と銀の価格を押し上げる要因となる可能性がある。
図18、19:メジャー金鉱株とTSXVのジュニア金鉱株
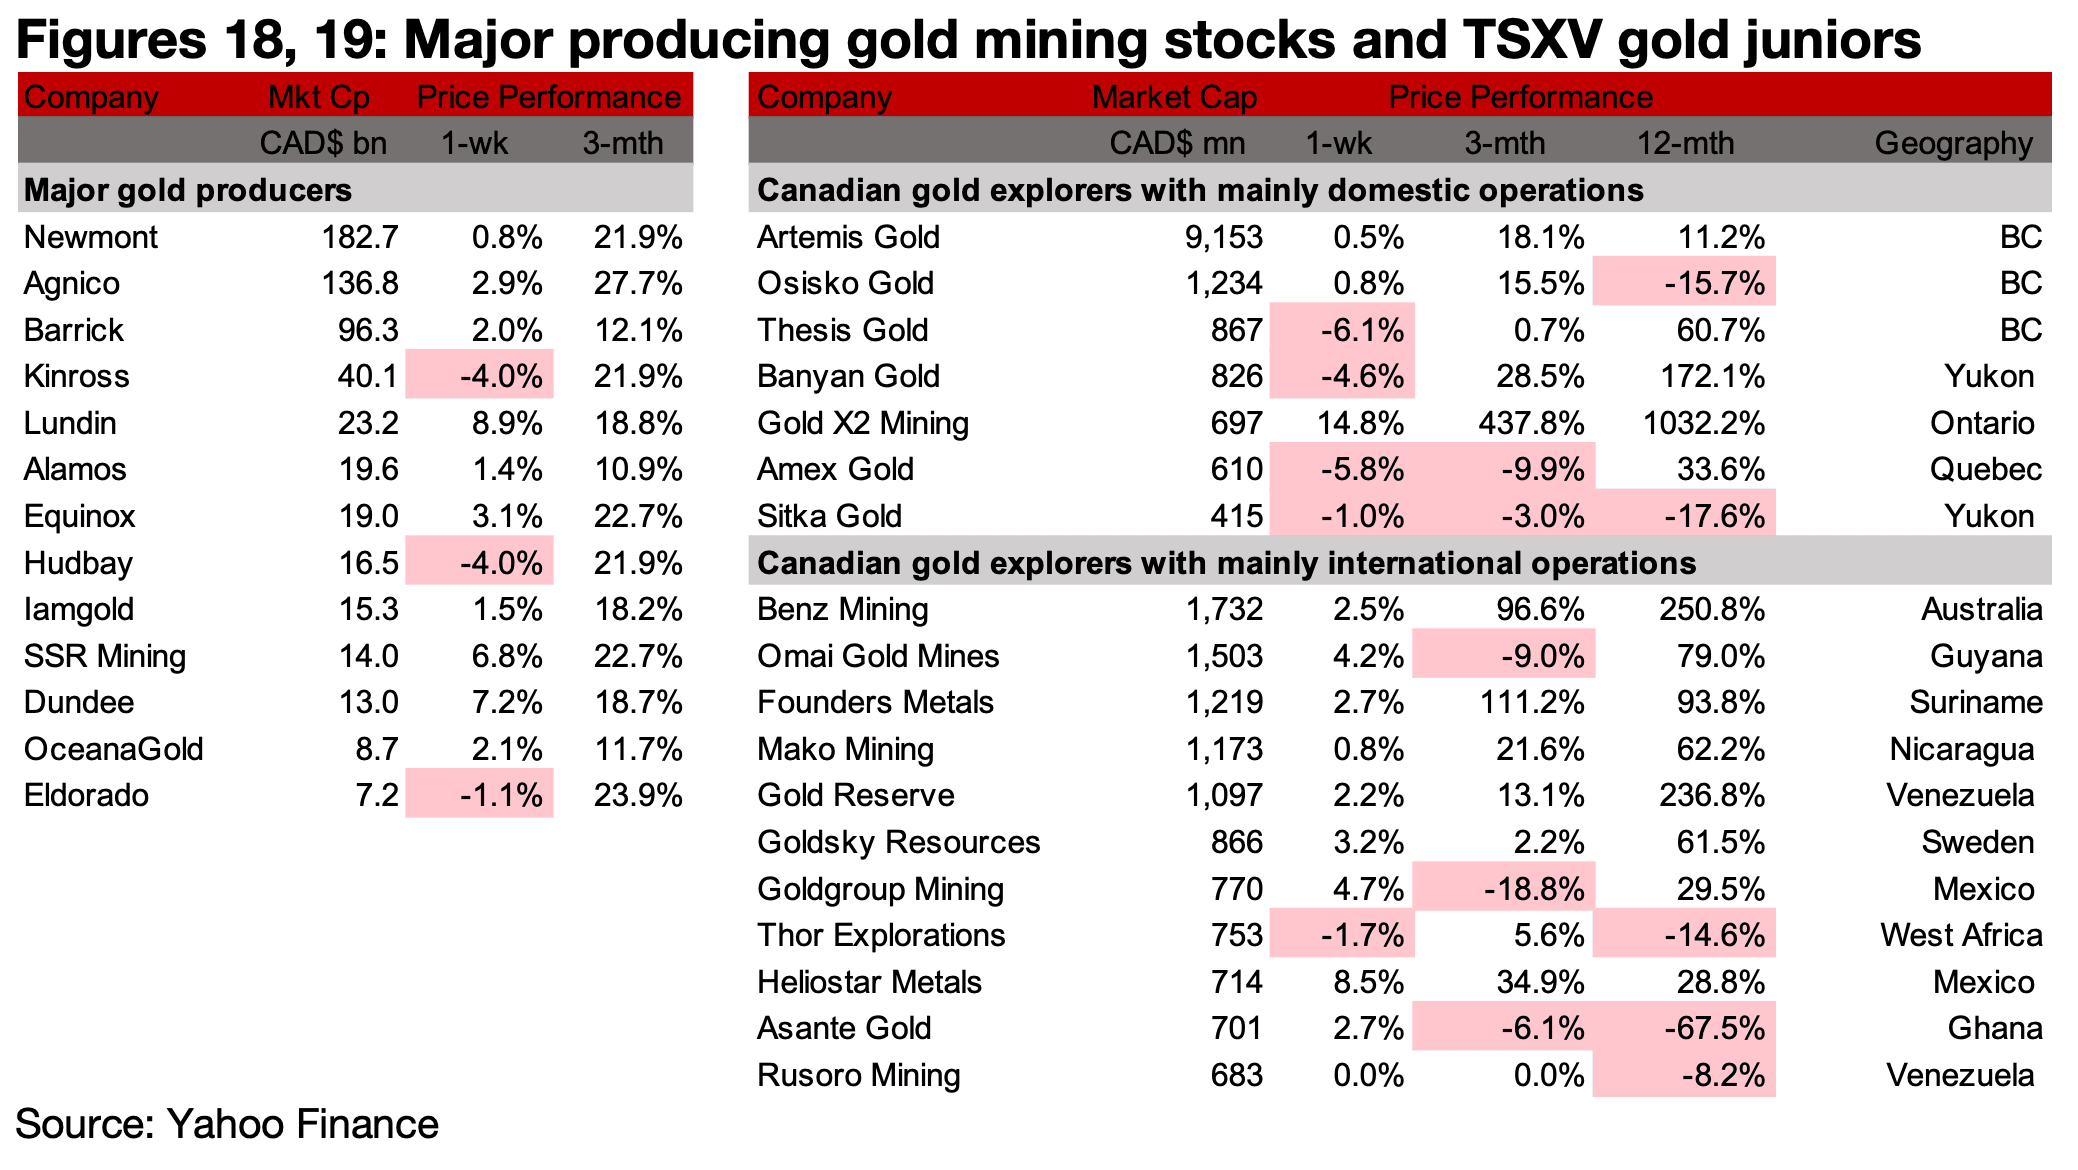
メジャー金鉱株とTSXV上場の金関連銘柄の多くは、金価格の反発を受けて値を上げた(図18、19)。
主にカナダ国内で事業を展開するTSXV上場の金関連企業では、Osisko GoldがCaribooプロジェクトのLowheeゾーンにおける掘削結果を発表したほか、Trifiguraからの3,000万米ドルの出資受け入れを完了した。
Banyan Goldは、AurMacプロジェクトのAirstripおよびNorth Powerline地区の掘削結果を発表した。Sitkaは、Samantha Shorter氏を新たな取締役に任命した(図20)。
主に海外で事業を展開する企業では、OmaiがOmaiプロジェクトの予備的経済性評価(PEA)を発表したほか、6基目の掘削を開始した。
Foundersは、AntinoプロジェクトのUpper Antino-Froyoゾーンにおける掘削結果を発表した。
Gold Reserveは、PDVH株の売却手続きの一時停止を求めるベネズエラ側の申し立てに対応したほか、Heliostarはトロント証券取引所(TSX)での取引を開始した(図21)。
図20:カナダ国内におけるジュニア金鉱会社の最新情報
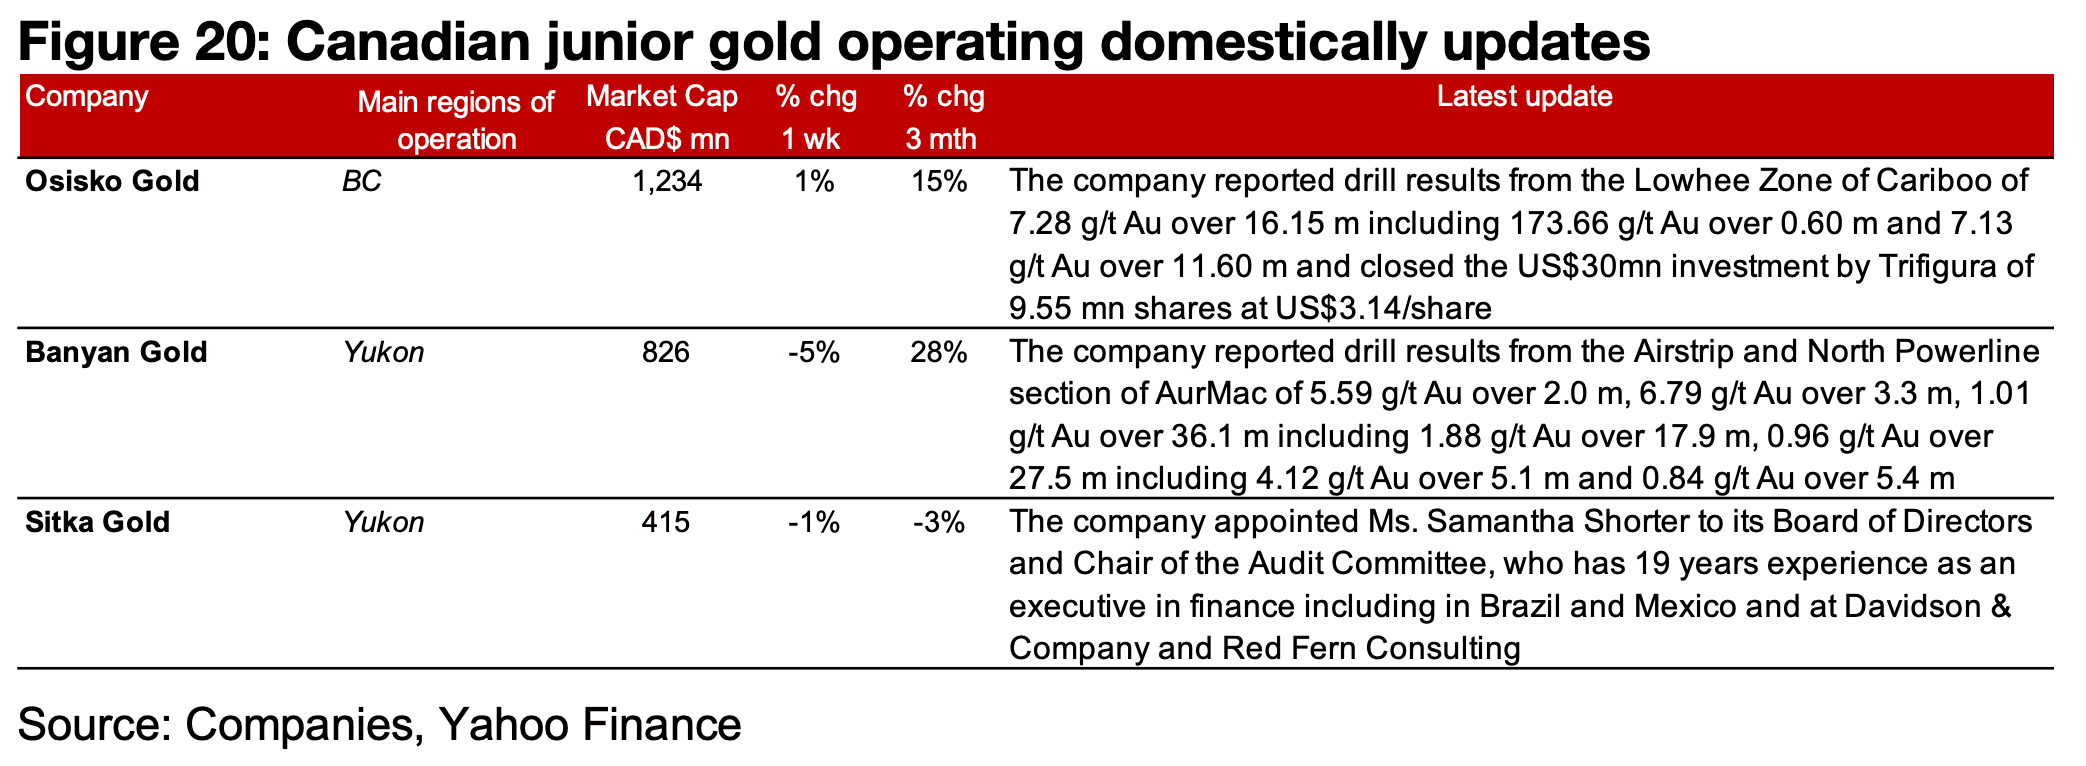
図21:カナダの海外展開ジュニア金鉱会社の最新動向

【免責事項】
本書は情報提供のみを目的としており、事業計画や投資における専門家による財務・法務アドバイスの代替として使用すべきではありません。
本書に含まれる予測が特定の結果や成果につながることを保証するものではなく、記事の内容に基づいて全体的または部分的に行われた投資判断やその他の行動について、当メディアは一切の責任を負いません。
Ben McGregor 氏は、CanadianMiningReport.com において「Weekly Roundup」を執筆している分析者であり、金属・鉱業セクターに関する鋭い視点で知られている。市場トレンドを見抜く能力に長け、複雑な市場の動きを TSXV(トロント・ベンチャー取引所)のジュニア鉱山企業を中心に、簡潔かつ分かりやすい洞察へと落とし込んでいる。
毎週のレポートでは、金・銅・ウランなど幅広いテーマを扱い、データに基づく分析と投資機会を見極める視点を組み合わせて、読者に価値ある情報を提供している。ダイナミックに変動する鉱山セクターにおいて、投資家にとって重要な情報源となっている人物である。