※本記事は、Canadian Mining Report にて Ben McGregor 氏が執筆した内容を翻訳・再構成したものです。
金価格は4.1%下落し、1オンス4,008米ドルとなった。米国債利回りや米ドルの下落に加え、地政学的リスクの高まりやハイテク株の急落を受けた安全資産への資金移動など、金価格を押し上げる材料はそろっていた。
それでも金価格が急落した背景には、ハイテク株の損失を補うため、投資家が追証に対応して金を売却した可能性がある。
大手金鉱会社の中で最初に2026年第3四半期決算を発表したニューモントは、前年同期比で大幅な増収増益を記録した。
ただし、金価格の下落と採掘コストの上昇によって利益率は縮小。業績は2026年第1四半期のピークを下回っている。
金価格の下落に加え、世界の株式市場で資金がハイテク株から生活必需品やヘルスケアなどのディフェンシブ銘柄へ移動したことも、金鉱株の売り圧力を強めた。
株式への投資比率を高く維持する必要があるファンドが、金鉱株を売却して他のディフェンシブ銘柄へ資金を振り向けた可能性がある。
この結果、金鉱株ETFのGDXは8.6%、ジュニア金鉱株ETFのGDXJは9.6%下落した。
図1:金先物価格の週間パフォーマンス
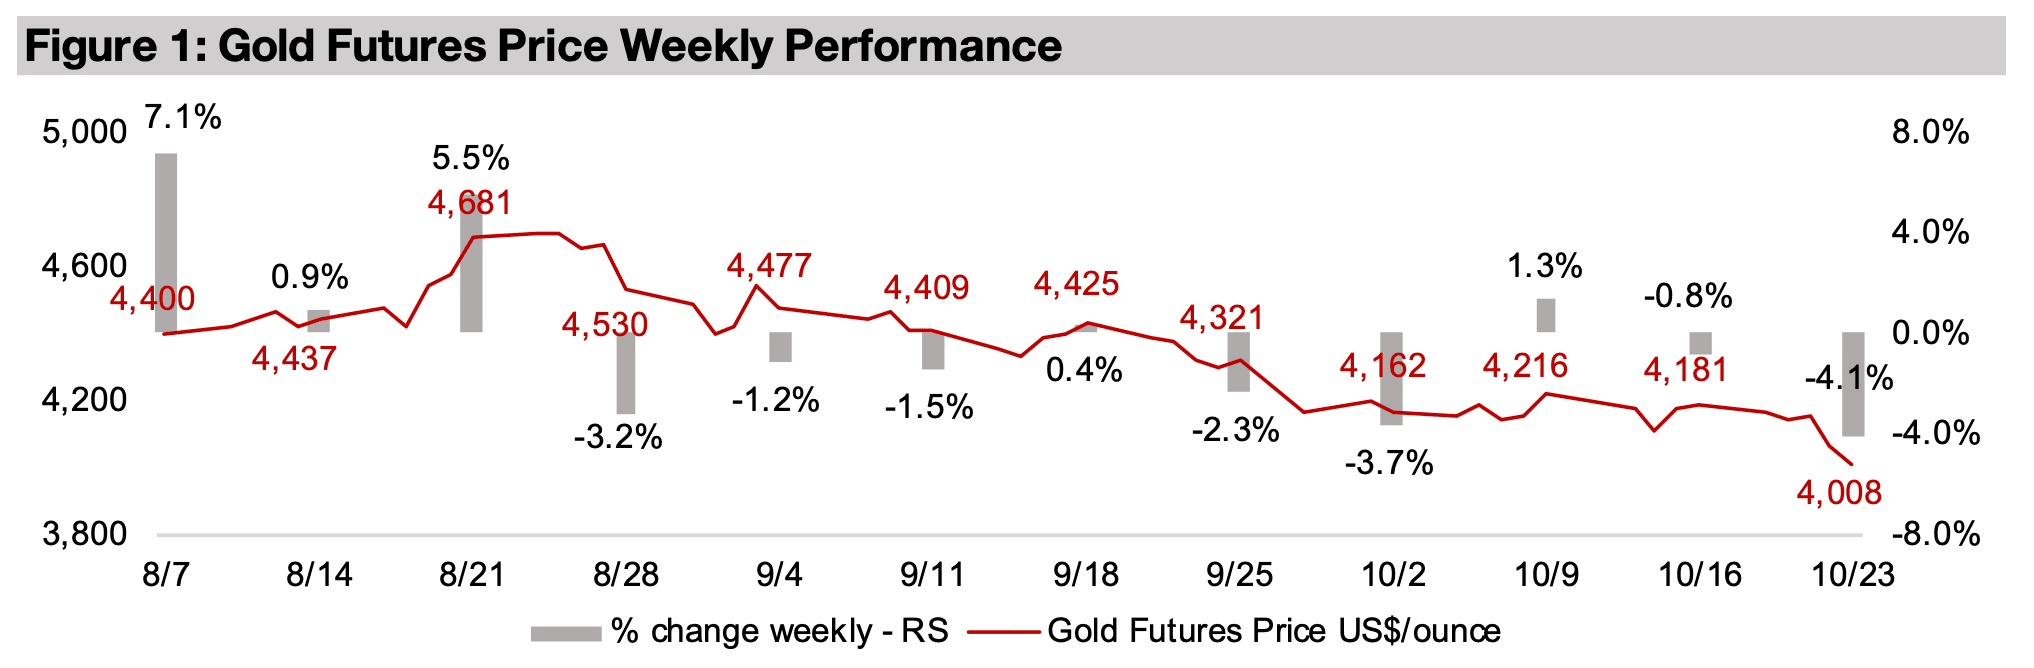
図2:金鉱株ETF
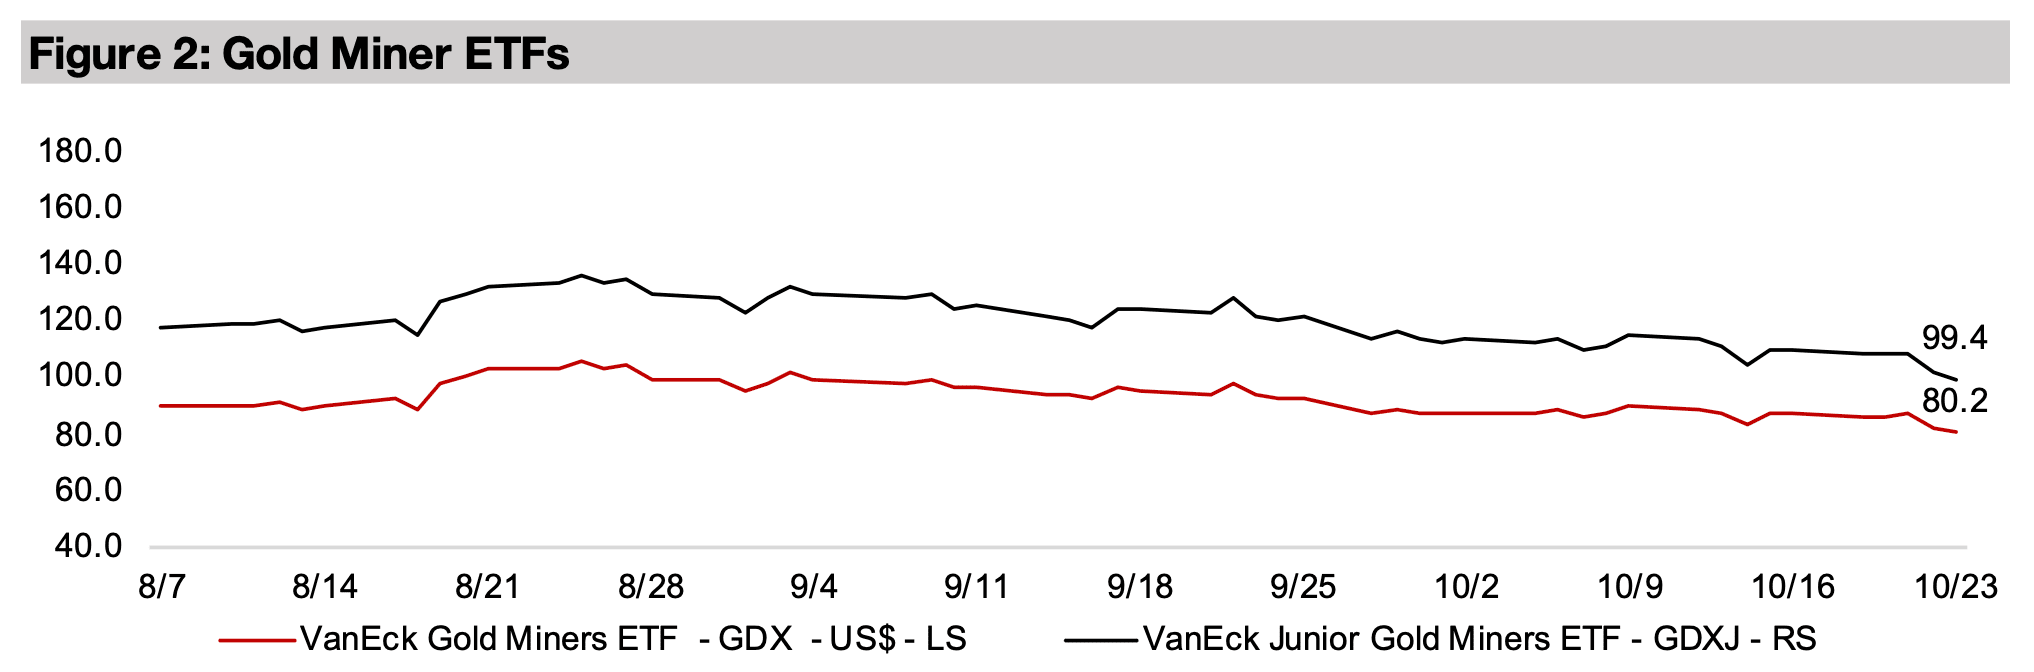
図3:金先物および金鉱株ETFの価格パフォーマンス
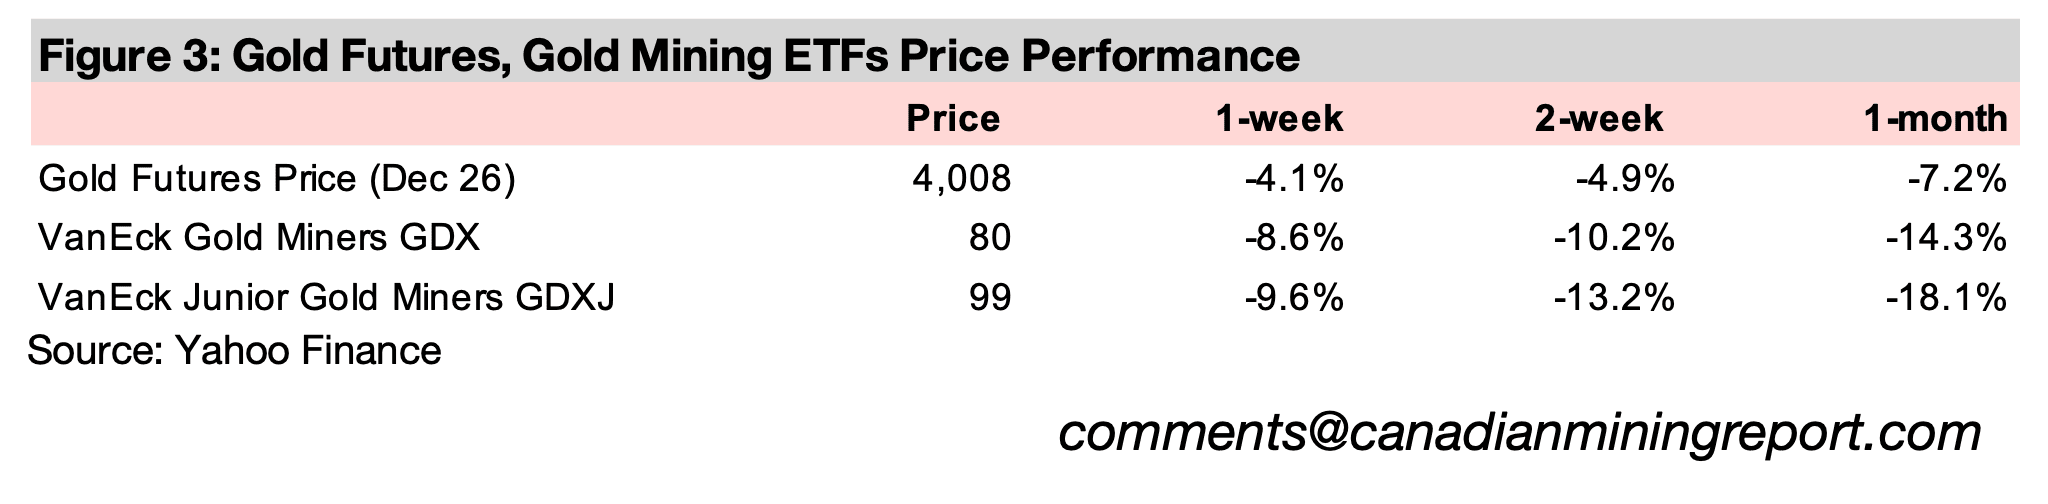
金価格は4.1%急落し、1オンス4,008米ドルとなった。米国債利回りや米ドルの下落など、金価格を押し上げる材料がそろっていたにもかかわらず、大幅な下落を記録した。
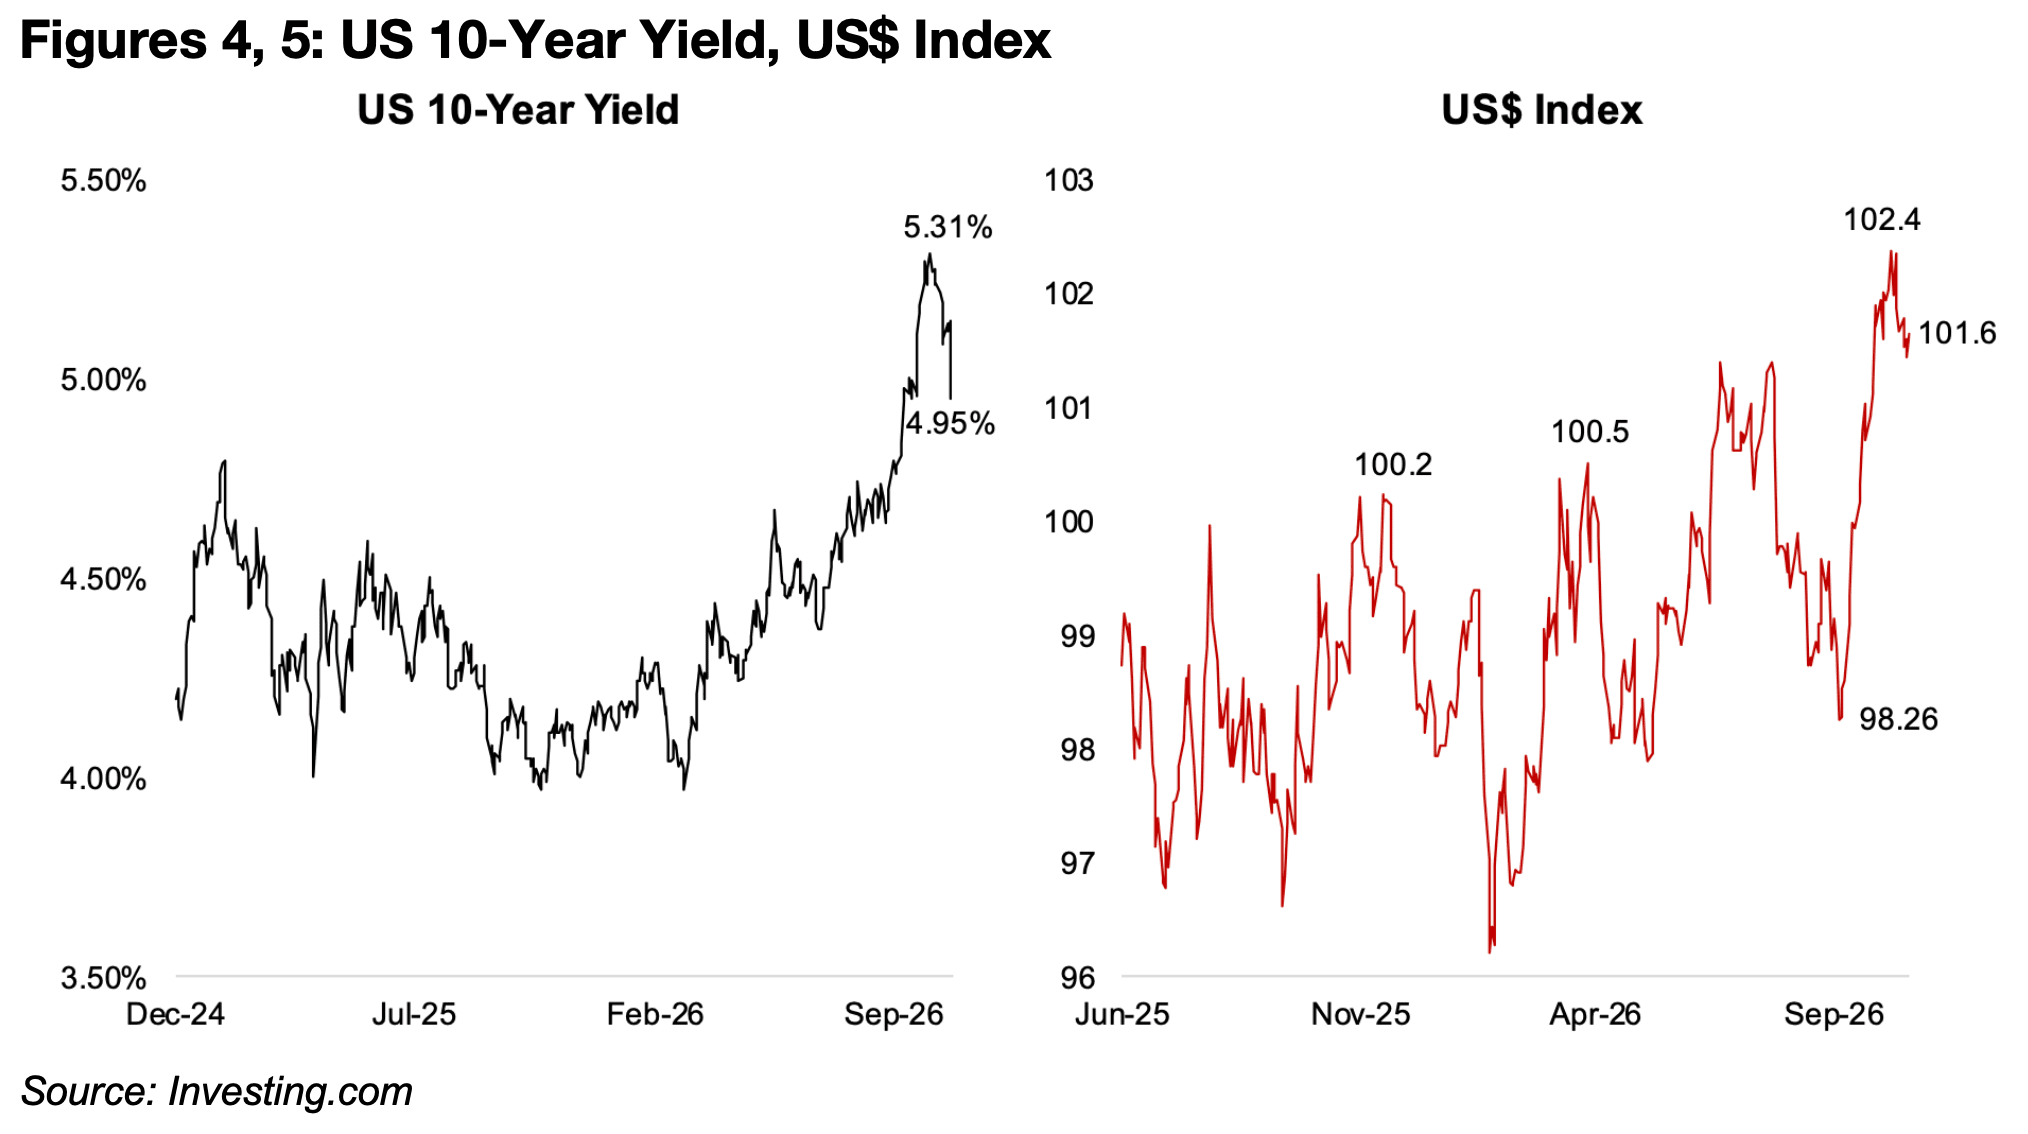
一般的に、金価格は債券利回りや米ドルと逆方向に動く傾向がある。米10年国債利回りは2026年10月初旬の5.31%から4.95%まで急低下し、節目となる5.00%を下回った。過去には、米10年国債利回りが5.00%を割り込んだ後、景気や株式市場が大きく悪化した局面もあった(図4)。
米ドル指数も10月中旬の高値102.4から101.6へ下落した(図5)。
さらに、過去2週間はハイテク株の急落に加え、中東での攻撃が増加し、地政学的リスクが高まった。投資家がリスク資産を売却し、安全資産へ資金を移す動きも強まっている。
通常であれば、こうした環境は金価格の追い風となる。それにもかかわらず、先週は金価格が大幅に下落した。
背景として考えられるのが、追証に伴う強制売却だ。
ハイテク株にレバレッジをかけて投資していた投資家が、株価急落によって追加証拠金を求められ、保有資産の売却を迫られた可能性がある。その売却対象に金も含まれていたとみられる。
金価格は2026年に入ってから軟調に推移しているものの、2025年半ば以前に購入した投資家の多くは、依然として大きな含み益を抱えている。資金を確保するため、利益の出ている金を売却する動きが広がった可能性がある。
ただし、追証に伴う売却が今回の急落の主因だったかどうかは、現時点では確認されていない。
図4、5:米10年債利回りの推移、米ドル指数の推移
中東情勢の緊迫化を受けて原油価格が急騰している。原油高はインフレを加速させ、利上げや実質金利の上昇につながる恐れがある。利息を生まない金にとって、金利上昇は一般的に逆風となる。
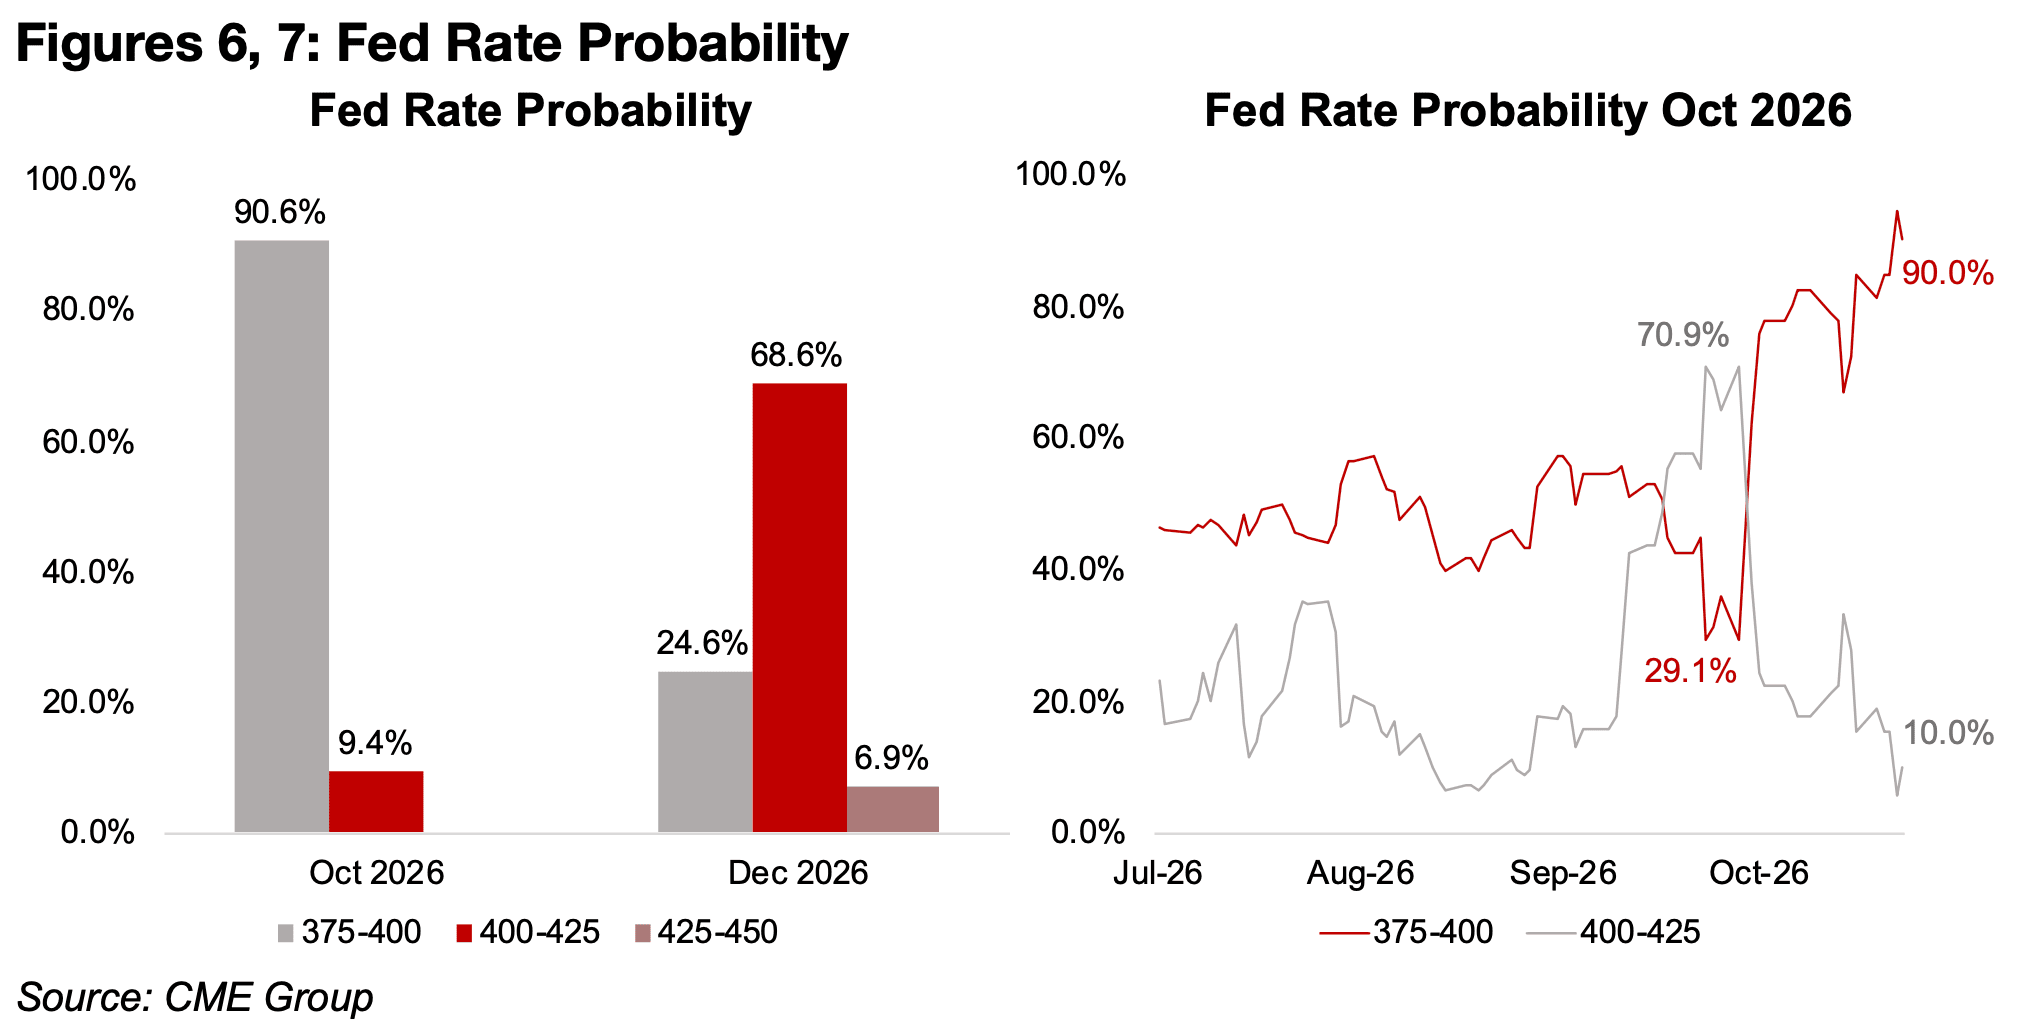
ただし、市場が織り込む2026年10月の米連邦準備制度理事会(FRB)による利上げ確率は、わずか9.4%にとどまっている。12月の利上げ確率も75.5%で、利上げが確実視されているわけではない(図6)。10月の利上げ確率は9月下旬に70.9%まで上昇したが、その後は大幅に低下した(図7)。
米国債利回りと米ドルも足元で下落している。こうした動きを踏まえると、今回の金価格急落を利上げ懸念だけで説明するのは難しい。
もっとも、米国債利回りと米ドルは下落後も過去2年間の高値圏にある。今回の急落を直接引き起こした要因ではないとしても、金への投資意欲を弱めている可能性はある。
原油高が長引けば、消費者や企業の負担が増し、消費や設備投資が鈍化することも考えられる。需要が減少すれば原油価格の上昇圧力が和らぎ、インフレ懸念も後退する可能性がある。市場では、こうした需要減少による原油価格の調整を見込む動きも出ている。
図6、7:FRBの利上げ確率
世界の株式市場では、ハイテク株から生活必需品やヘルスケアなど、景気変動の影響を受けにくいディフェンシブ銘柄へ資金が移っている。
2026年10月12~16日の週と19~23日の週を比較すると、生活必需品セクターはそれぞれ4.7%、1.2%上昇した。ヘルスケアセクターも3.2%、3.3%と堅調だった。公益事業セクターは最初の週に0.1%下落したものの、翌週には0.9%上昇している(図8)。
対照的に、世界のハイテクセクターはそれぞれ7.1%、0.3%下落した。特に半導体セクターの下げ幅が大きく、10月12~16日の週は10.3%安、翌週も3.1%安となった。
こうした資金移動が進むなか、安全資産とされる金に関連する株式も売られた。金鉱株ETFのGDXは10月12~16日の週に3.1%下落し、19~23日の週にはさらに8.6%下落した。
背景には、機関投資家の運用上の制約があると考えられる。
多くの株式ファンドは、運用資産の大部分を株式で保有する必要がある。一方、現物金の保有は義務付けられていない。そのため、市場の不安定化を受けて金や金鉱株が売却され、株式ファンドの資金が生活必需品やヘルスケアなど、値動きの比較的小さいセクターへ移った可能性がある。
ハイテク株の割高な評価も依然として解消されていない。
世界のハイテクセクターでは、株価が急落したにもかかわらず、株価純資産倍率(PBR)が上昇した。株価の下落率を上回るペースで、企業の純資産に対する市場評価の基準となる数値が変化したためと考えられる。
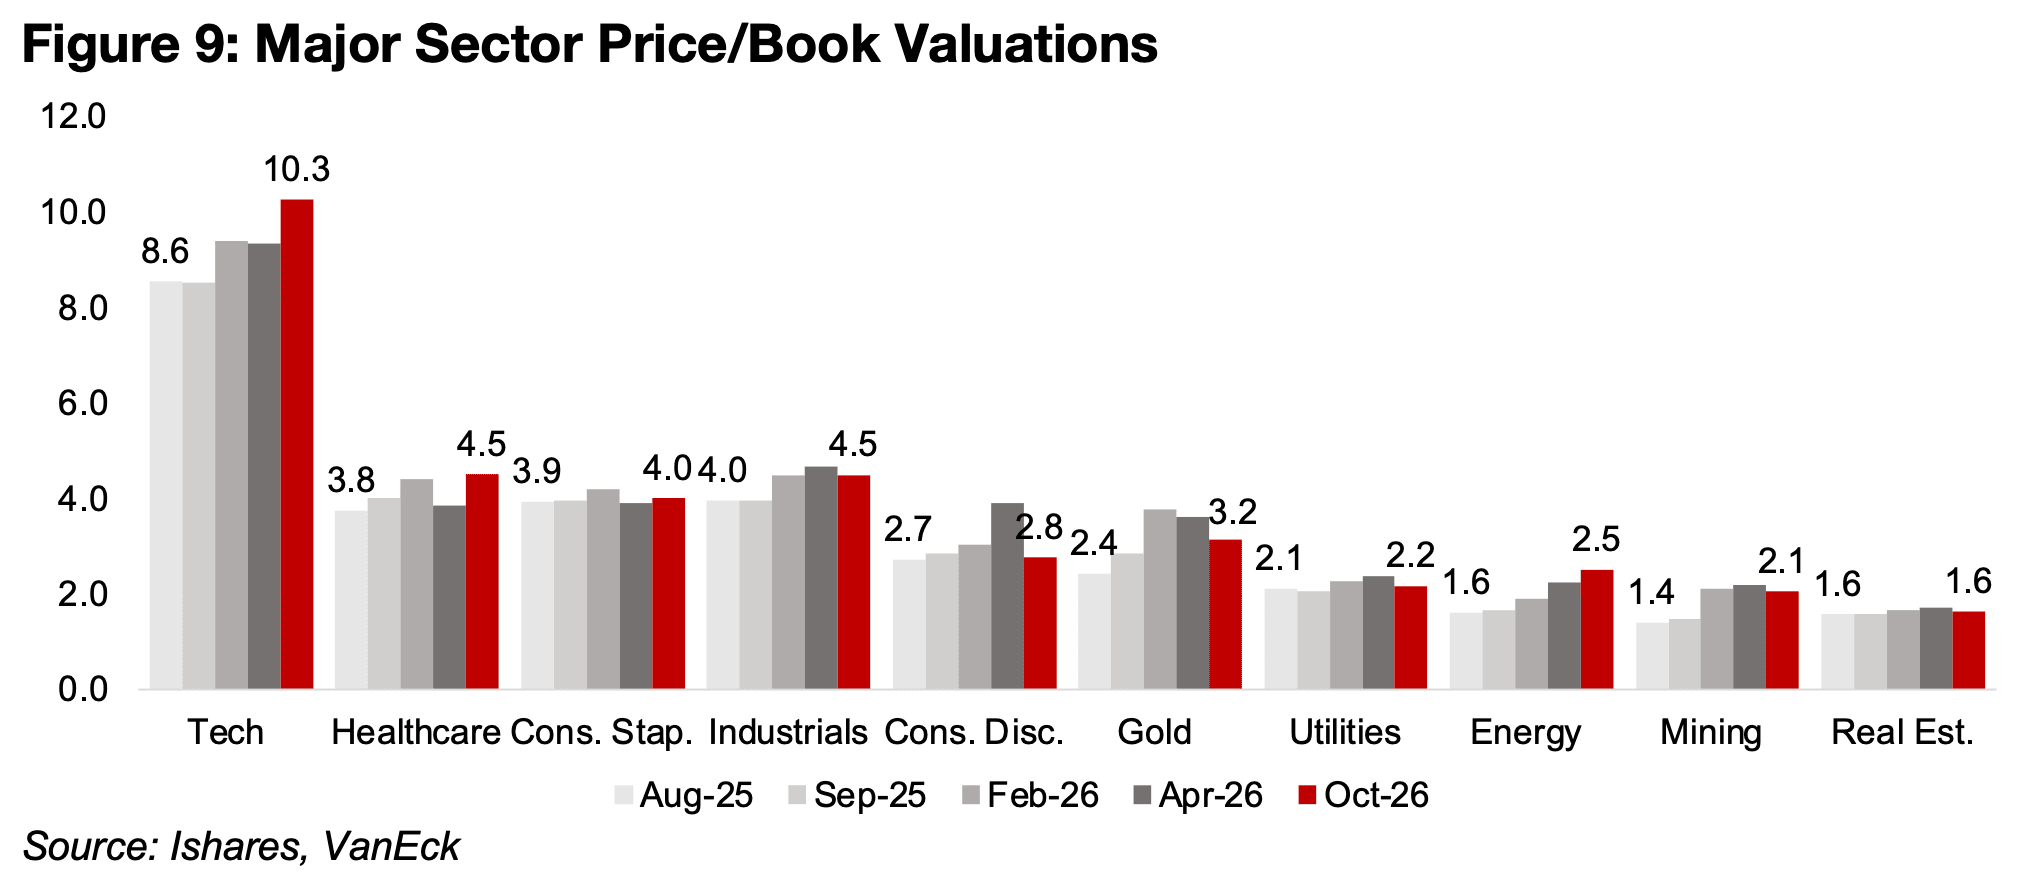
ハイテクセクターのPBRは10.3倍に達し、他の主要セクターの2倍以上となっている。
これに対し、金セクターのPBRは2026年初頭の高値から3.2倍まで低下した。MSCI金属・鉱業セクターも2.1倍と、比較的低い水準にとどまっている。
図8:世界の主要セクター別株価騰落率
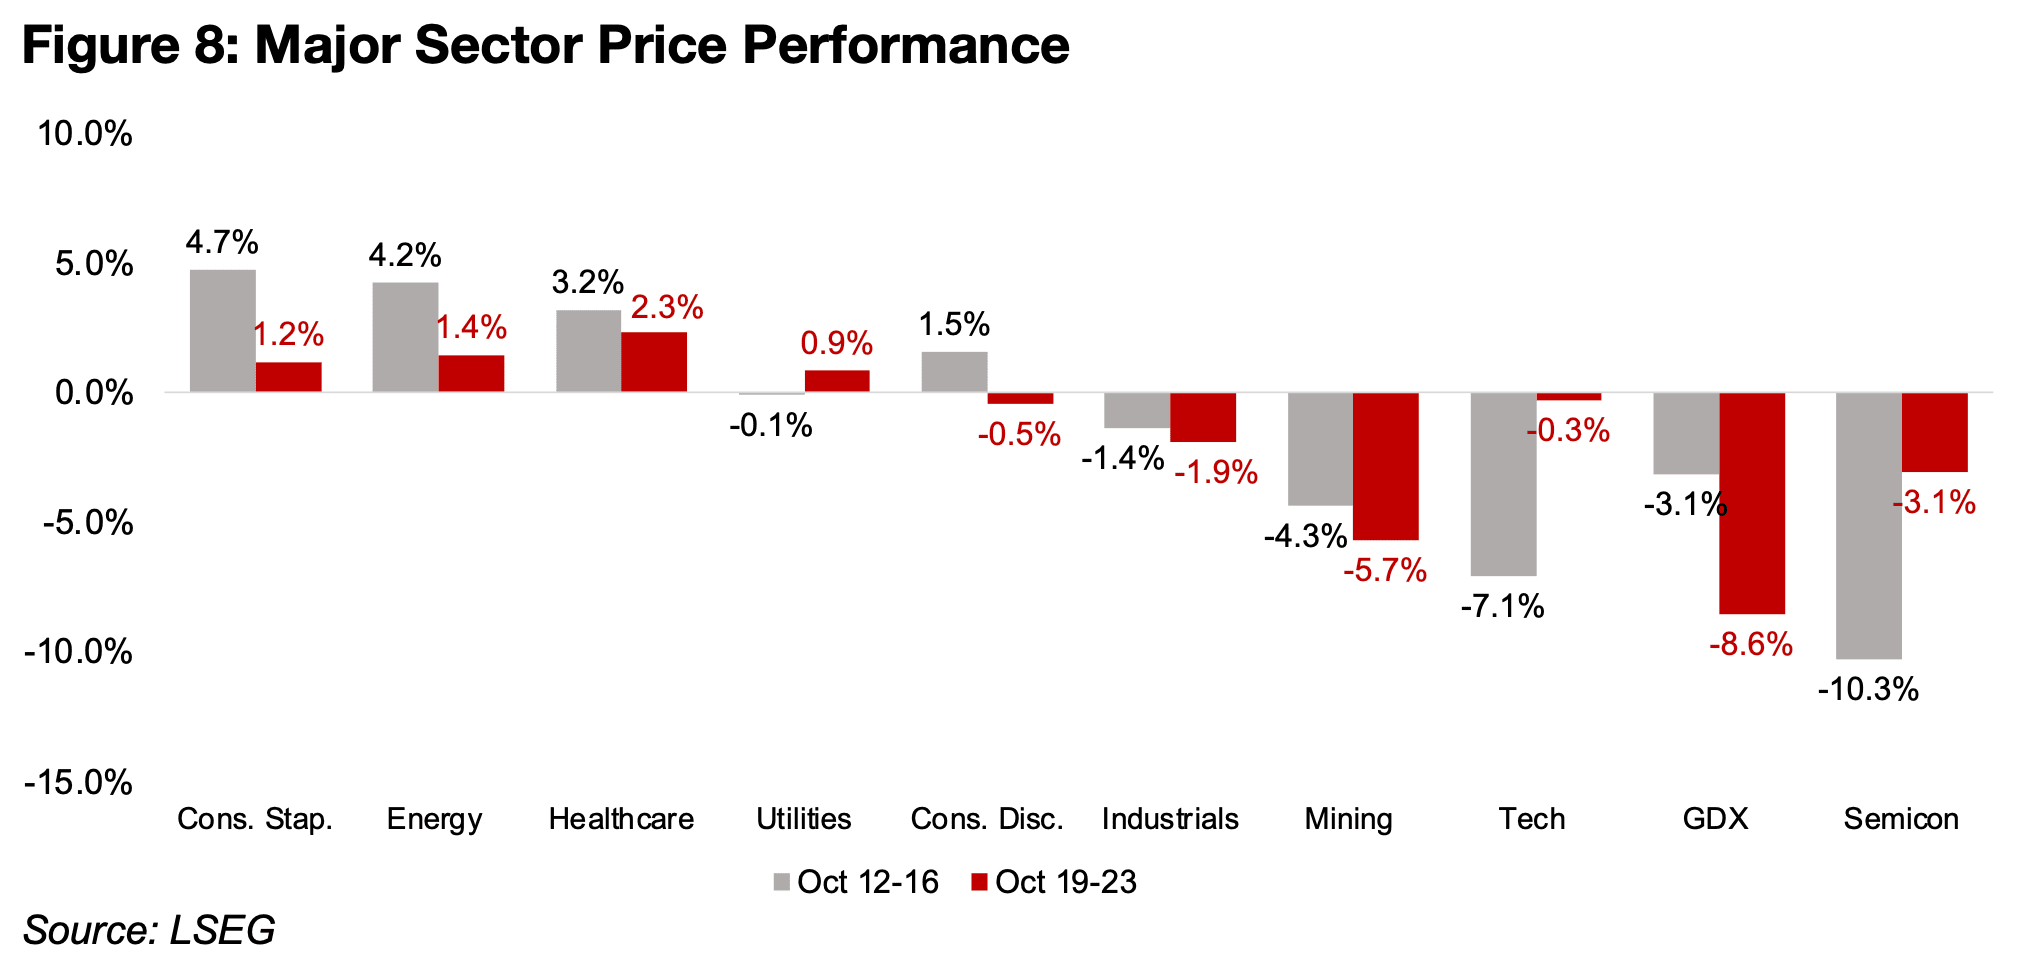
図9:世界の主要セクター別PBR(株価純資産倍率)の比較
ハイテク企業のPBRが他のセクターより高い理由として、保有資産の少なさが挙げられることがある。
PBRは株価を1株当たり純資産で割って算出するため、純資産が小さい企業ほど高くなりやすい。特にソフトウェア企業は工場や設備などの有形資産をあまり必要とせず、こうした傾向が強い。
しかし、この説明がハイテクセクター全体に当てはまるわけではない。現在は半導体メーカーやAIインフラ関連企業など、大規模な設備や資産を保有する企業も多い。
過去のデータを見ても、ハイテク株と鉱業株のPBRには、現在ほど大きな差がなかった時期がある。2014年や2015年には両セクターの評価差が比較的小さく、ハイテク企業の資産構造だけで現在の大幅な格差を説明するのは難しい。
両セクターのPBR格差が大きく広がったのは2020年以降だ。2021年にはハイテクセクターが5.5倍に達したのに対し、鉱業セクターは1.8倍にとどまった(図10)。
2026年には再び当時に近い水準まで格差が拡大し、ハイテクセクターのPBRは4.8倍、鉱業セクターは2.1倍となっている。
株価収益率(PER)でもハイテク株の割高感は残っている。両セクターのPER格差は縮小しているものの、ハイテクセクターが26.0倍であるのに対し、鉱業セクターは19.9倍だ(図11)。
こうした比較から、ハイテク株には鉱業株に対して依然として高い評価が与えられていることがわかる。
図10、11:ハイテク株と鉱業株のPBR(株価純資産倍率)の推移、ハイテク株と鉱業株のPER(株価収益率)の推移

大手金鉱会社の中で最初に2026年第3四半期決算を発表したニューモントは、引き続き好調な業績を維持した。ただし、金価格の下落と生産コストの上昇により、2026年初頭に記録した高い利益率は縮小している。
金生産量は約2年間にわたって前年同期を下回っているものの、減少幅は縮小傾向にある。2025年第4四半期には前年同期比23.5%減だったが、2026年第3四半期には8.4%減まで改善した(図12)。
一方、金の平均実現価格は過去2四半期で1オンス4,900米ドルから4,317米ドルへ下落した。
生産量の減少と実現価格の低下を受け、売上高の前年同期比成長率は15.1%に鈍化した。依然として2桁の増収率を維持しているものの、2023年第4四半期以来の低水準となっている(図13)。
生産コストの上昇も収益性を圧迫している。
金1オンス当たりの総維持コスト(AISC)は、2025年第3四半期の1,566米ドルから2026年第3四半期には1,963米ドルへ上昇した。
金の実現価格とAISCの差額は、ピーク時の1オンス3,191米ドルから2,354米ドルへ縮小した。金価格の下落とコスト上昇が重なり、1オンス当たりの収益余力が低下している(図14)。
図12:ニューモントの金生産量と前年同期比増減率

図13:ニューモントの売上高と前年同期比成長率
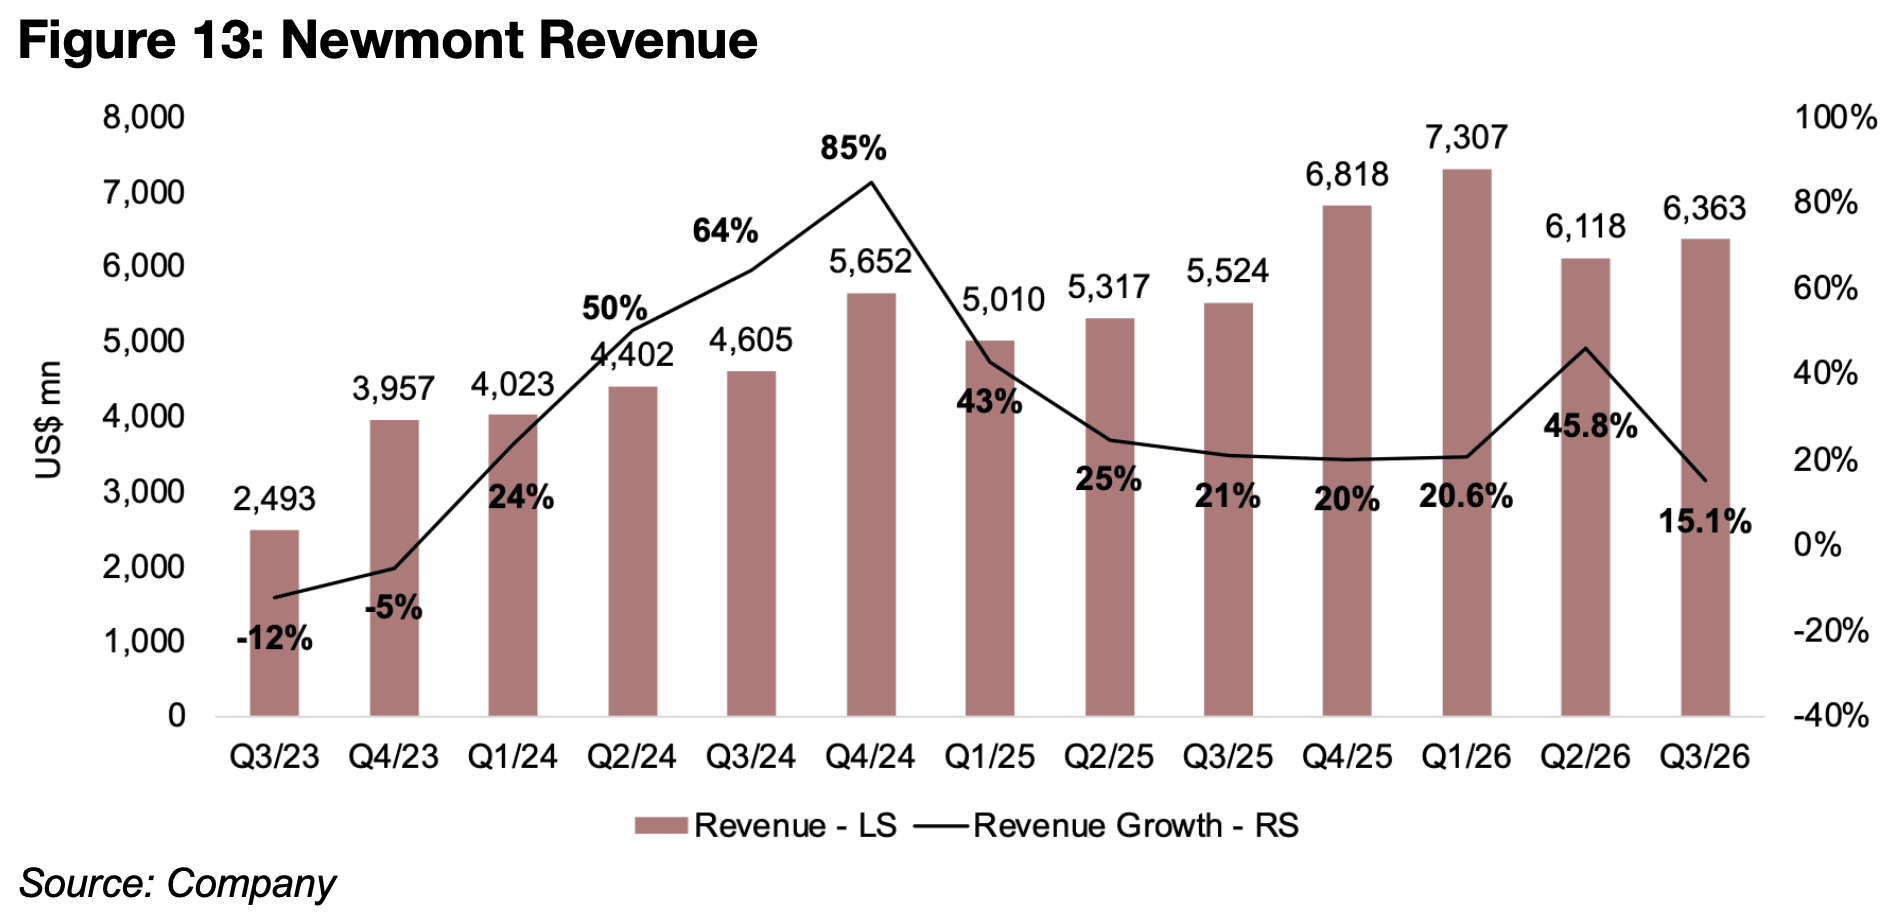
図14:ニューモントの金実現価格と総維持コスト(AISC)の推移
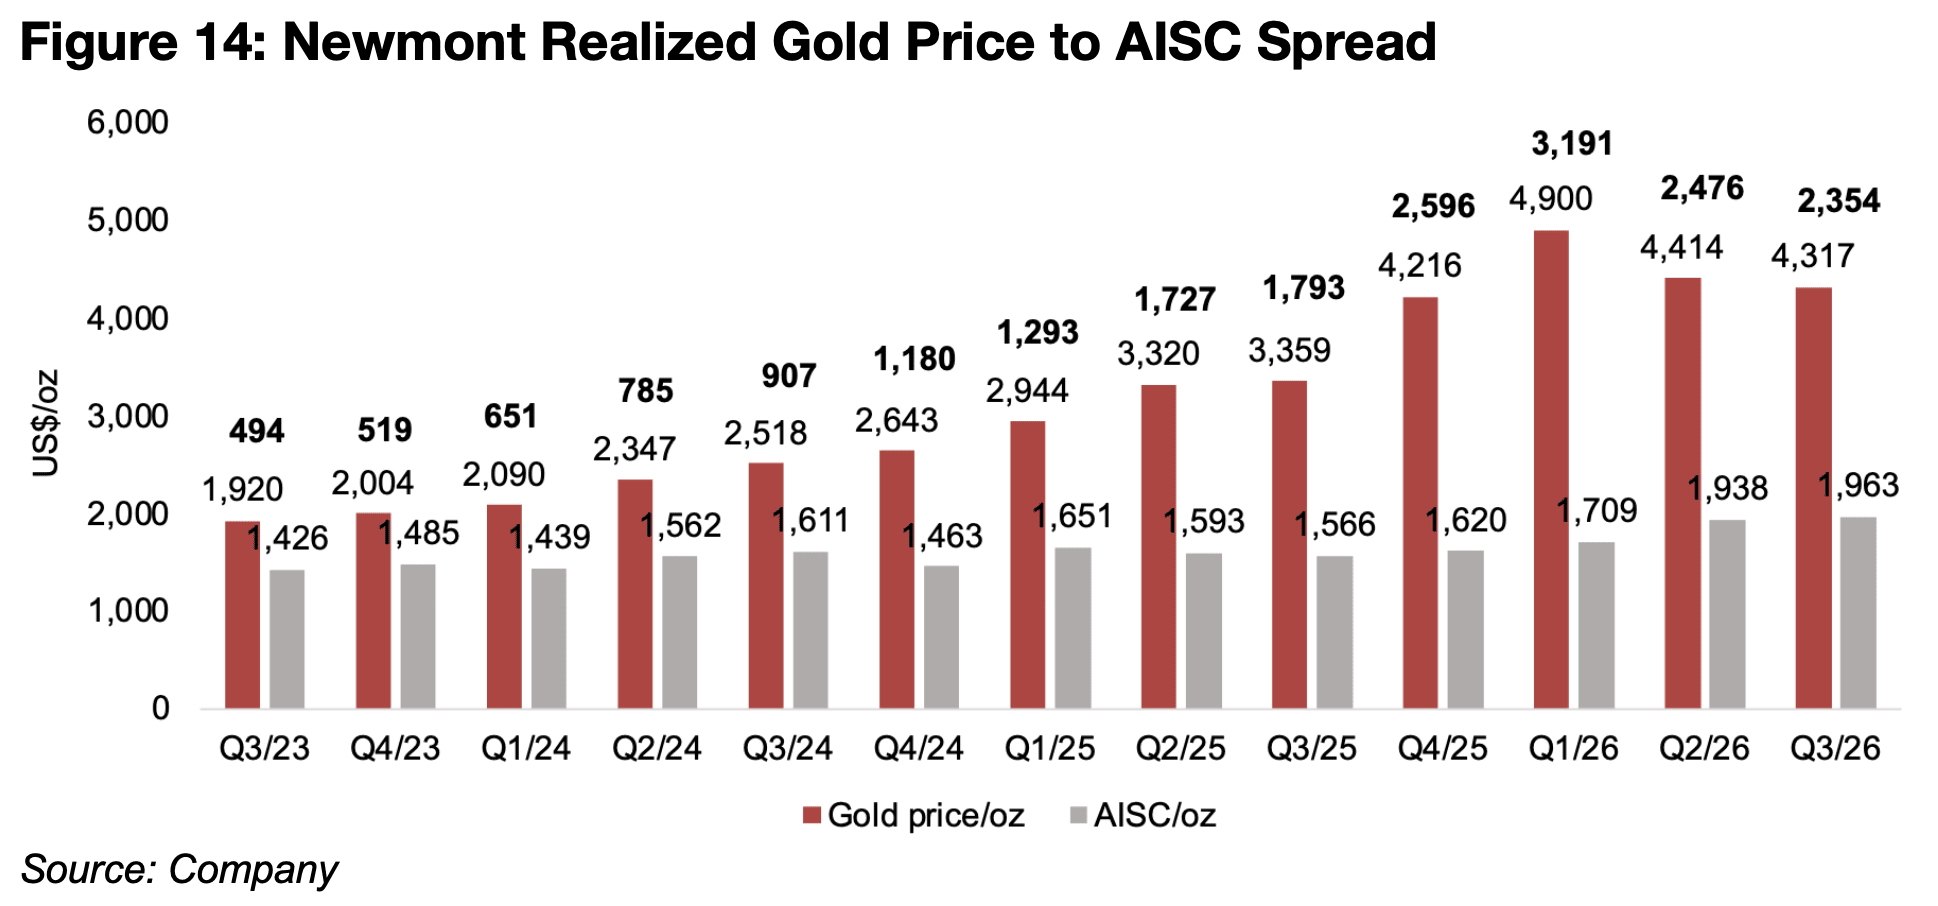
図15:ニューモントの純利益の推移
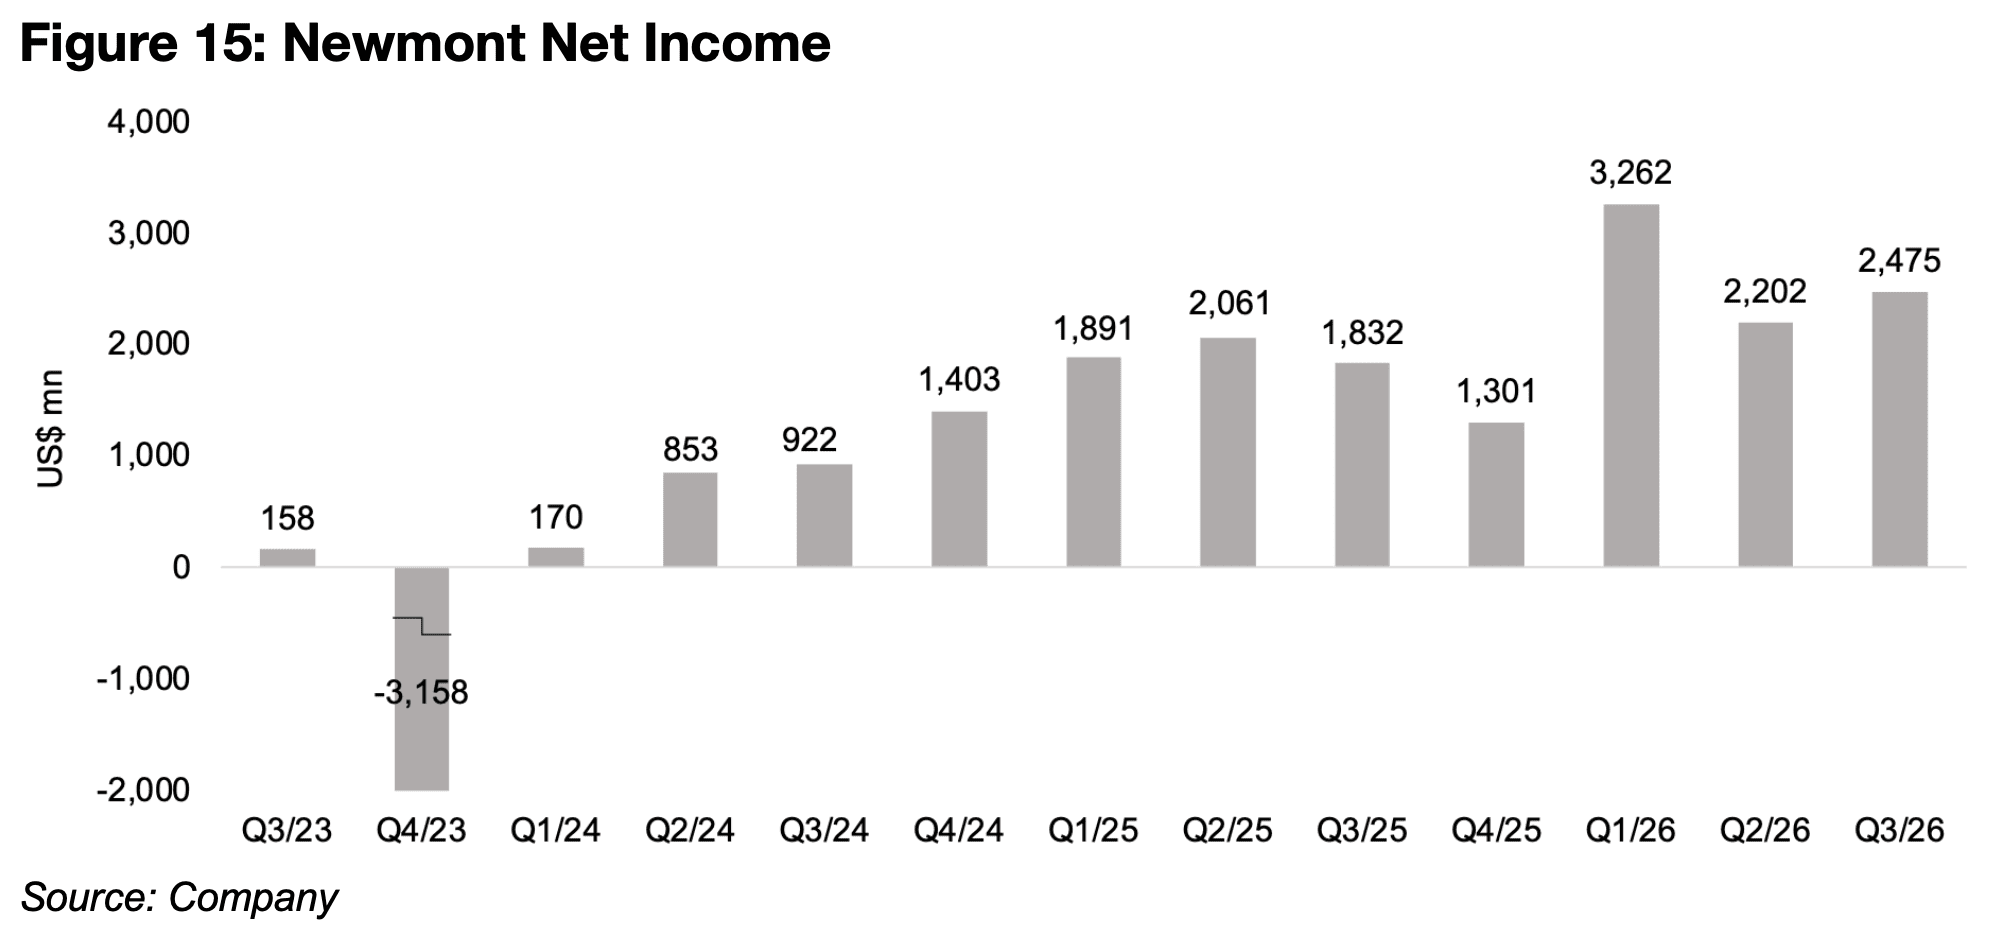
ニューモントの2026年第3四半期の純利益は25億米ドルとなり、前四半期の22億米ドルから増加した。2026年第2四半期は一部の特別損益項目が利益を押し下げていたこともあり、今期は回復が見られた。前年同期の18億米ドルと比較しても大幅な増益となっている(図15)。
ただし、2026年第1四半期に記録した33億米ドルのピークには届いていない。
第1四半期は金価格が投機的な買いによって急騰したほか、中東での戦争が四半期末の3月に始まったため、エネルギーコストの上昇による影響が限定的だった。こうした好条件が、当時の高い収益性を支えていた。
一方、同社の現金保有額は前四半期からわずかに減少したものの、過去3四半期にわたって約90億米ドルという高水準を維持している(図16)。
配当を通じて株主への利益還元を進めながらも、十分な資金余力を確保しており、ジュニア鉱山会社を含む企業買収に動く余地がある。
図16:ニューモントの現金保有額の推移
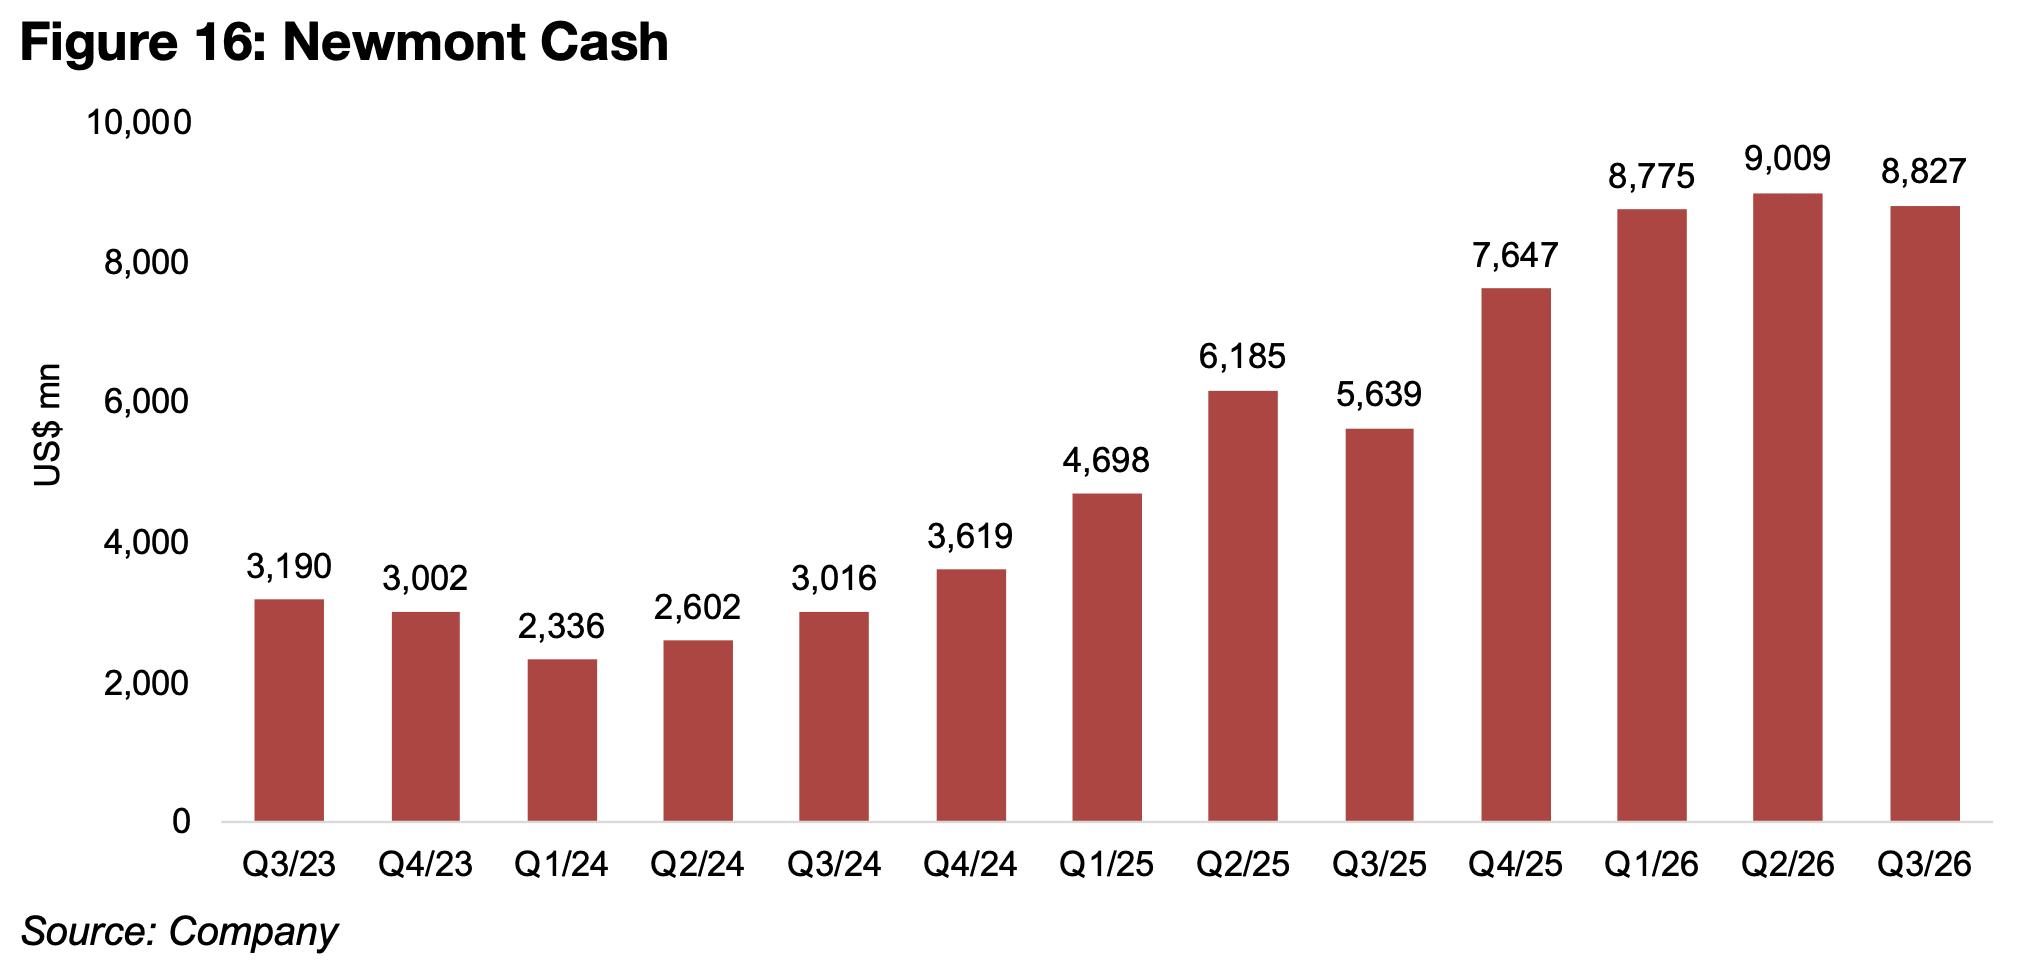
図17、18:メジャー金鉱株とTSXVのジュニア金鉱株
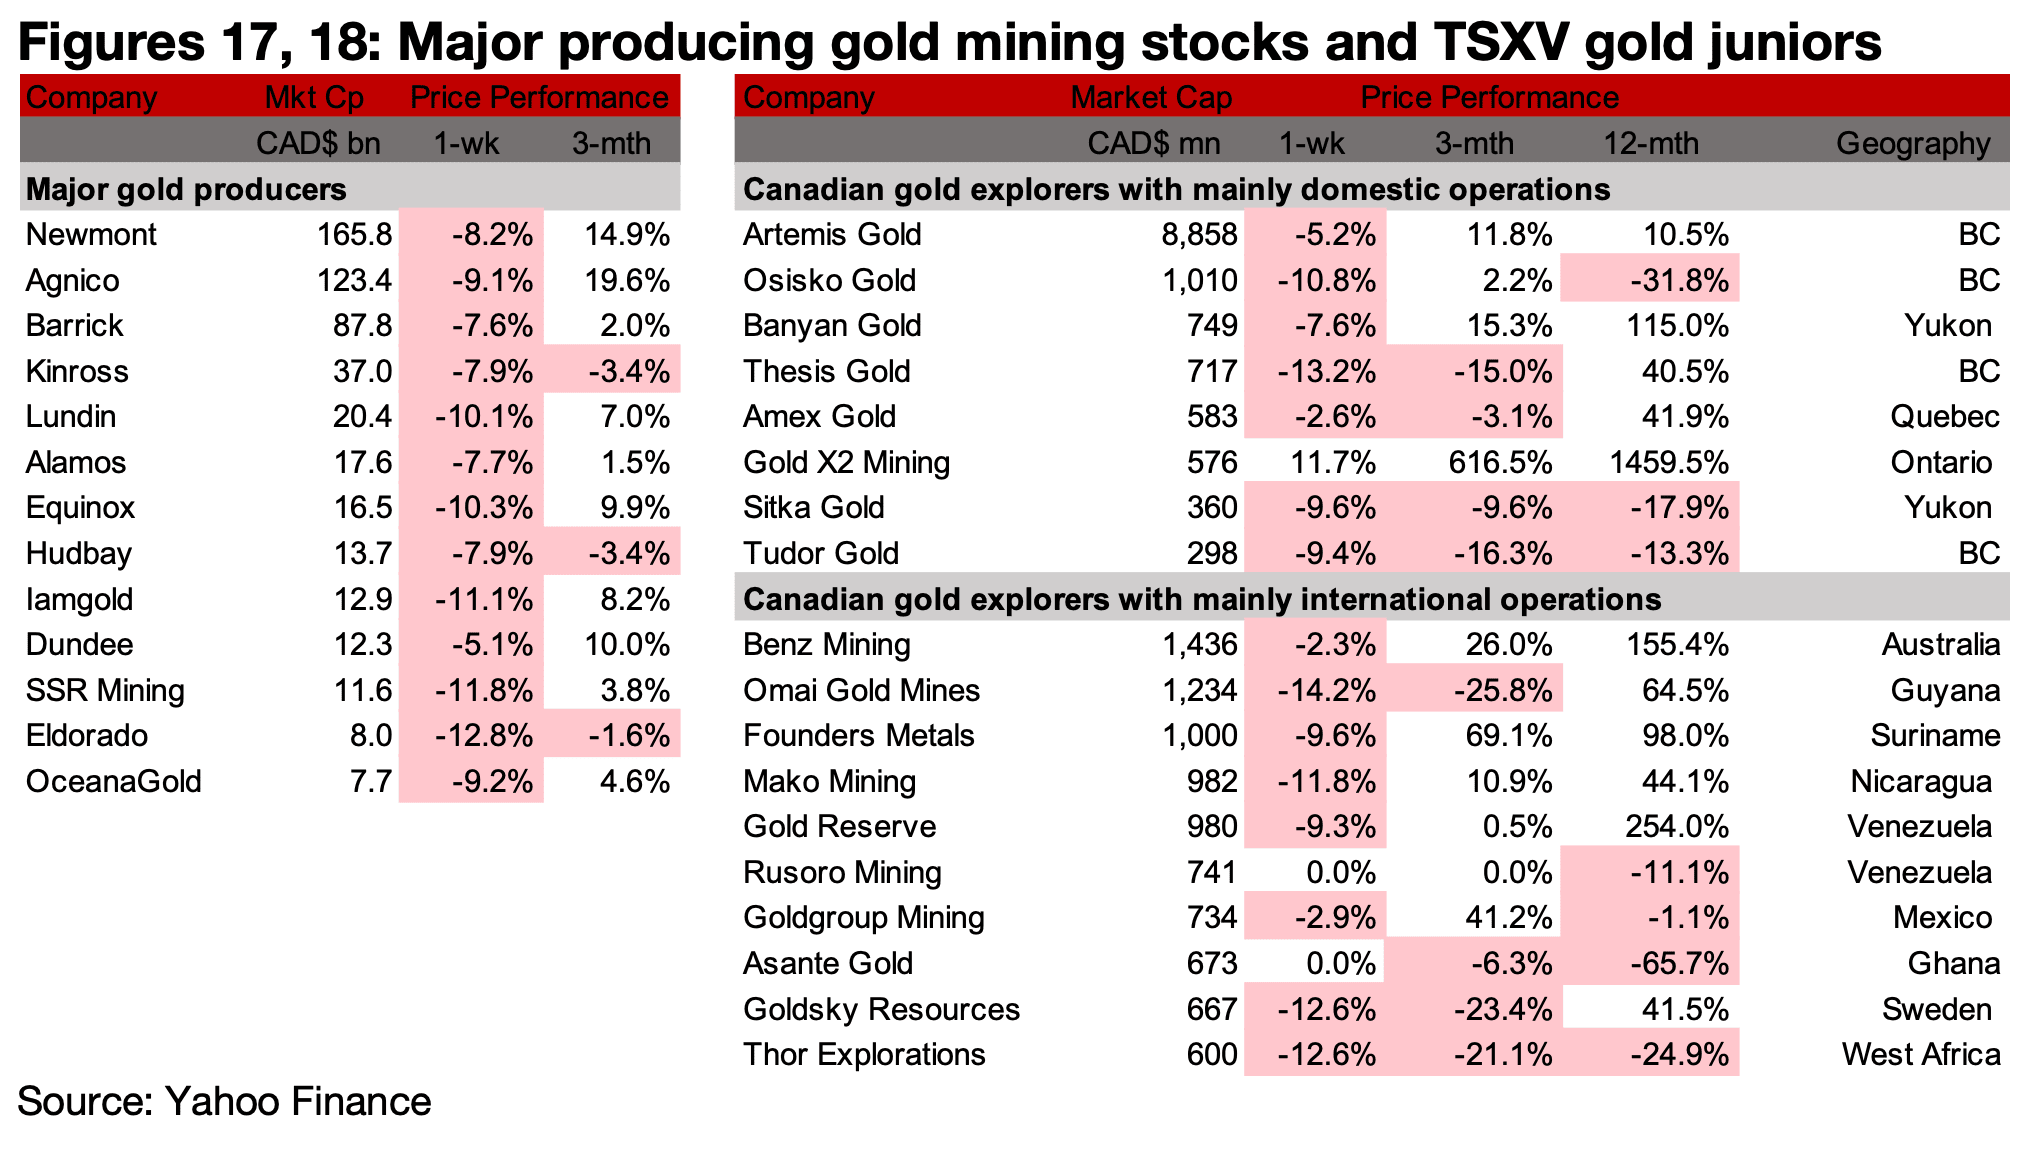
金価格の急落を受け、メジャー鉱山株とTSXV上場の金関連銘柄の大半が大幅に下落した(図17、18)。
主にカナダ国内で事業を展開するTSXV上場の金関連企業では、目立った発表はなかった。
一方、主に海外で事業を展開する企業では、ベンツ・マイニングがアイコン・プロジェクトの掘削結果を発表したほか、マコ・マイニングが2026年第3四半期の生産実績を公表した(図19)。
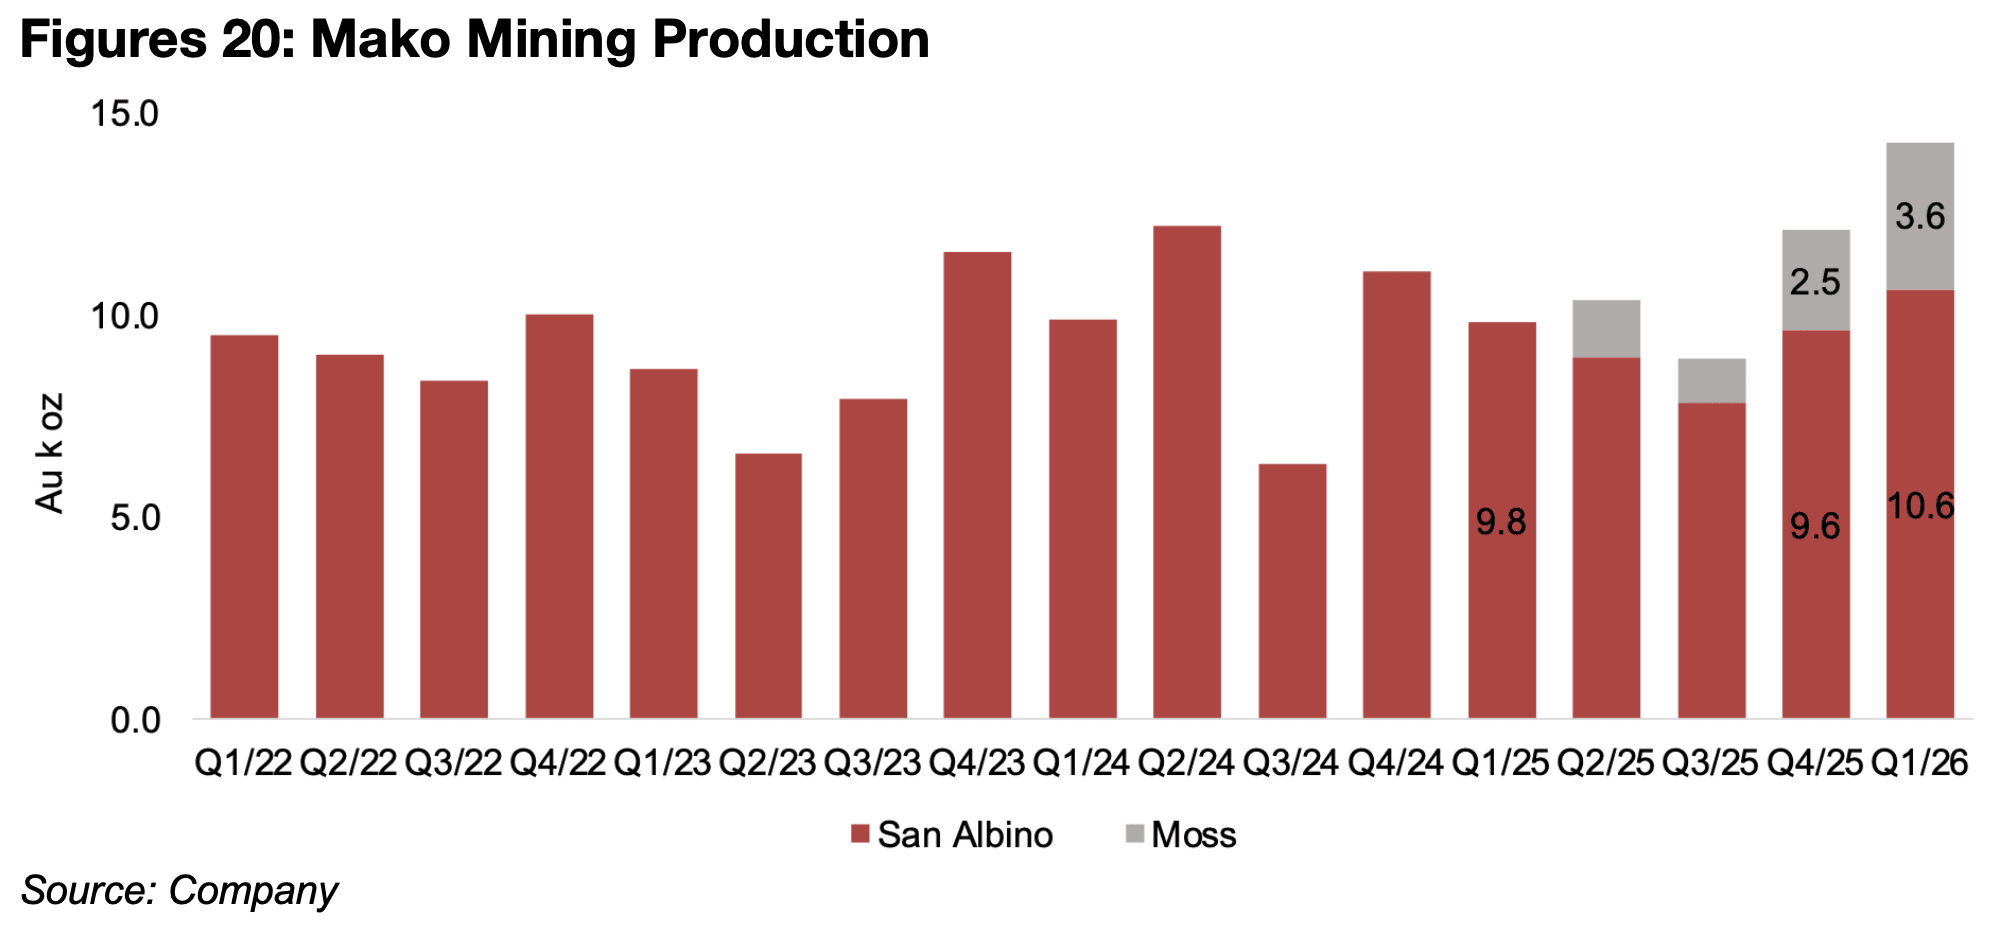
マコ・マイニングの2026年第3四半期の金総生産量は、前年同期比62.9%増の1万2,700オンスとなった。2026年1~9月の累計生産量も4万1,000オンスに達し、前年同期比36.2%増加した(図20)。
鉱山別では、サン・アルビノ鉱山の生産量が9,100オンスとなり、前年同期比16.9%増加した。ただし、前四半期比では9.1%減少している。
処理量と金回収率はほぼ横ばいだったものの、平均品位が低下した。採掘した鉱石に比べ、貯鉱場に保管されていた鉱石の処理割合が高まったことが影響している。
一方、モス鉱山の金生産量は3,600オンスとなり、前年同期比227.2%増加した。
ただし、操業面ではいくつかの課題があった。ヒープリーチ設備で鉱石を高く積み上げたことにより、金を含む溶液の回収に時間がかかり、回収工程に必要な溶液の供給が滞った。
さらに、機械の不具合などによって破砕プラントの処理能力も想定を下回った。
同社はすでに必要なメンテナンスを完了しており、今後の生産能力の改善を見込んでいる。
図19:カナダ国内におけるジュニア金鉱会社の最新情報
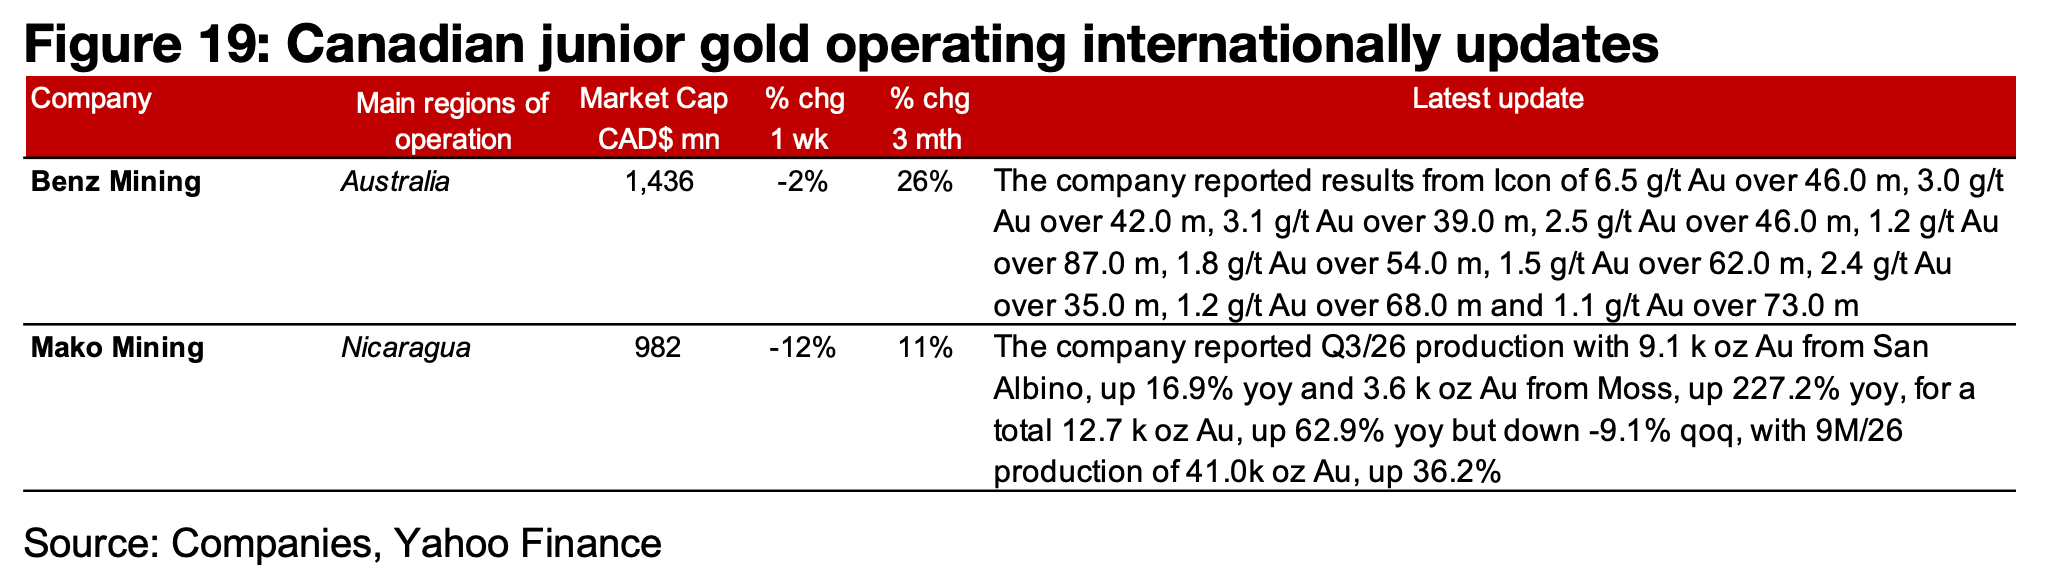
図20:マコ・マイニングの金生産量
【免責事項】
本書は情報提供のみを目的としており、事業計画や投資における専門家による財務・法務アドバイスの代替として使用すべきではありません。
本書に含まれる予測が特定の結果や成果につながることを保証するものではなく、記事の内容に基づいて全体的または部分的に行われた投資判断やその他の行動について、当メディアは一切の責任を負いません。
Ben McGregor 氏は、CanadianMiningReport.com において「Weekly Roundup」を執筆している分析者であり、金属・鉱業セクターに関する鋭い視点で知られている。市場トレンドを見抜く能力に長け、複雑な市場の動きを TSXV(トロント・ベンチャー取引所)のジュニア鉱山企業を中心に、簡潔かつ分かりやすい洞察へと落とし込んでいる。
毎週のレポートでは、金・銅・ウランなど幅広いテーマを扱い、データに基づく分析と投資機会を見極める視点を組み合わせて、読者に価値ある情報を提供している。ダイナミックに変動する鉱山セクターにおいて、投資家にとって重要な情報源となっている人物である。

