※本記事は、Canadian Mining Report にて Ben McGregor 氏が執筆した内容を翻訳・再構成したものです。
米連邦準備制度理事会(FRB)が政策金利を据え置いたにもかかわらず、金価格は前週比2.7%下落し、1オンス当たり3,899米ドルとなった。ハイテク株の急落を受け、投資ファンドなどが損失を補填するため、これまで好調だった資産を売却した可能性がある。過去2年間で大幅に上昇した金や金鉱株も、こうした売り圧力の影響を受けたとみられる。
大手金鉱会社の2026年第3四半期決算では、好調な業績が続いている。アグニコ・イーグル、キンロス、アラモスの3社はいずれも金生産量が減少したものの、金の平均実現販売価格の上昇が、オールイン維持コスト(AISC)の増加を上回りまった。その結果、販売価格とAISCの差が拡大し、高い収益性を維持していている。
金鉱株も軟調に推移し、金鉱株ETFのGDXは前週比3.9%、ジュニア金鉱株ETFのGDXJは4.4%下落した。ハイテク株の低迷を背景にナスダック総合指数も2.3%下落した一方、S&P500種株価指数の下落率は0.8%にとどまった。ラッセル2000指数は1.1%上昇しており、ハイテク株から他のセクターへの資金移動が続いていることがうかがえる。
図1:金先物価格の週間パフォーマンス
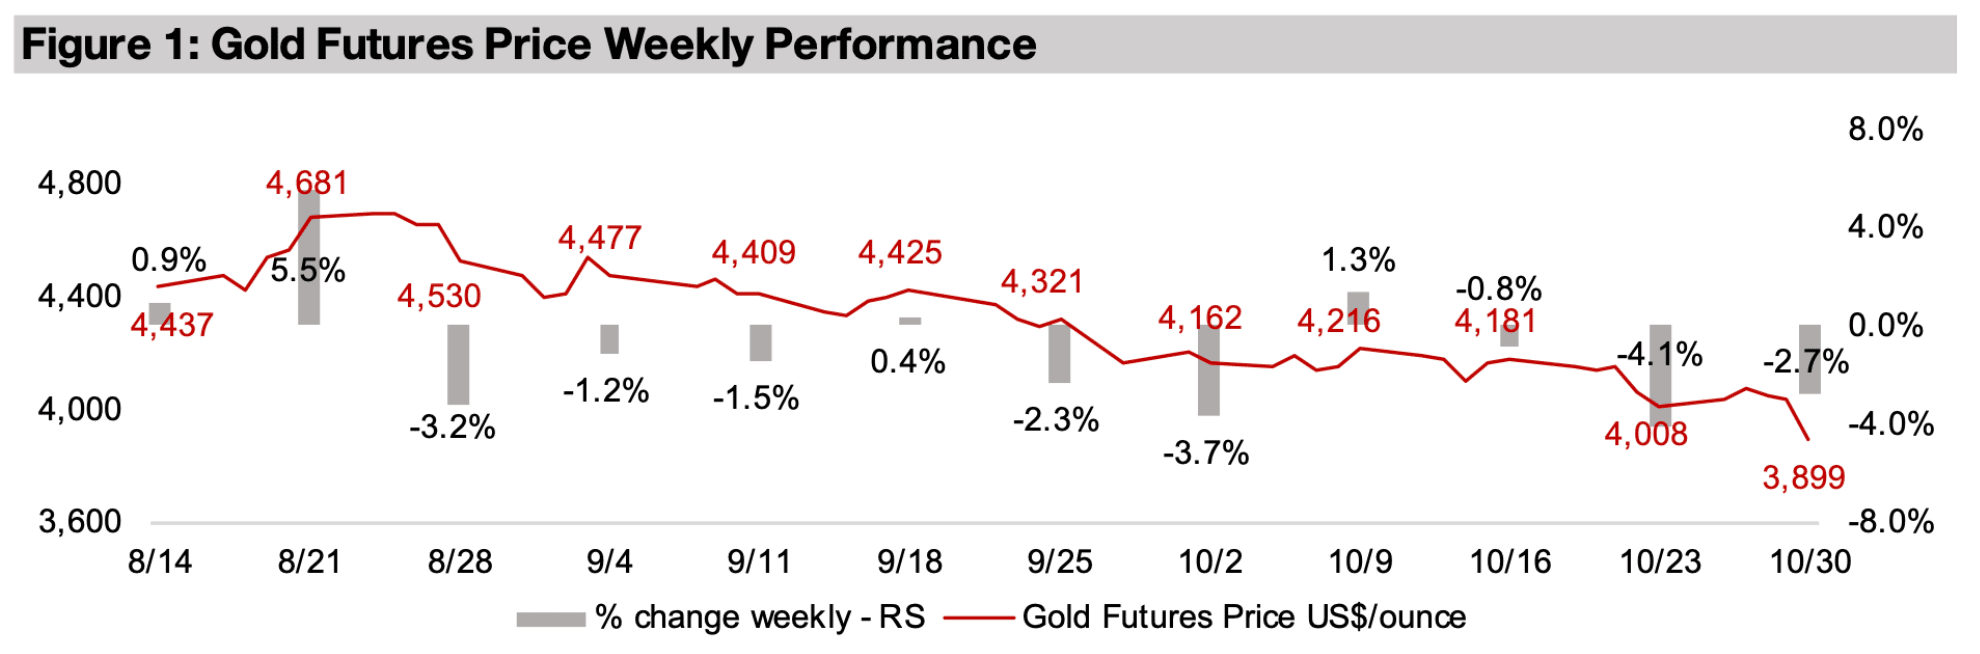
図2:金鉱株ETF
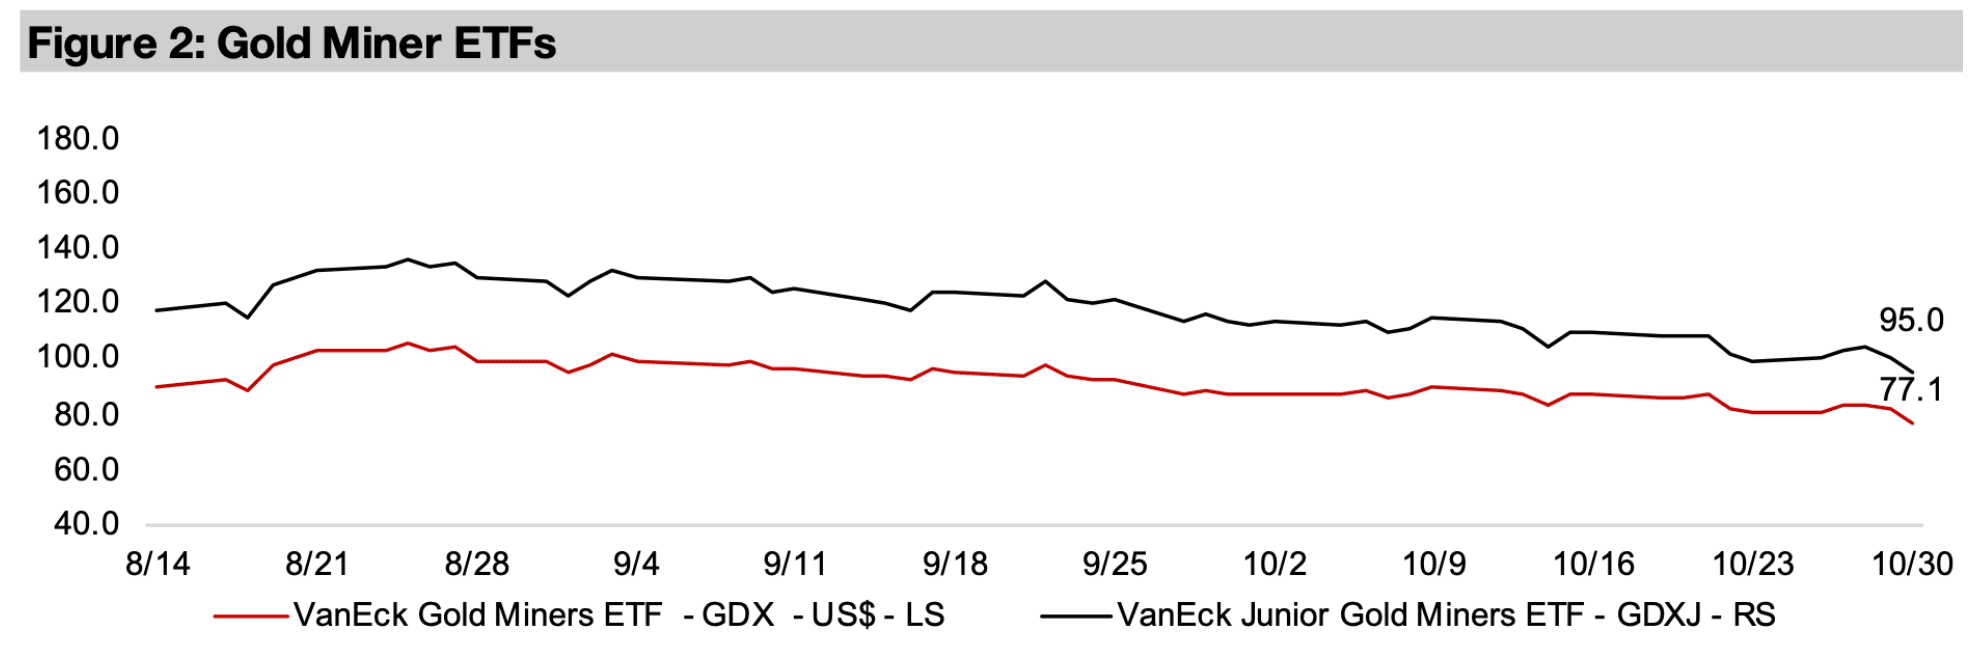
図3:金先物および金鉱株ETFの価格パフォーマンス
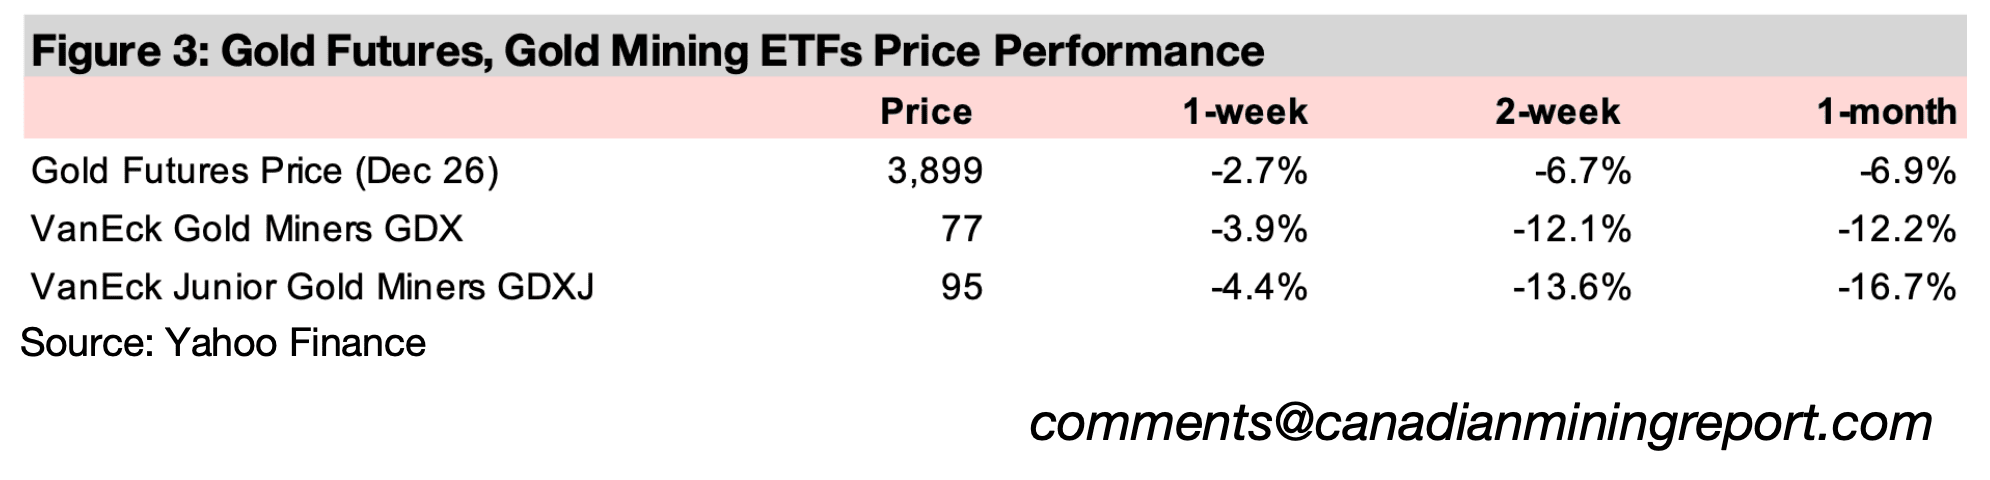
金価格は前週比2.7%下落し、1オンス当たり3,899米ドルとなった。下落は2週連続となり、2026年7月以来初めて節目となる4,000米ドルを割り込んだ。
金価格を含む市場全体は、週半ばに予定されていた米連邦準備制度理事会(FRB)の政策金利決定に向けて小幅に上昇し、金利据え置きが発表されると、市場には一定の安心感が広がった。しかし、週後半には大手ハイテク企業の2026年第3四半期決算が市場を大きく失望させ、株式市場は急落した。
特にインテルの下落が目立ち、株価は25.1%下落した。アルファベット(グーグル)も12.6%、アマゾンも3.8%下落した。これに伴い、ナスダック総合指数は2.3%下落した一方、S&P500種株価指数の下落率は0.8%、ラッセル2000指数は1.7%にとどまった。株価下落が主にハイテクセクターに集中していたことがうかがえる。
一方、投資資金のディフェンシブセクターへのシフトは続き、世界の生活必需品、ヘルスケア、公益事業セクターはそれぞれ1.1%、2.9%、1.6%上昇した。しかし、金セクターは過去1か月と同様、こうした資金移動の恩恵を受けなかった。
その背景には、ハイテク株の急落で損失を被った一部のファンドが、損失を補填するため、含み益の大きい保有資産の売却を余儀なくされた可能性がある。金セクターは過去2年間に大幅な上昇を記録しており、同期間に投資を始めたファンドは多額の含み益を抱えていると考えられる。特に、今年に入って金セクターの上昇が一服していることも、利益確定売りの対象になりやすい要因とみられる。
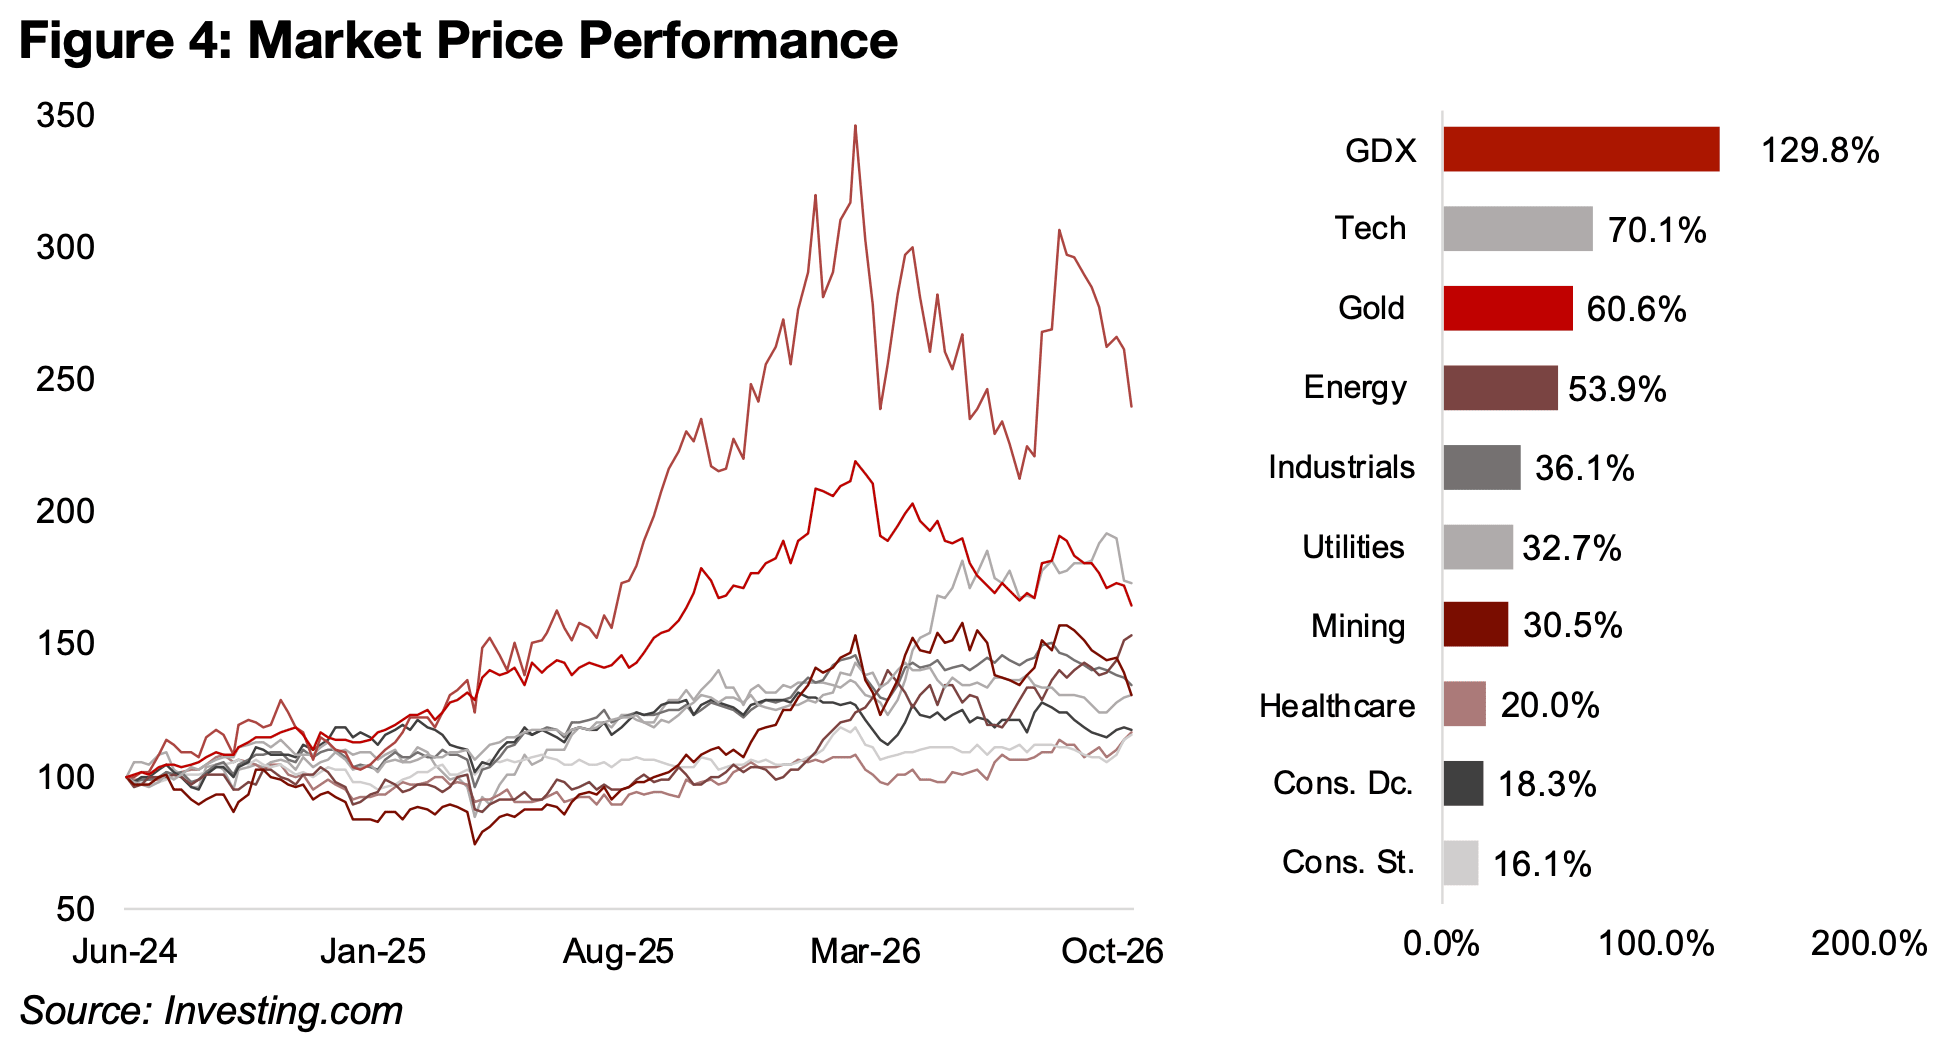
金鉱株ETFのGDXは2024年半ばから129.8%上昇しており、2026年9月時点では上昇率が約200%に達していた。また、金価格自体も2024年6月から60.6%上昇している(図4)。
こうした上昇率は世界の主要セクターを大きく上回る。同期間の公益事業、ヘルスケア、生活必需品セクターの上昇率は、それぞれ32.7%、20.0%、16.1%にとどまった。2024年半ばから70.1%上昇したハイテクセクターでさえ、金鉱株の上昇率には大きく及ばなかった。
図4:市場の価格パフォーマンス
ハイテクセクターの株価評価が他の主要セクターの水準に近づく場合、株価にはさらなる下落余地がある。世界のテクノロジー、半導体、ソフトウェアセクターの株価純資産倍率(PBR)は、それぞれ10.3倍、10.0倍、7.4倍となっている(図5)。
これに対し、ヘルスケア、生活必需品、公益事業セクターのPBRは、それぞれ4.5倍、4.0倍、2.2倍にとどまる。こうしたバリュエーションの格差は、ハイテク株からディフェンシブセクターへの資金移動が今後も続く可能性を示唆している。また、今年大幅に上昇したエネルギーセクターのPBRも2.5倍にとどまっている。
主要な鉱業セクターのPBRは、2025年末以降の低下を経て2.0〜3.0倍の範囲にあり、ハイテクセクターだけでなく、主要なディフェンシブセクターと比較しても低い水準にある。
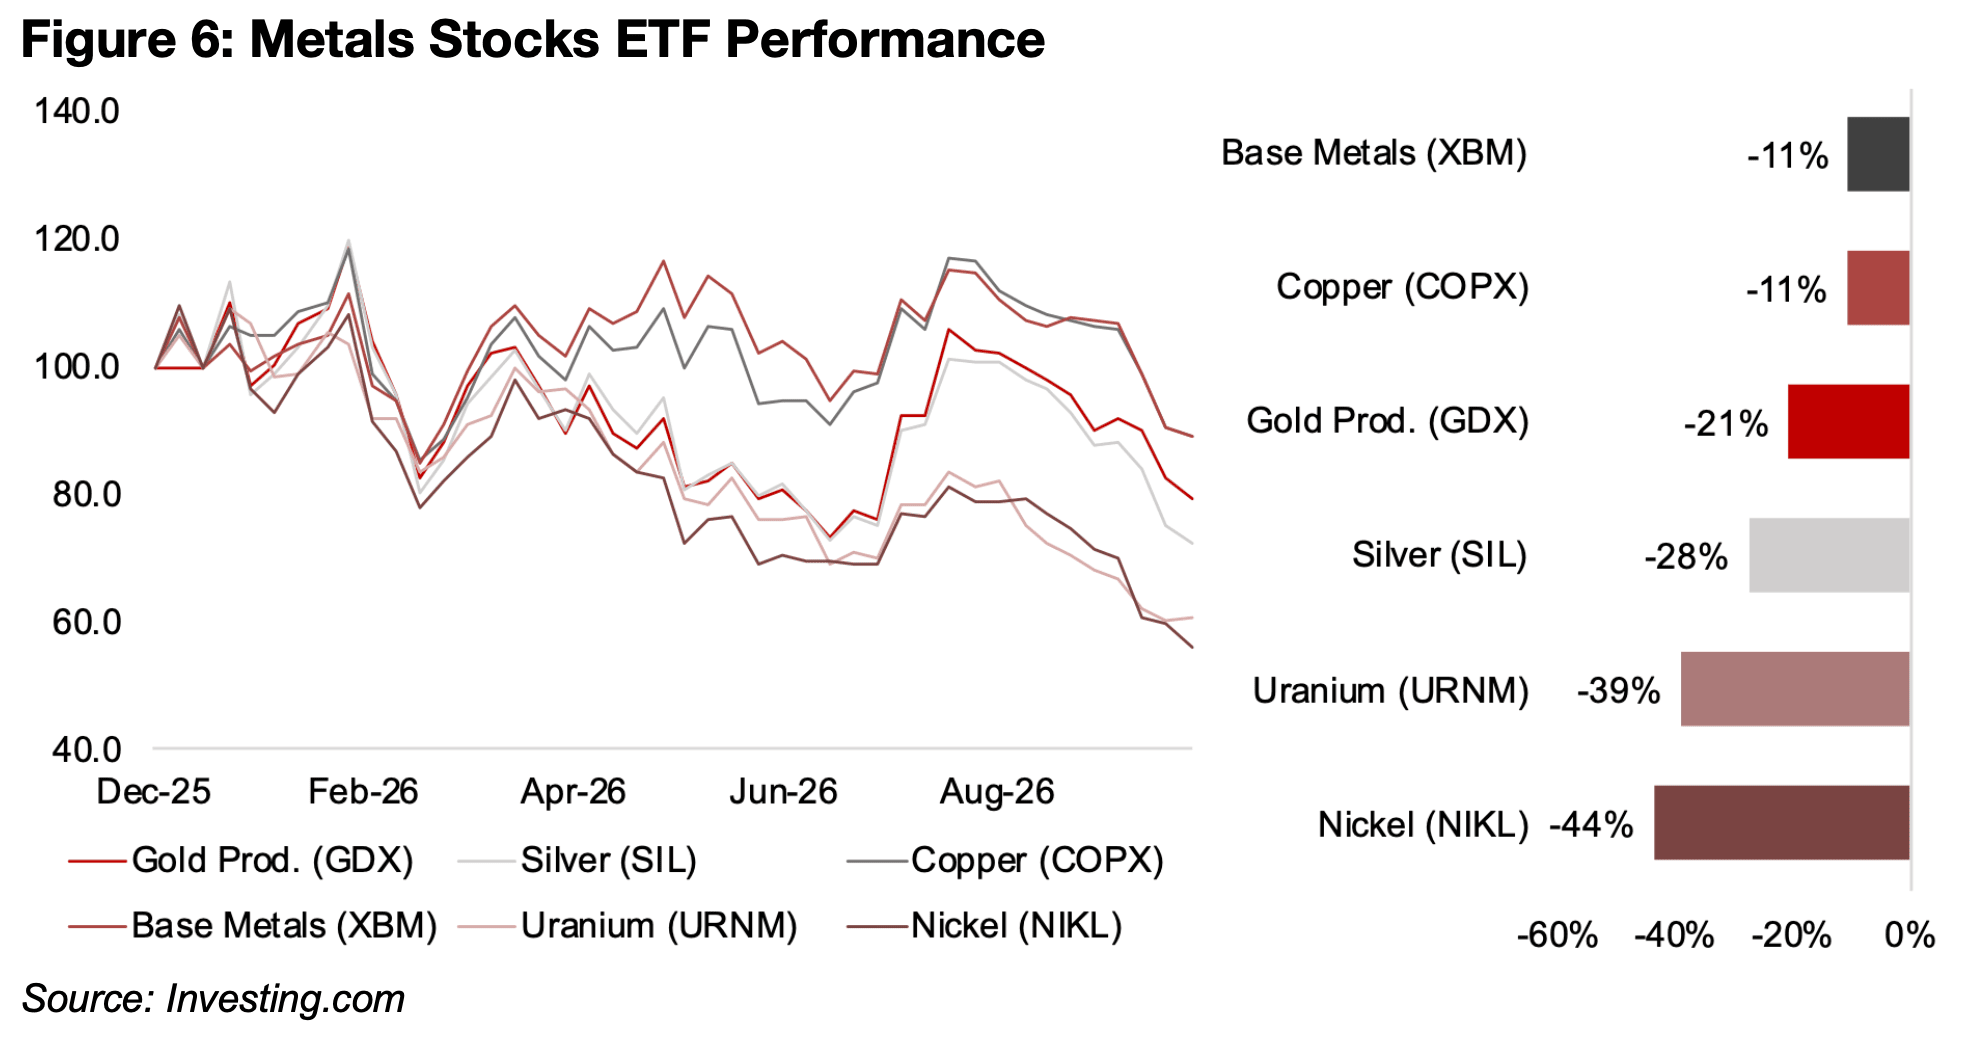
なお、2026年10月に低迷したのは金鉱株だけではない。主要な鉱業関連ETFはいずれも大幅に下落しており、鉱業セクター全体に売り圧力が広がっている(図6)。
図5:主要セクターの株価純資産倍率(PBR)
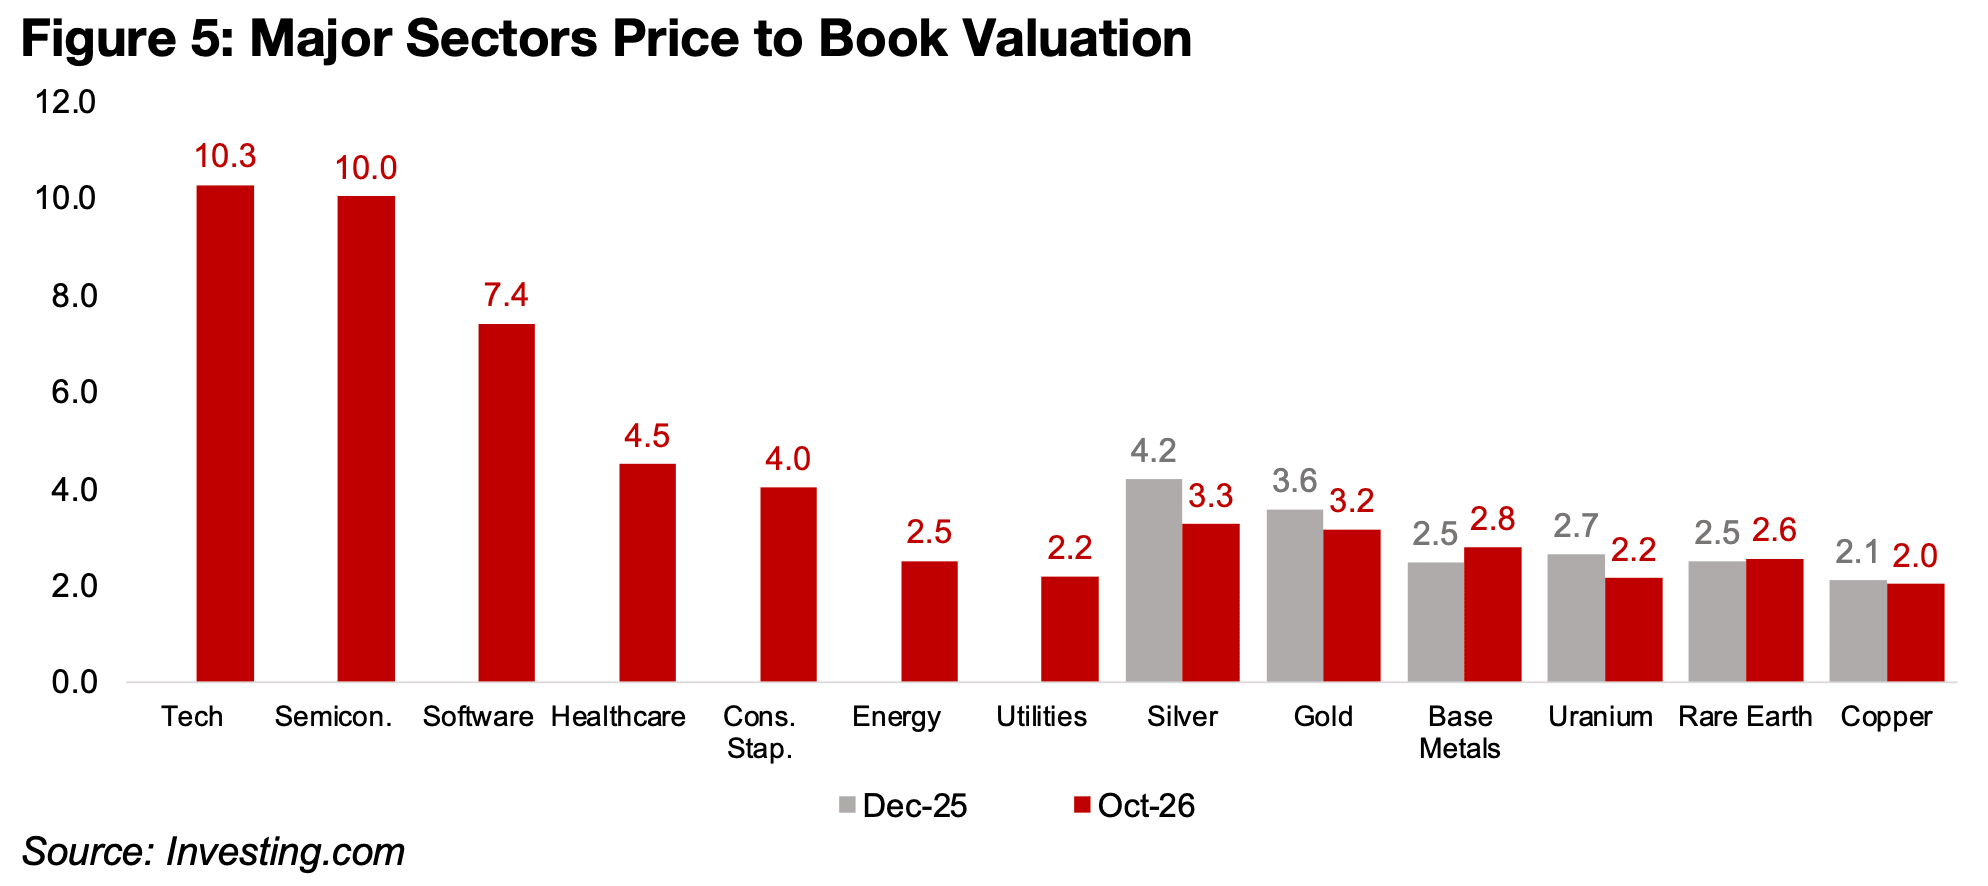
図6:鉱業株ETFのパフォーマンス
金セクターで売りが続いているものの、市場全体が金鉱株の先行きに弱気になっているというより、ファンドによる戦略的な売却が進んでいる可能性がある。その根拠の一つが、金価格と金鉱株の下落が比較的秩序立って進んでいることだ。
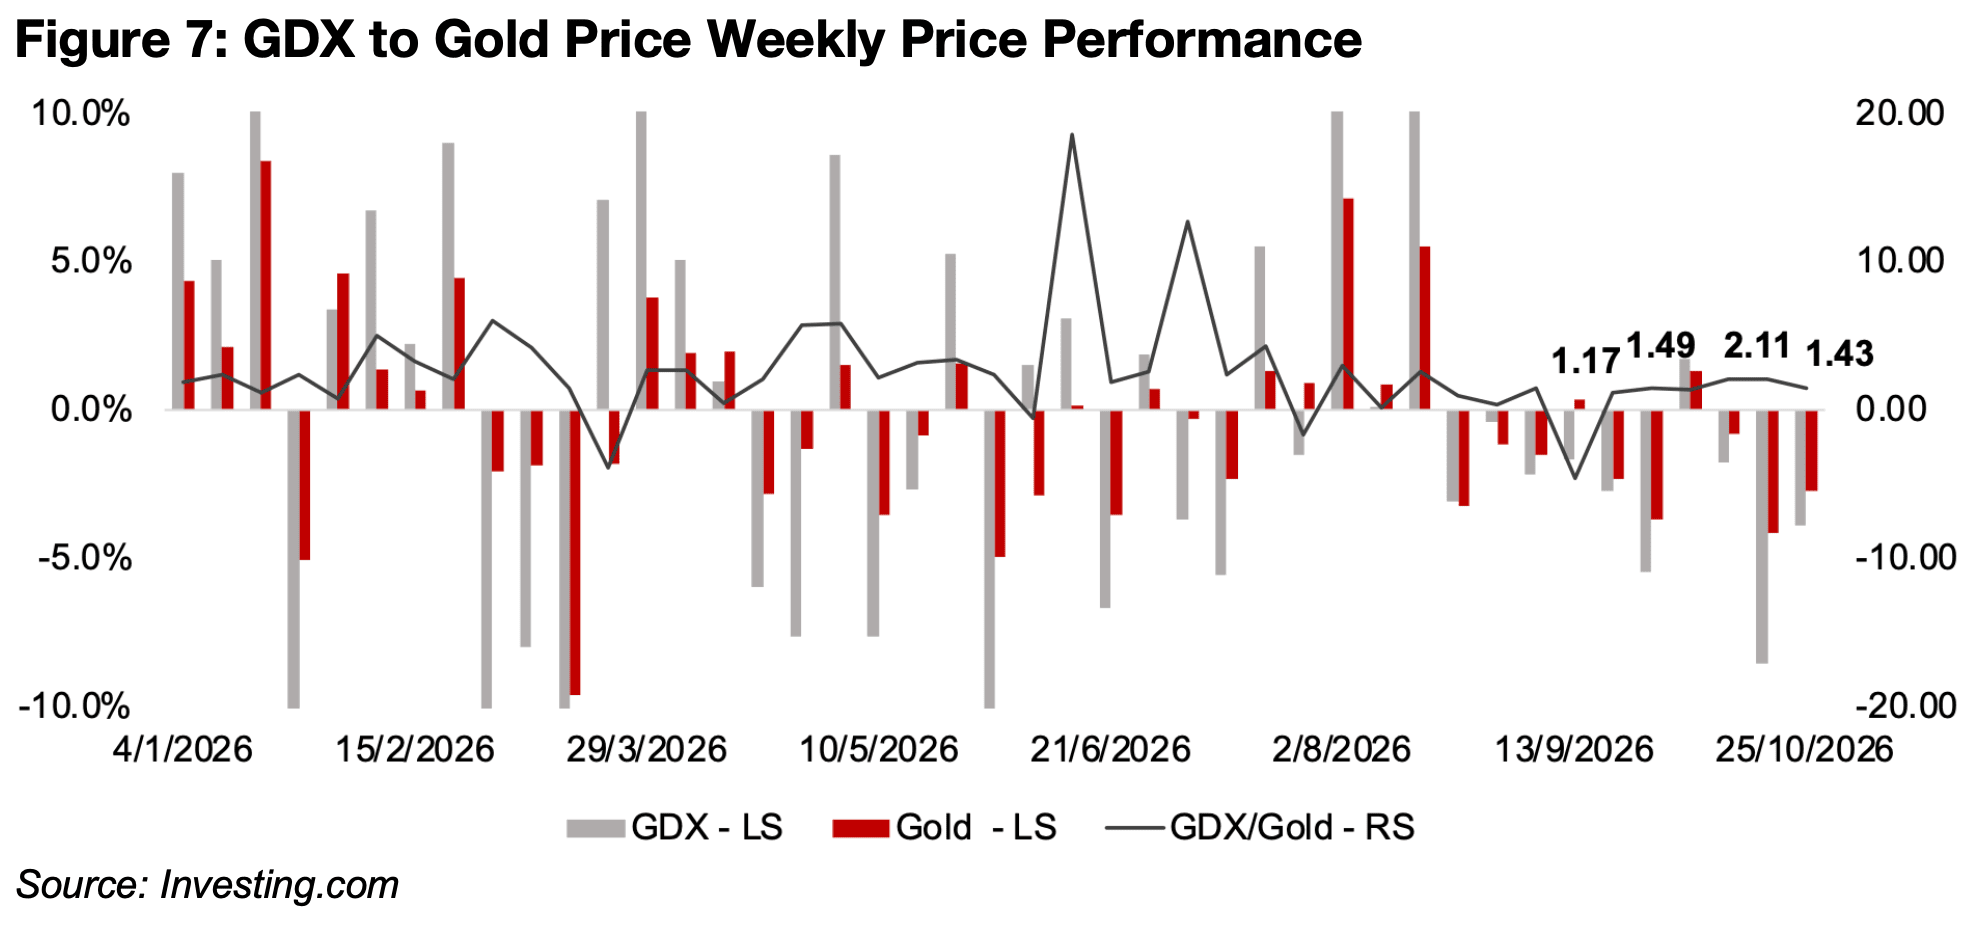
この傾向は、金価格の変動率に対する金鉱株の変動率の比率から読み取れる。金鉱会社は営業レバレッジが大きく、短期的には生産コストが比較的固定されているため、金鉱株の価格は金価格よりも大きく変動する傾向がある。
この比率は短期的に大きく変動するものの、2006〜2026年の週次データに基づく長期平均は1.36倍となっている。金価格の変動率がゼロに近づくことで比率が極端に高くなる外れ値を除いても、平均は1.29倍と小幅な低下にとどまる。つまり、金鉱株の変動率は平均して金価格を約30%上回っていることになる。
2026年の平均比率は2.46倍と比較的高いものの、極端な外れ値を除くと1.54倍まで低下し、長期平均をやや上回る程度となる(図7)。
また、今年の比率の大幅な変動は主に6月までに集中しており、直近6週間は長期平均に近い水準で安定して推移している。こうした動きからは、金価格と金鉱株の値動きの間に大きな歪みが生じている様子はうかがえない。過去3週間の金価格の下落についても、下落率で比較すれば歴史的に特に深刻な水準には達していない。
図7:金鉱株ETF(GDX)と金価格の週間騰落率および変動率の比率
金価格は下落しているものの、1オンス当たり約4,000米ドルという水準は、金鉱会社が高い収益性を維持するうえで十分な水準にある。大手金鉱会社の2026年第3四半期決算では、金の平均実現販売価格が1オンス当たり約4,200~4,300米ドルに達しており、引き続き高い利益率を支えている。
今週は、先週決算を発表したニューモントに続き、アグニコ・イーグル、キンロス、アラモスの3社が2026年第3四半期決算を発表した。その他の大手金鉱会社の大半も、今後2週間以内に決算を発表する予定だ。
各社の金生産量は引き続き減少しており、前年同期比の減少率は6.1~16.0%となった(図8)。一方、金の実現販売価格の上昇が生産量の減少を補い、ニューモント、アグニコ・イーグル、アラモスの3社は増収を確保した。ただし、キンロスの売上高は前年同期比2%減となった(図9)。
売上高の増加を背景に、ニューモントとアグニコ・イーグルの純利益は前年同期比で大幅に増加した。一方、アラモスの純利益は大きく減少し、キンロスも減収に伴い純利益が減少した(図10)。
4社の金の実現販売価格は前年同期比で23~29%上昇したものの、2026年第1四半期のピークからは低下している(図11)。また、コスト上昇による収益への圧力も強まっており、4社すべてでオールイン維持コスト(AISC)が前年同期比20~42%上昇した(図12)。
それでも、金の実現販売価格とAISCの差は依然として大きい。ニューモント、キンロス、アラモスの3社では1オンス当たり約2,300米ドルを確保しており、アグニコ・イーグルは約2,600米ドルと4社の中で最も高い水準となった(図13)。
図8:大手金鉱会社4社の金生産量の比較
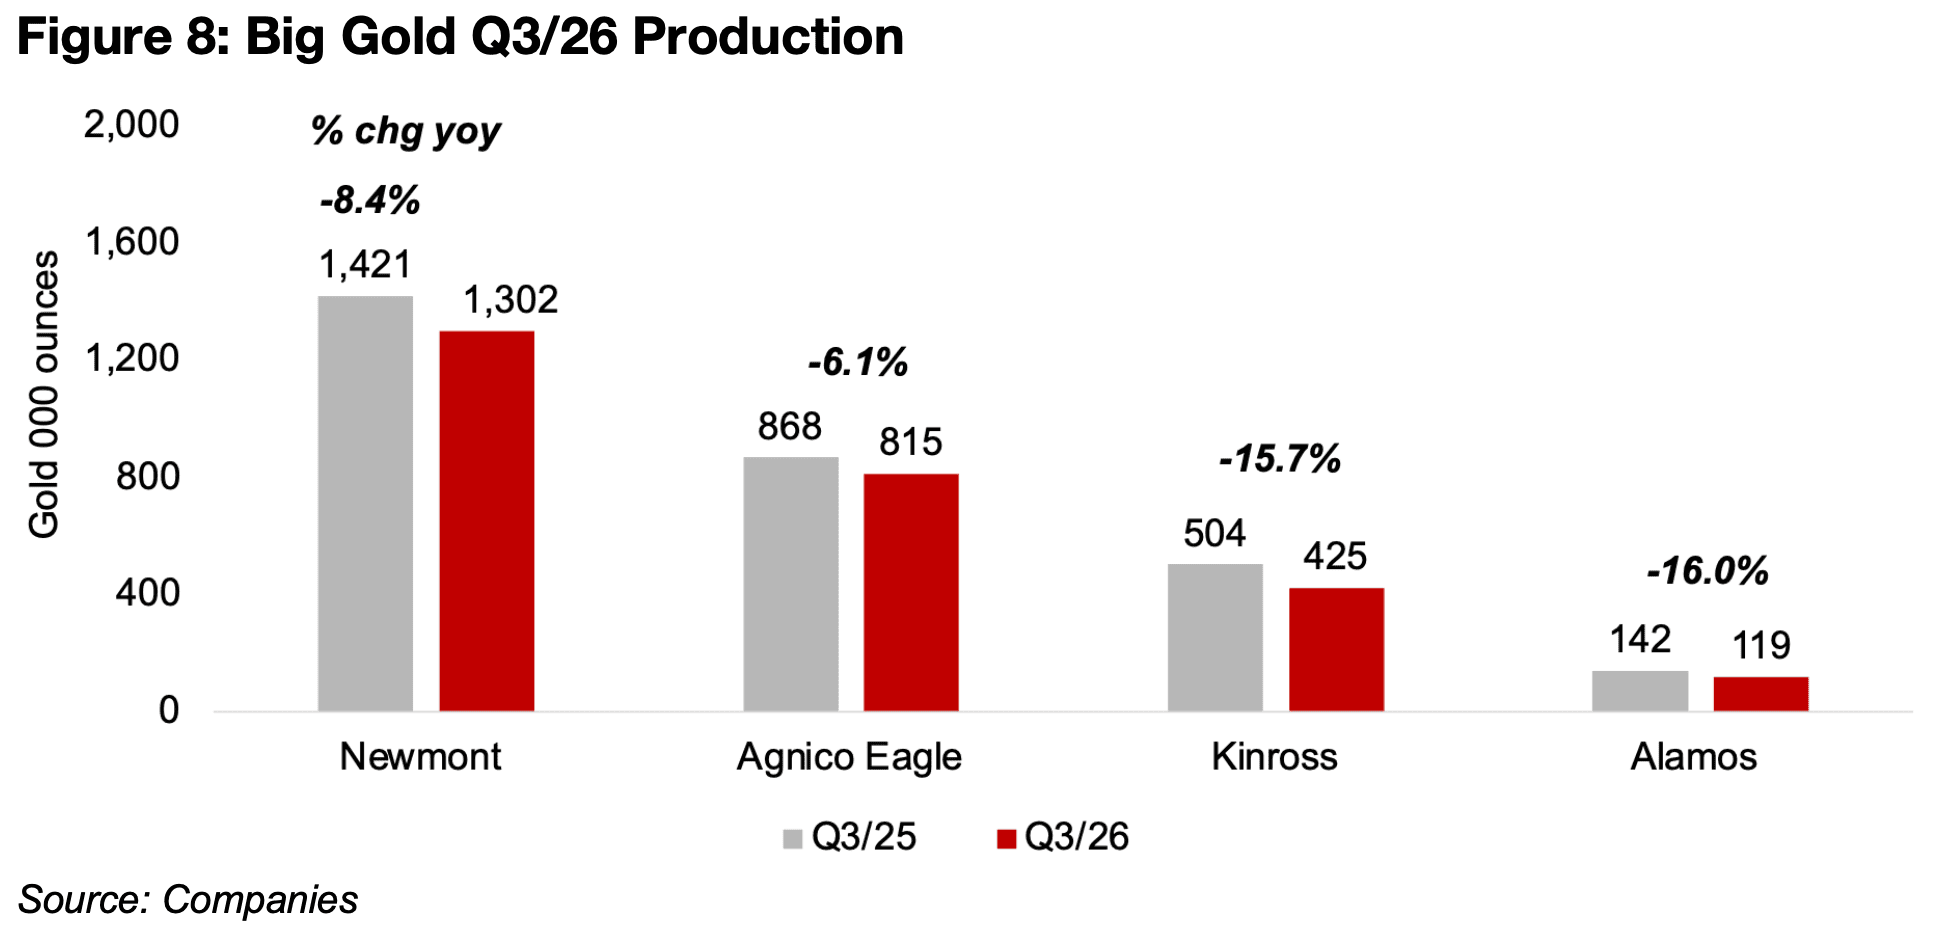
図9:大手金鉱会社4社の売上高の比較
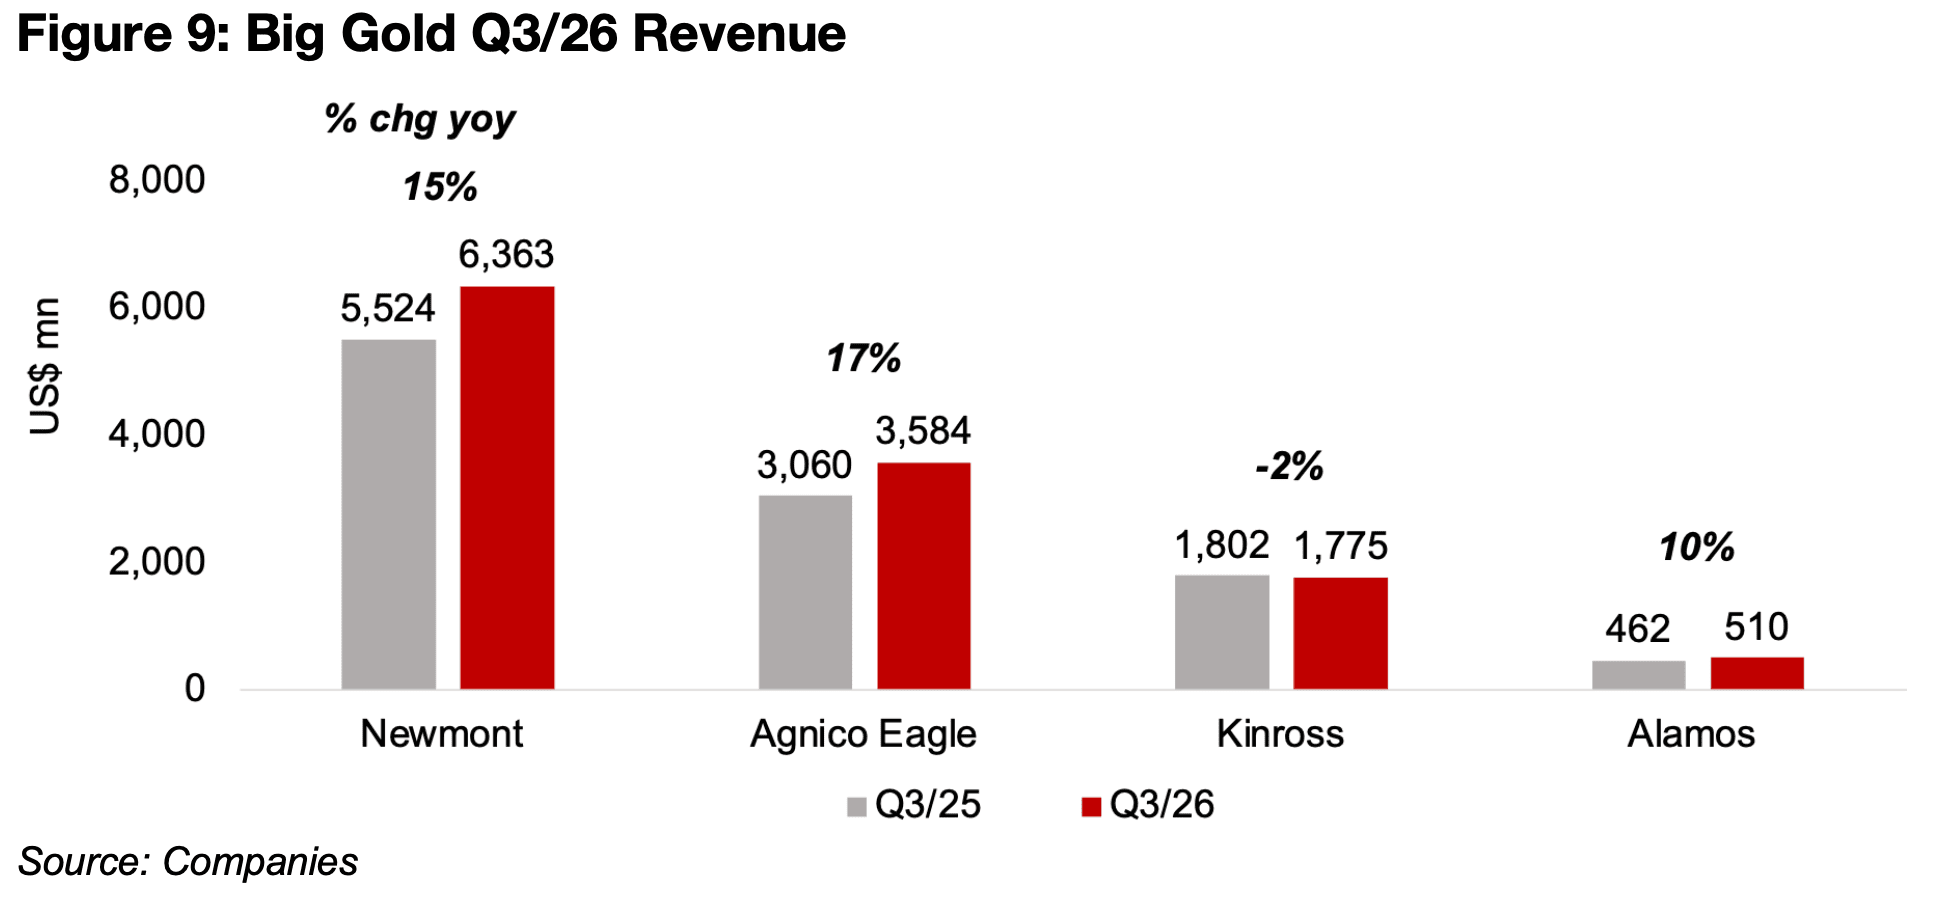
図10:大手金鉱会社4社の純利益の比較
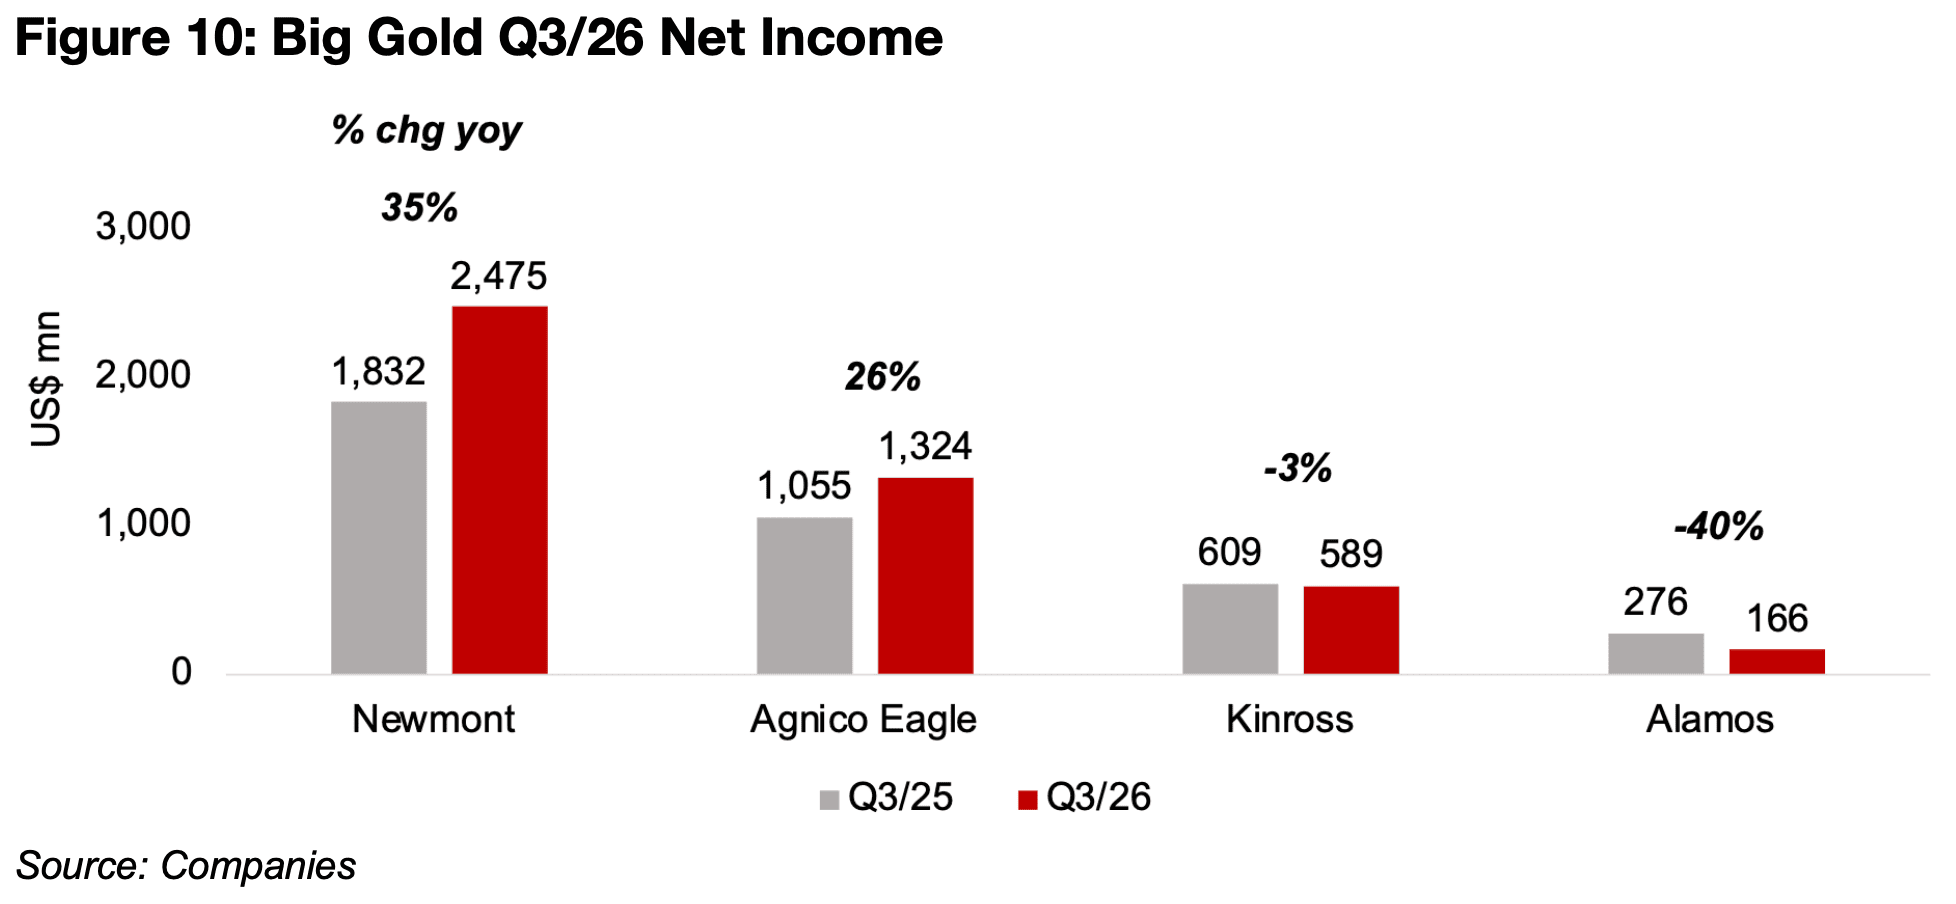
図11:大手金鉱会社4社の金の平均実現販売価格の比較
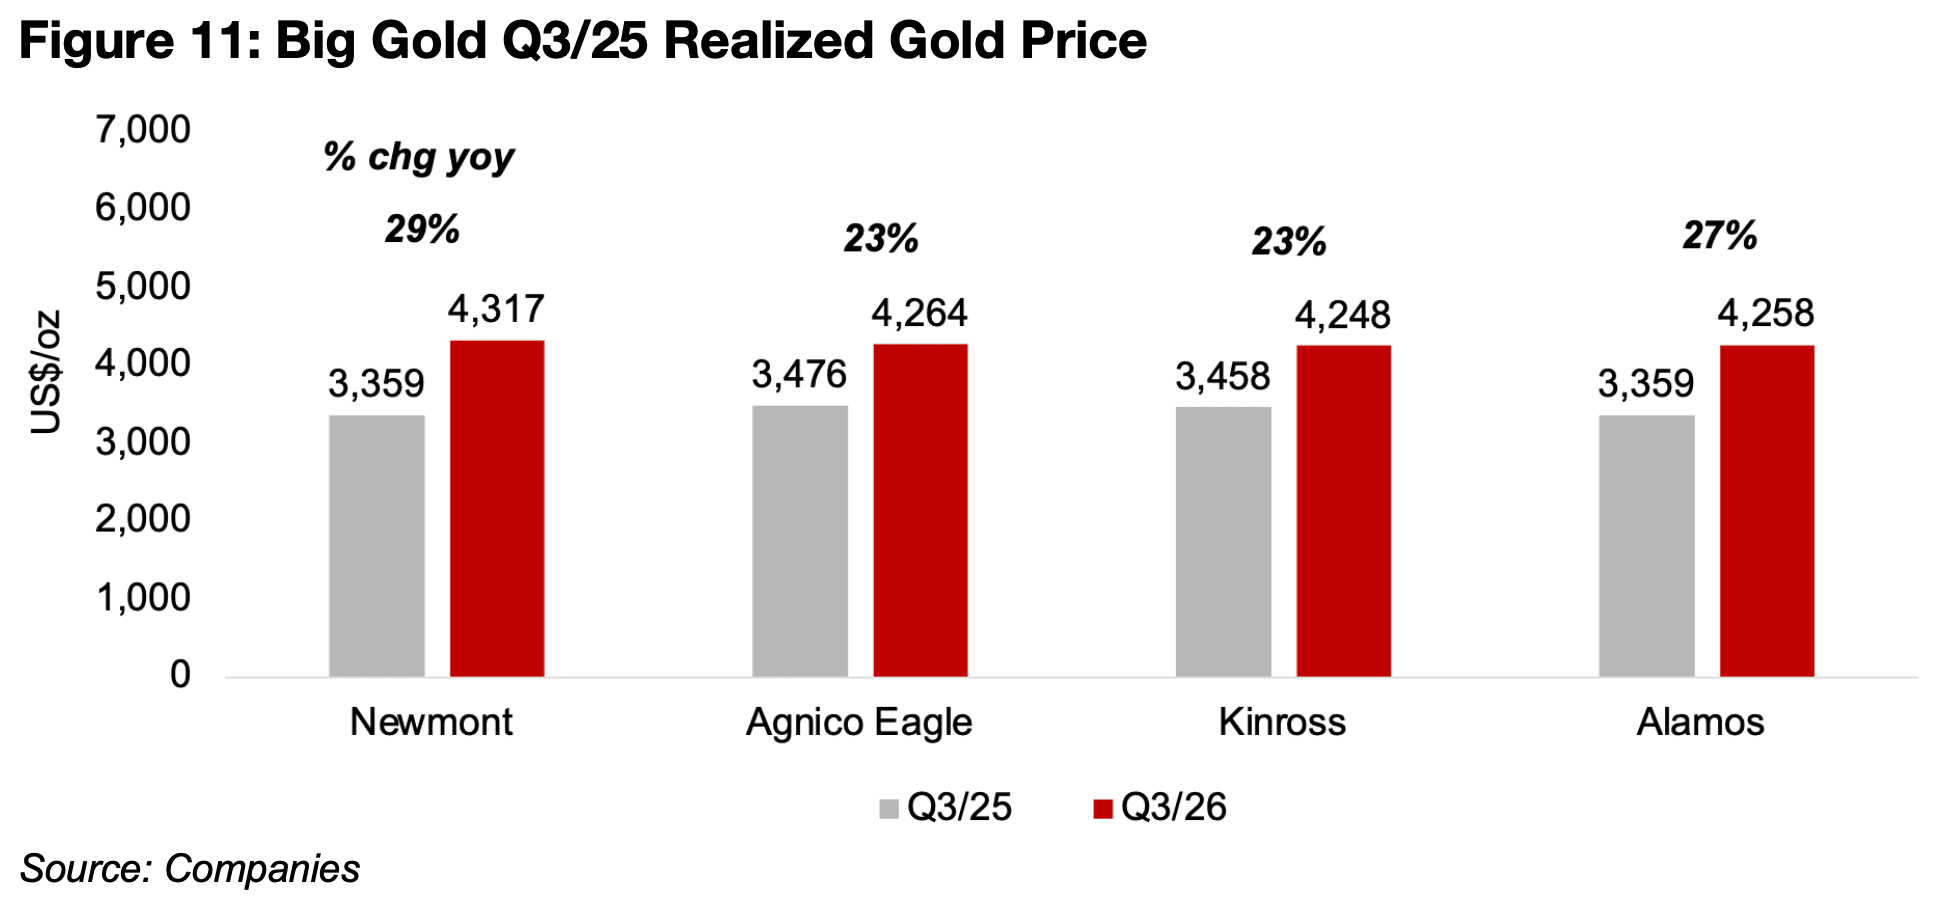
図12:大手金鉱会社4社のオールイン維持コスト(AISC)の比較
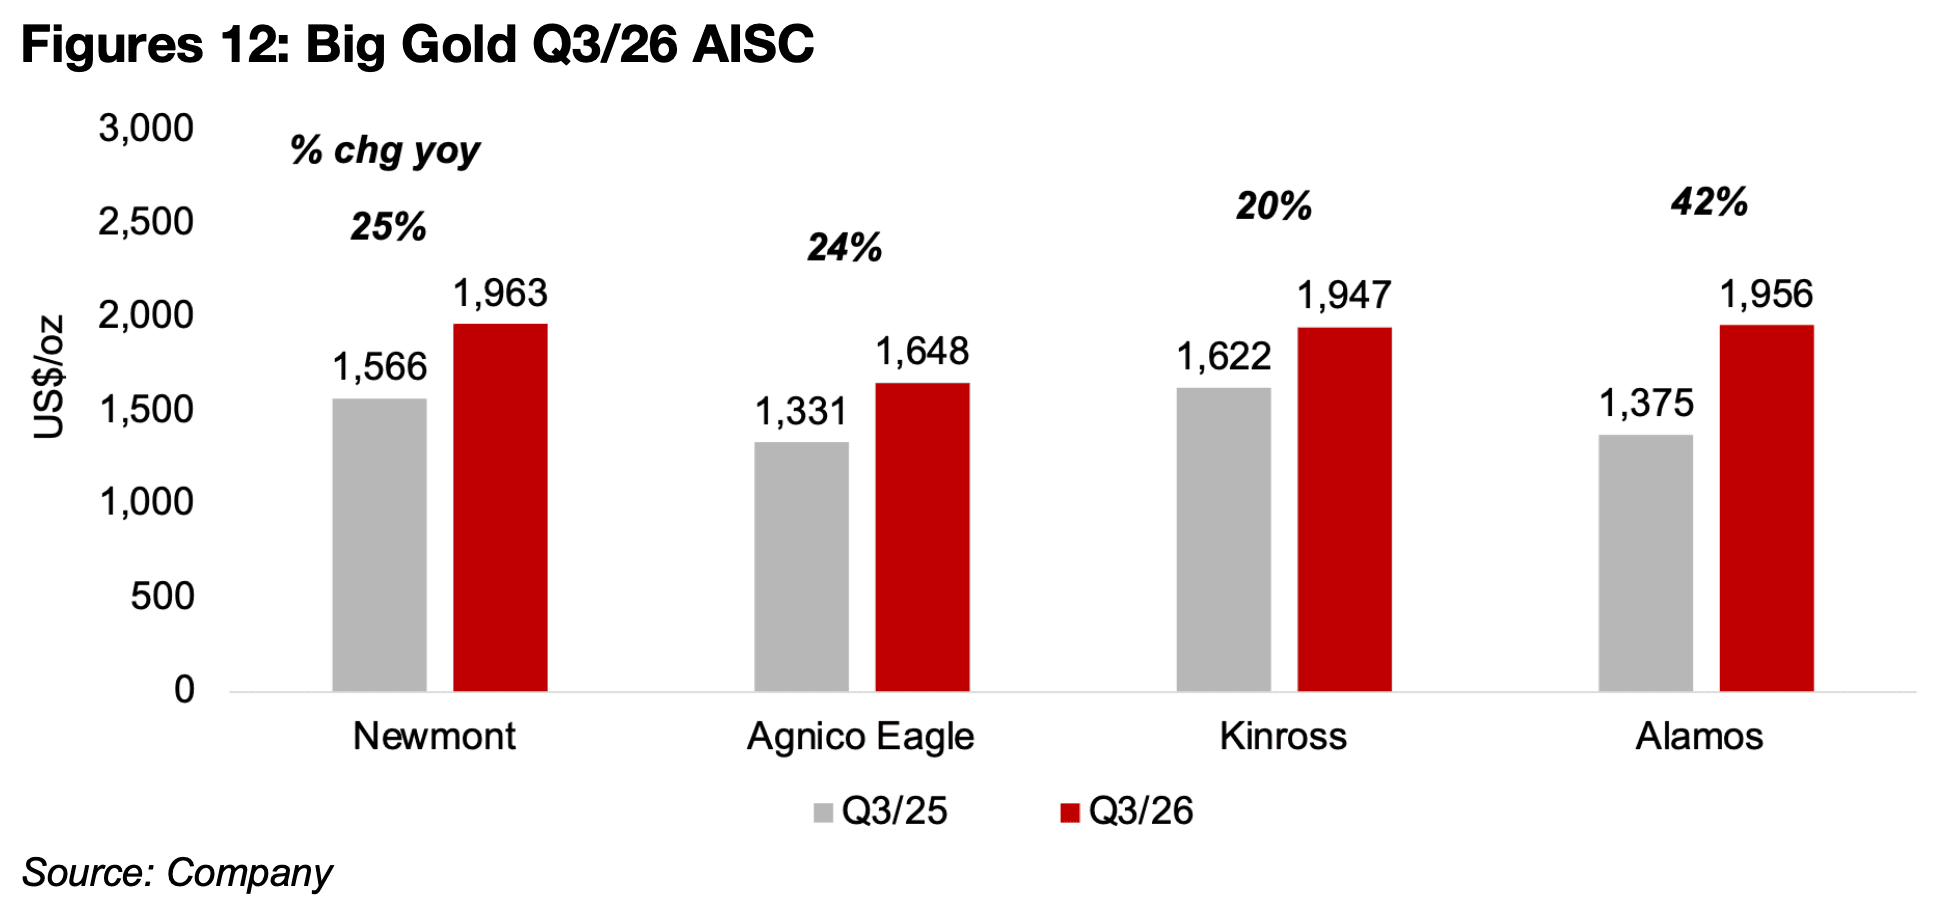
図13:大手金鉱会社4社の金の平均実現販売価格とAISCの差額
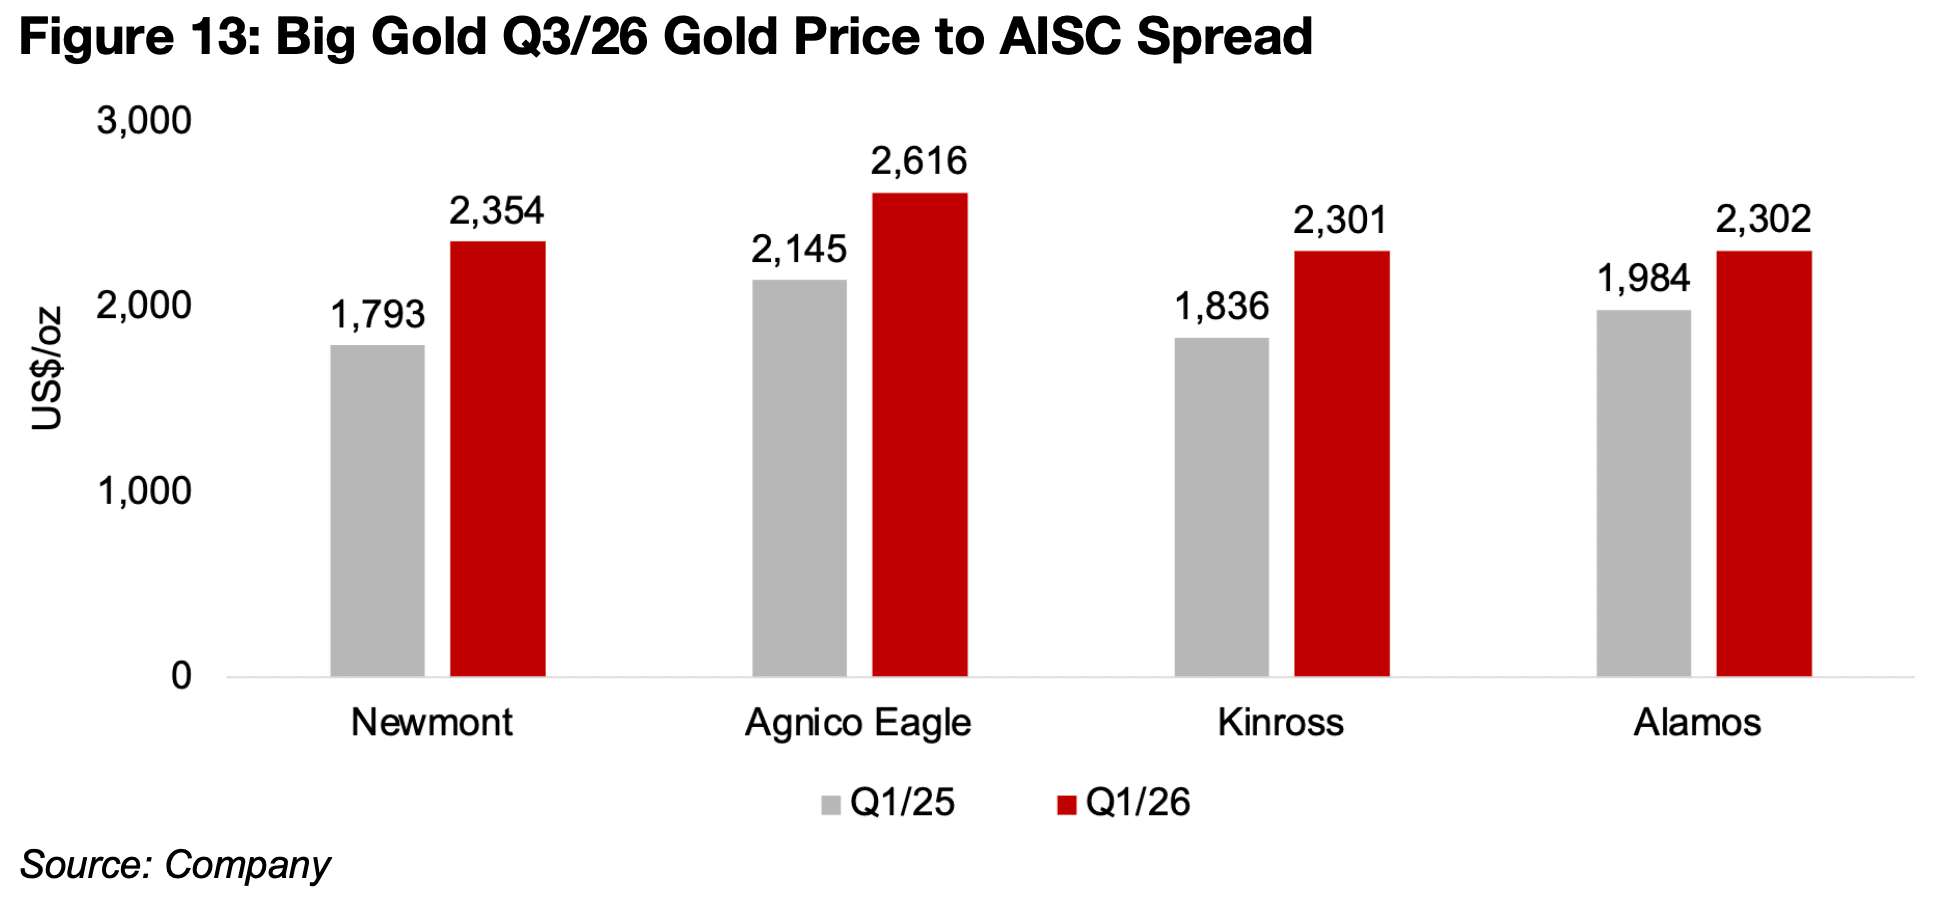
図14、15:メジャー金鉱株とTSXVのジュニア金鉱株
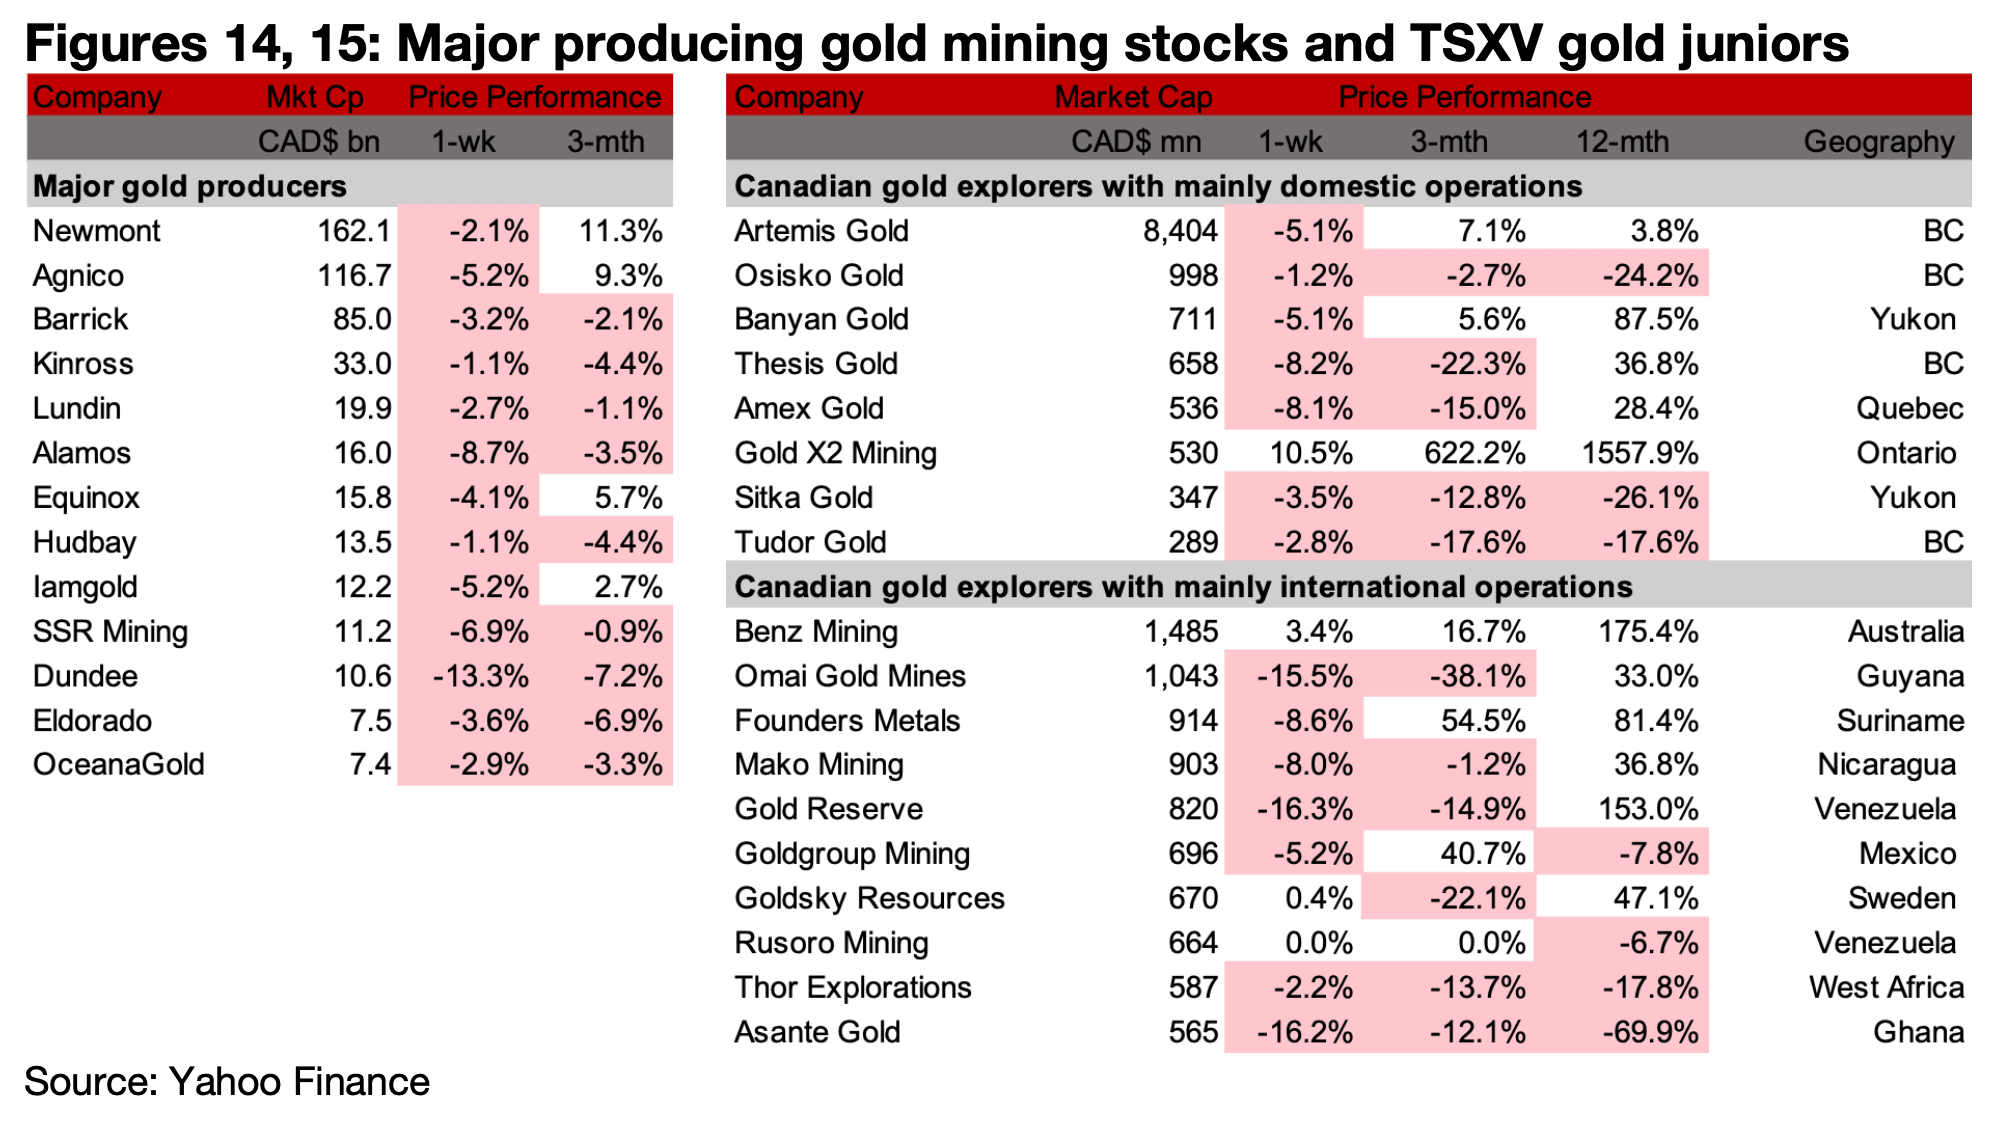
金価格の下落が続くなか、メジャー金鉱会社とTSXV上場の金関連銘柄の大半が値下がりした(図14、15)。
主にカナダ国内で事業を展開するTSXV上場企業では、Osisko GoldがCaribooプロジェクトの建設進捗状況を報告した。また、Banyan GoldはAurMacプロジェクトのAirstrip鉱床、Amex GoldはPerronプロジェクトのDeniseおよびChampagneゾーンにおける掘削結果をそれぞれ発表した(図16)。
Gold X2は、子会社のGoldshore Miningが設定した純製錬所収益ロイヤルティ(NSR)をSpincoの子会社に譲渡し、その後、Spincoの株式をGold X2の株主にスピンオフすることで合意したと発表した。
Sitka GoldはRC Goldプロジェクトで総延長6万メートルの掘削プログラムを完了したほか、Tim Termuende氏を取締役に任命した。
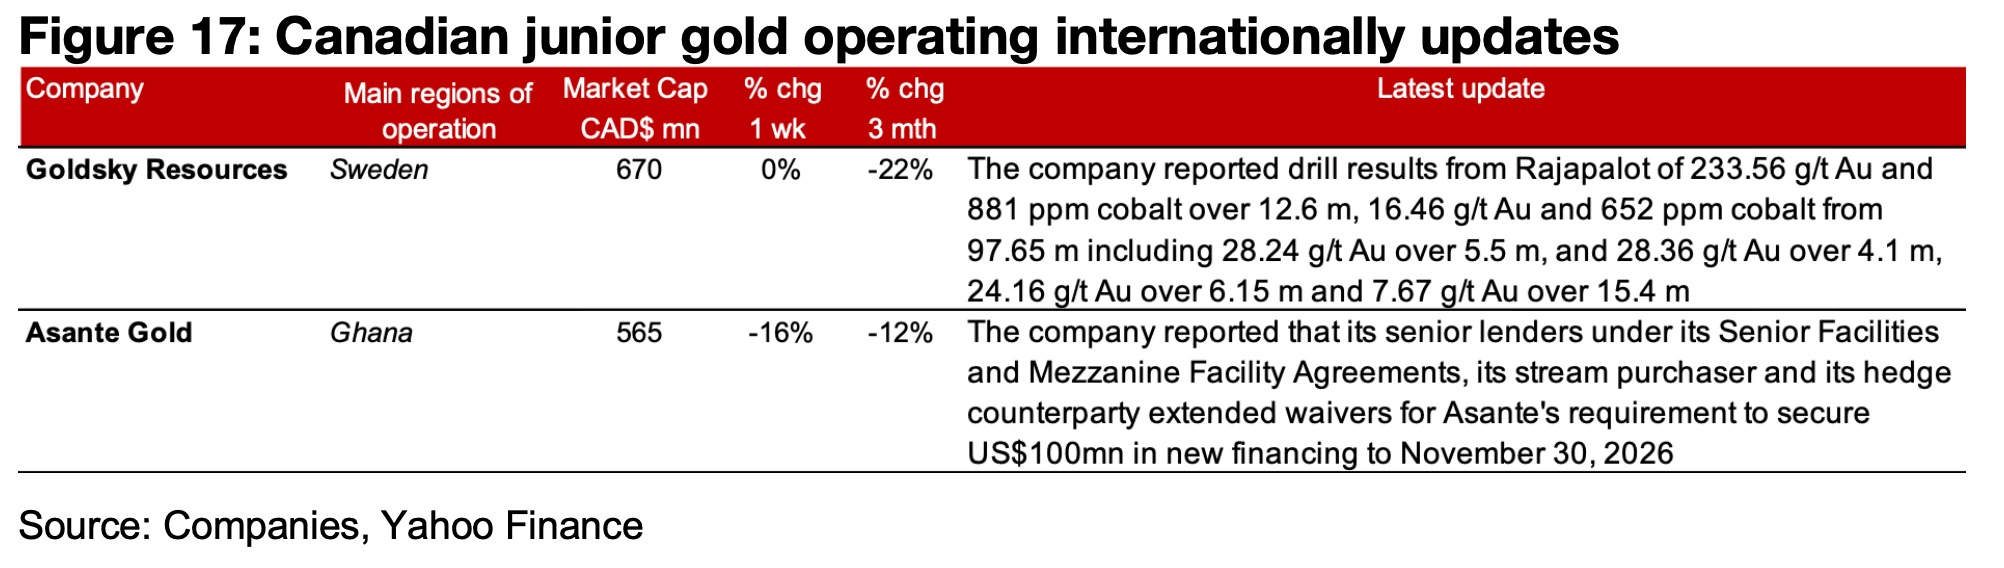
一方、主に海外で事業を展開する企業では、Goldsky ResourcesがRajapalotプロジェクトの掘削結果を発表した。また、Asante Goldは、上位債権者、ストリーミング契約の購入者、ヘッジ取引の相手方から適用を受けている契約上の義務に関する免除措置について、期限が2026年10月31日から11月30日まで延長されたと発表した(図17)。
図16:カナダ国内におけるジュニア金鉱会社の最新情報
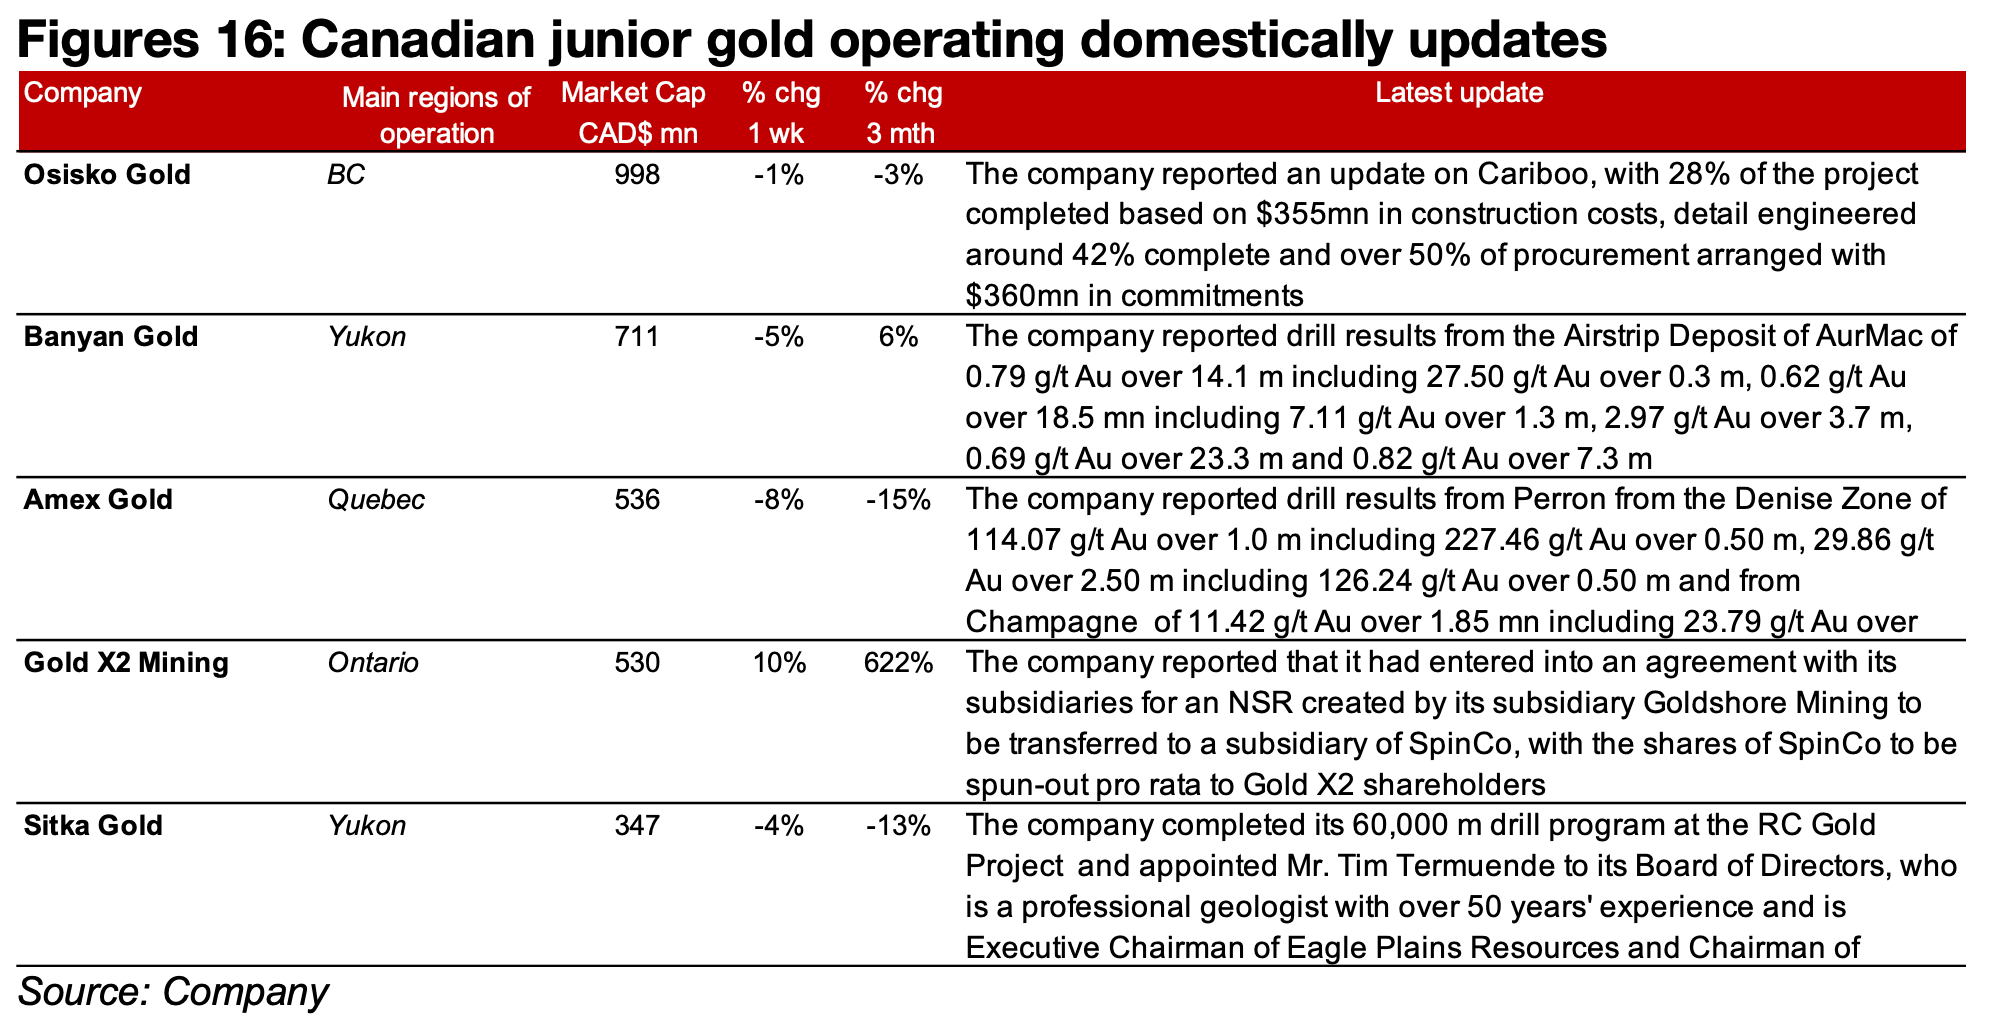
図17:カナダの海外展開ジュニア金鉱会社の最新動向
【免責事項】
本書は情報提供のみを目的としており、事業計画や投資における専門家による財務・法務アドバイスの代替として使用すべきではありません。
本書に含まれる予測が特定の結果や成果につながることを保証するものではなく、記事の内容に基づいて全体的または部分的に行われた投資判断やその他の行動について、当メディアは一切の責任を負いません。
Ben McGregor 氏は、CanadianMiningReport.com において「Weekly Roundup」を執筆している分析者であり、金属・鉱業セクターに関する鋭い視点で知られている。市場トレンドを見抜く能力に長け、複雑な市場の動きを TSXV(トロント・ベンチャー取引所)のジュニア鉱山企業を中心に、簡潔かつ分かりやすい洞察へと落とし込んでいる。
毎週のレポートでは、金・銅・ウランなど幅広いテーマを扱い、データに基づく分析と投資機会を見極める視点を組み合わせて、読者に価値ある情報を提供している。ダイナミックに変動する鉱山セクターにおいて、投資家にとって重要な情報源となっている人物である。

