本記事は、Canadian Mining Report にて Ben McGregor 氏が執筆した“Weekly Roundup” の内容を翻訳・再構成したものです。
金価格は3.7%下落し、1オンスあたり4,162米ドルとなった。下落は2週連続。米国の雇用統計は強弱が入り交じる内容となり、今後の利上げをめぐる明確な方向性は示されなかった。一方、実質債券利回りは依然として高水準にあり、引き続き金価格の重しとなっている可能性が高い。
AOCEは、金属価格と需給バランスに関する最新の見通しを発表した。2026年および今後数年間について、金、銅、アルミニウム、鉄鉱石、ニッケル、亜鉛の価格・需給見通しを大幅に修正している。
金価格の下落を受け、金関連株も大きく値を下げた。GDXは5.5%安、GDXJは6.2%安となり、金価格を上回る下落率を記録した。
一方、主要株価指数は比較的底堅く、S&P500は横ばい(0.0%)、小型株で構成されるラッセル2000は0.2%高、ナスダックは0.9%高となった。金関連株は主要株価指数を大きく下回るパフォーマンスとなっている。
図1:金先物価格の週間パフォーマンス

図2:金鉱株ETF
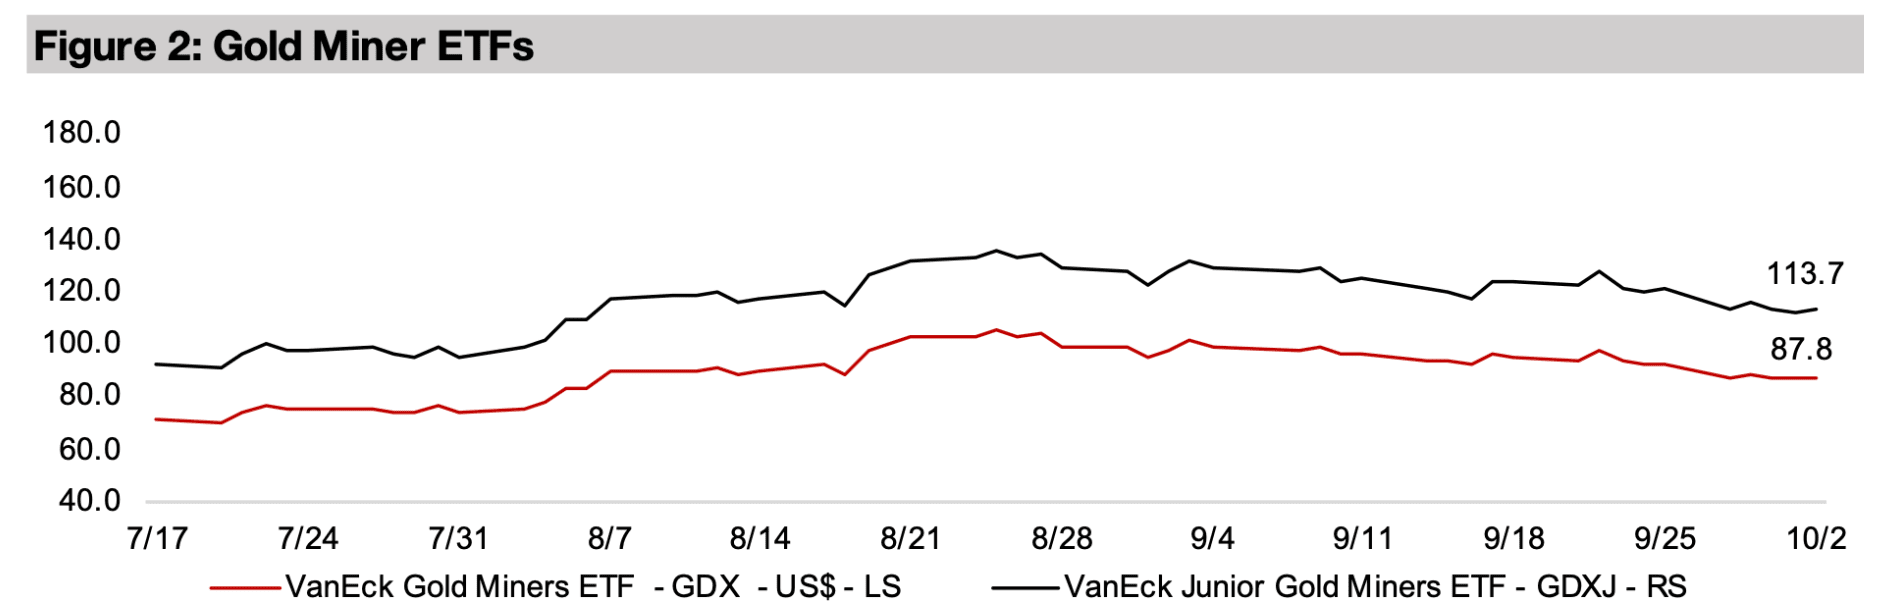
図3:金先物および金鉱株ETFの価格パフォーマンス

金価格は3.7%下落し、1オンスあたり4,162米ドルとなった。下落は2週連続。米国の雇用統計は強弱が入り交じる内容となり、今後の利上げをめぐる明確な方向性は示されなかった。一方、実質債券利回りは依然として高水準にあり、引き続き金価格の重しとなっている可能性が高い。
AOCEは、金属価格と需給バランスに関する最新の見通しを発表した。2026年および今後数年間について、金、銅、アルミニウム、鉄鉱石、ニッケル、亜鉛の価格・需給見通しを大幅に修正している。
金価格の下落を受け、金関連株も大きく値を下げた。GDXは5.5%安、GDXJは6.2%安となり、金価格を上回る下落率を記録した。
一方、主要株価指数は比較的底堅く、S&P500は横ばい(0.0%)、小型株で構成されるラッセル2000は0.2%高、ナスダックは0.9%高となった。金関連株は主要株価指数を大きく下回るパフォーマンスとなっている。
図4、5:世界銀行とAOACによる金価格の予測

世界銀行は、2026年の金価格について1オンスあたり4,700米ドルまで上昇するとの見通しを示している。ただし、足元では金価格の下落が続いているため、今月発表される可能性が高い次回のレポートでは、予想が大幅に引き下げられるとみられる(図4)。
一方、AOCEはすでに直近数カ月の価格下落を反映し、2026年の平均金価格予想を大幅に下方修正した。2026年6月時点では1オンスあたり4,792米ドルとしていたが、最新予想では3,813米ドルまで引き下げている(図5)。
ただし、この予想は実際の平均価格を下回る可能性がある。2026年の金価格はこれまで平均で1オンスあたり4,500米ドルを上回っており、年間平均を3,813米ドルまで引き下げるには、第4四半期に金価格が3,000米ドル近くまで下落する必要があるためだ。
AOCEは2027年と2028年の金価格予想についても、大幅な下方修正を行った。2027年は1オンスあたり4,839米ドルから4,012米ドル、2028年は4,463米ドルから4,040米ドルへ引き下げている。
一方、2029年の予想は約150米ドルの引き下げにとどまり、2030~2031年については4,000米ドル前後でほぼ据え置かれた。
このことから、AOCEは金価格の中長期的な見通しを大きく変えたわけではなく、主に短期の予想を修正したことが分かる。2025年後半から2026年前半にかけてみられた投機的な上昇についても、数カ月で急速に解消するのではなく、数年かけて徐々に落ち着いていくとの見方を維持していると考えられる。
世界銀行は2026年4月、2026年の銅価格予想を従来の1ポンドあたり4.45米ドルから5.44米ドルへ大幅に引き上げた(図6)。
AOCEも銅価格に対する強気な見方をさらに強めている。2026年9月の最新予想では、2026年の銅価格を1ポンドあたり6.11米ドルとし、同年6月時点の5.76米ドルから上方修正した(図7)。
金価格の予想が複数の年にわたって引き下げられたのとは対照的に、AOCEは2026~2031年の銅価格予想をすべて引き上げている。これまで1ポンドあたり5.5米ドル前後としていた中長期の予想は、おおむね6.0米ドル前後まで上昇した。
このことから、AOCEは足元の銅価格だけでなく、中長期的な銅市場についても従来より強気な見方を示していることが分かる。
図6、7:世界銀行とAOCEによる銅価格の予測

銅価格の見通しが引き上げられた背景の一つには、今後の供給過剰が大幅に縮小すると予想されていることがある。
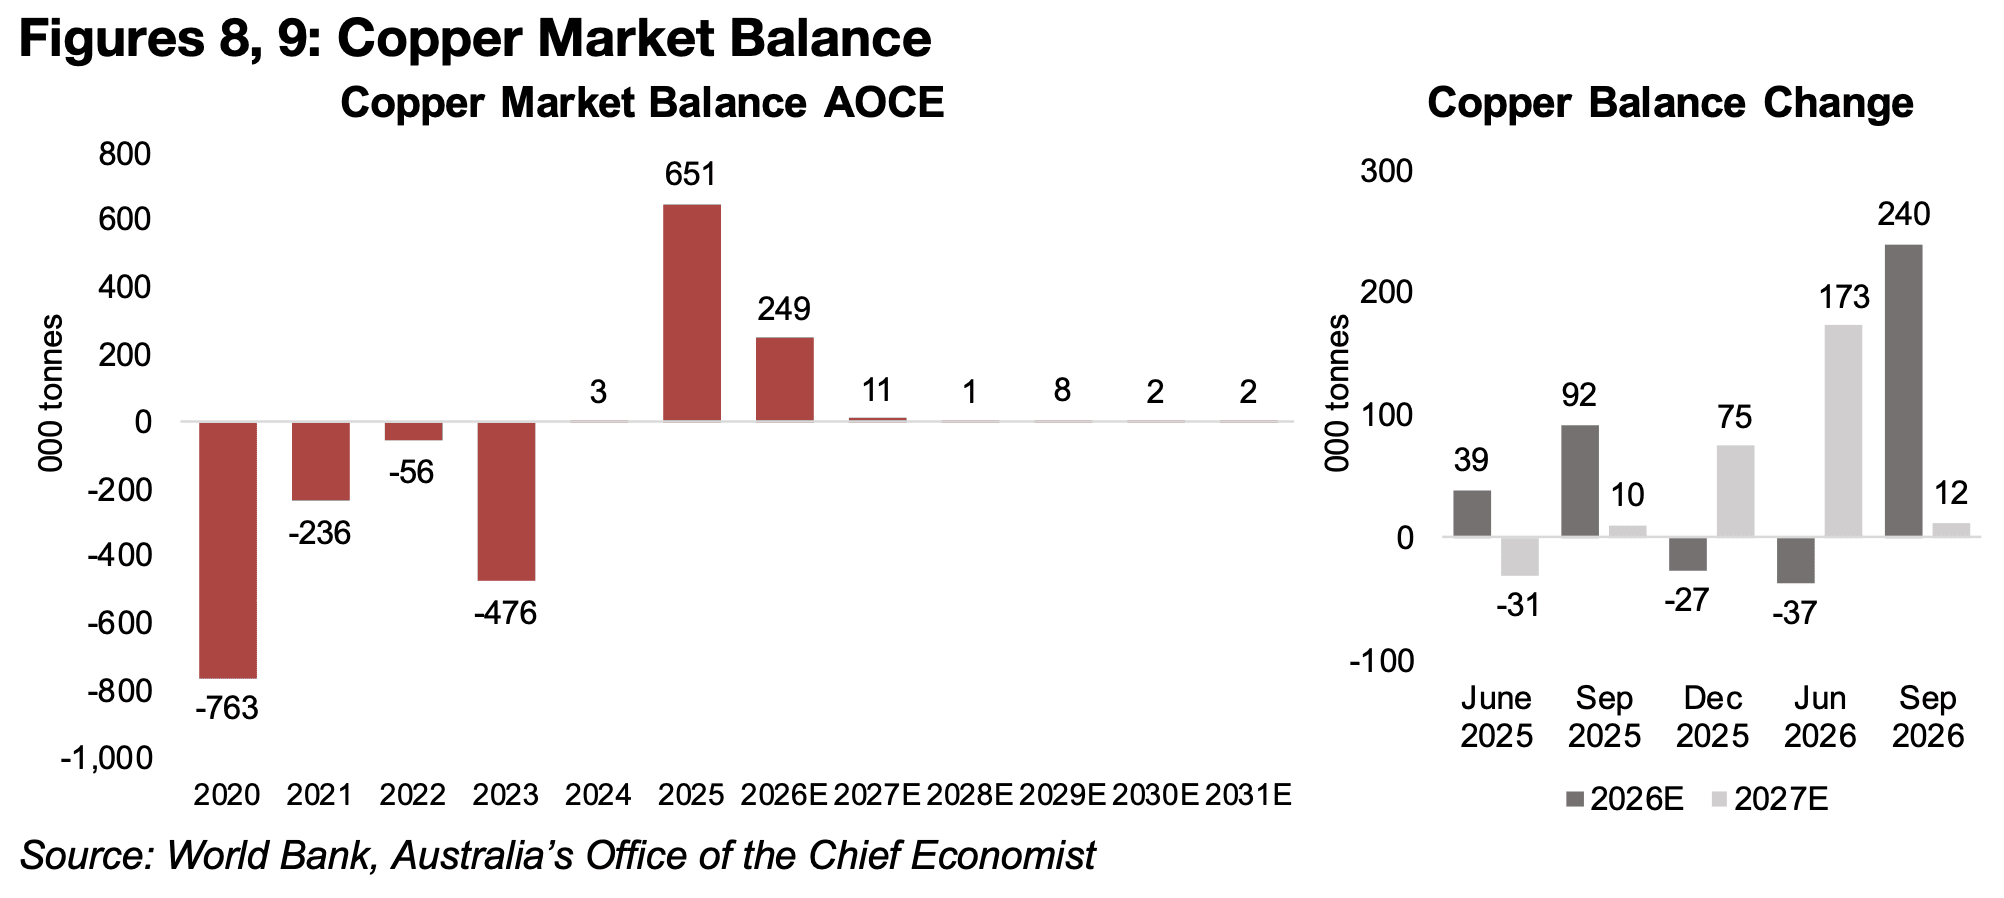
銅市場の供給過剰は2025年に65万1,000トンまで拡大したものの、2026年には24万9,000トンまで縮小する見通しだ。さらに、2027~2031年にかけては供給と需要がほぼ均衡した状態が続くと予想されている(図8)。
2026年については、2025年12月と2026年6月の予想では供給不足が見込まれていたが、最新予想では24万9,000トンの供給過剰へと大きく修正された。一方、2027年の供給過剰は従来予想の17万3,000トンからわずか1万2,000トンへ縮小しており、ほぼ需給が均衡する見通しとなっている(図9)。
こうした需給見通しの背景には、世界の主要銅鉱山で相次いだ供給障害がある。インドネシアのGrasberg鉱山とコンゴ民主共和国のKamoa-Kakula鉱山では洪水による被害が発生したほか、チリのEl Teniente鉱山でも操業に影響する被害が生じた。また、パナマのCobre Panamá鉱山は政治的な問題を背景に操業停止が続いている。
2026年はこうした主要鉱山での供給障害が銅市場に大きな影響を与えており、その影響は2027年まで続くと予想されている。
図8、9:銅市場の需給バランス、銅市場の需給バランスの変化
世界銀行は2026年4月、鉄鉱石価格の予想を小幅に引き上げたものの、今後数年間については依然として大幅な価格下落を見込んでいる(図10)。
AOCEも同様に、中長期的な鉄鉱石価格の下落を予想している。2026年の予想はわずかに上方修正した一方、2028~2031年については下方修正した(図11)。
背景にあるのが、世界的な鉄鉱石供給の増加だ。特にギニアのSimandouでは2025年後半に生産が始まり、今後数年間で世界の鉄鉱石供給量の約5%を占める規模まで拡大すると予想されている。
一方、需要面でも鉄鉱石価格を押し上げる材料は限られている。鉄鋼部門の成長は比較的弱く、なかでも世界の鉄鋼需要の約半分を占める中国では、経済成長の鈍化に加え、不動産やインフラ市場の低迷が鉄鋼需要の重しとなっている。
世界第2位の鉄鋼市場であるインドでは需要が力強く伸びているものの、中国を中心とした需要の弱さを完全に補うには至っていない。
供給増加と需要の伸び悩みが重なることで、鉄鉱石価格には今後も下押し圧力が続くとみられる。

世界銀行は中東での戦争を背景に、2026年4月、2026年のアルミニウム価格予測を1トン当たり2,600米ドルから3,200米ドルへ大幅に引き上げた。中東は世界のアルミニウム供給量の約1割を占めており、攻撃によって主要な生産設備が直接被害を受けたことが背景にある(図12)。
一方、こうした影響は2026年6月までにAOCEの予測へすでに織り込まれていたため、9月時点での予測変更は比較的小幅にとどまった。AOCEはアルミニウム価格について、2026年の1トン当たり3,387米ドルをピークに下落し、2030年には3,076米ドルになると予測している(図13)。
背景にあるのが、アルミニウム市場の供給不足が今後縮小するとの見通しだ。供給不足は2026年の131万6,000トンから、2027年には68万トンまで縮小し、2028~2031年には20万~30万トン程度になると予想されている(図14)。
また、2026年の供給不足についても、6月時点では269万トンと予測されていたが、最新予測では131万6,000トンまで大幅に縮小している(図15)。
図12、13:世界銀行とAOCEのアルミニウム価格予測

図14、15:アルミニウム市場の需給バランス

世界銀行は2026年のニッケル価格を1トン当たり17,000米ドルと予測している。2025年の15,162米ドルから大幅に上昇する見通しで、2025年10月時点の予測である15,500米ドルからも上方修正された(図16)。
AOCEも同様に、2026年のニッケル価格を1トン当たり17,508米ドルと予測している。2027年にはいったん下落するものの、その後は2031年にかけて上昇が続く見通しだ。また、2026年9月の最新予測では、2027~2031年の価格予測がすべて引き上げられた(図17)。
背景にあるのが、ニッケル市場の需給改善である。2025年には17万8,000トンの大幅な供給過剰となったが、2026年には一転して7万7,000トンの供給不足になると予測されている(図18)。
2027年には再び8万3,000トンの供給過剰が見込まれているものの、昨年半ばには40万トンを超える供給過剰が予測されていた。それと比べると、需給見通しは大幅に改善している。
大きな要因となっているのが、世界最大のニッケル生産国であるインドネシアの動きだ。同国では生産量の急増によって数年にわたり深刻な供給過剰が続いていたが、政府はさらなる生産能力の拡大を厳しく制限している。こうした供給抑制が、ニッケル市場の需給改善につながっている。
図16、17:世界銀行とAOCEのニッケル価格予測

図18、19:ニッケル市場の需給バランス

世界銀行は2026年4月、2026年の亜鉛価格予測を1トン当たり2,750米ドルから3,000米ドルへ引き上げた。主要生産国の一部で供給が大幅に減少したほか、世界の亜鉛在庫が大きく減少したことが背景にある(図20)。
一方、世界銀行とAOCEはいずれも、亜鉛価格は2026年にピークを迎え、2027年には大幅に下落すると予測している。
AOCEは2026年9月、2026年の亜鉛価格予測を1トン当たり3,452米ドルとし、6月時点の3,291米ドルから上方修正した。また、2027~2029年の価格予測についても引き上げている。
ただし、中期的な下落見通しに変化はない。AOCEは予測を上方修正したものの、今後3年間にわたって亜鉛価格の下落が続くとみている(図21)。
図20、21:世界銀行とAOACの亜鉛価格予測
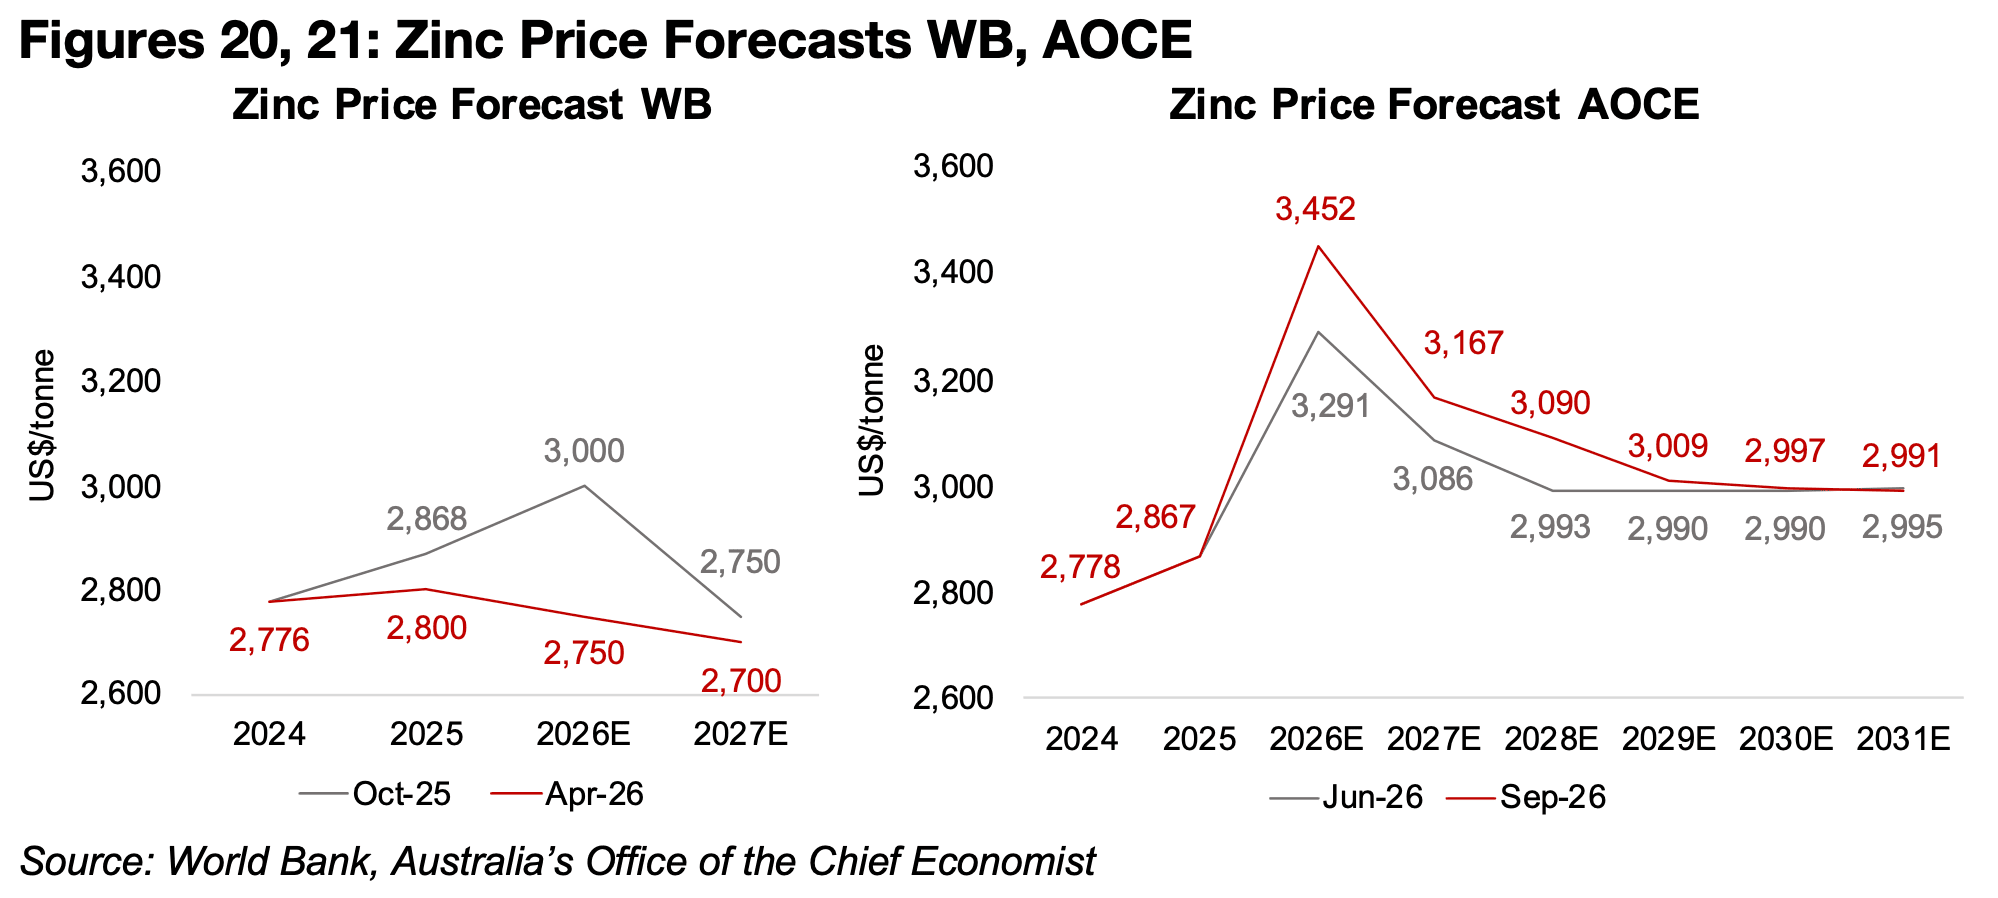
図22、23:メジャー金鉱株とTSXVのジュニア金鉱株

メジャー金鉱株とTSXV上場の金関連銘柄の多くは、主に金価格の下落を受けて値を下げた(図22、23)。
主にカナダ国内で事業を展開するTSXV上場の金関連企業では、Osisko Goldが6億米ドルの優先担保付債券の発行を完了したほか、Elija Tyshynski氏を新たな最高財務責任者(CFO)に任命した。
Thesis Goldは、Lawyers-Ranchプロジェクトの詳細プロジェクト説明書をブリティッシュコロンビア州環境評価局に提出した。Banyan Goldは、総額5,430万米ドルとなる2件の資金調達を完了した(図24)。
主に海外で事業を展開する企業では、Asante Goldが、優先貸し手、ストリーム契約の相手先、ヘッジ取引の相手先との間で、期限延長を含む融資契約の免除および条件変更について合意したと発表した。
Goldgroup Miningは1億2,200万米ドルの私募増資を完了したほか、Luca Miningへ7,500万米ドルを投資する契約を締結した(図25)。
図24:カナダ国内におけるジュニア金鉱会社の最新情報
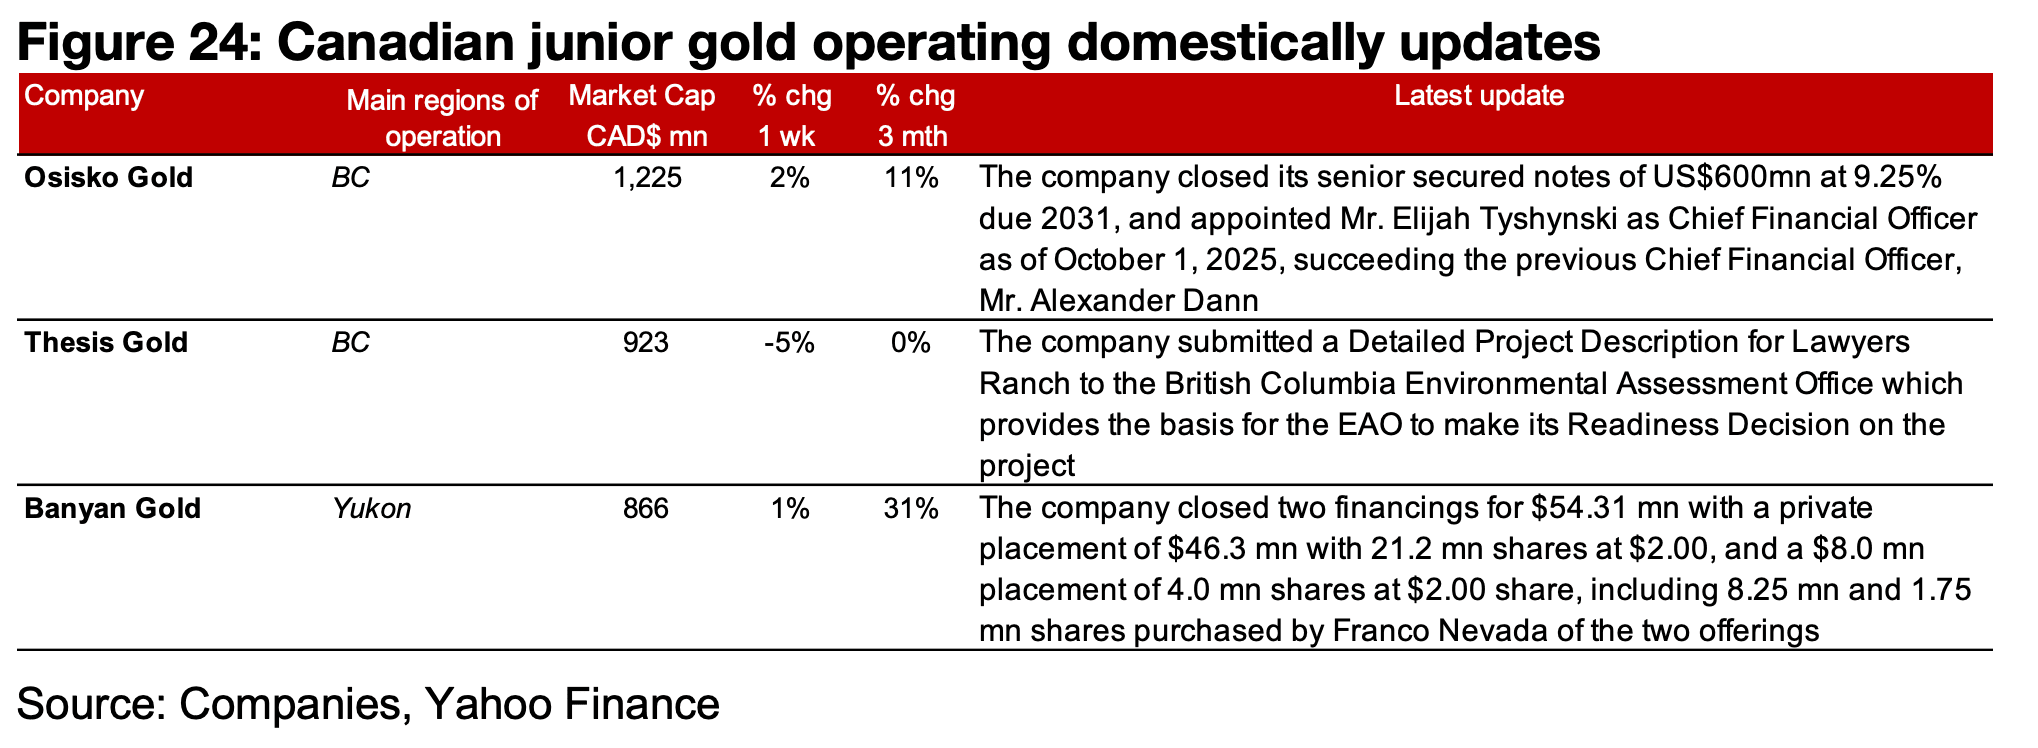
図25:カナダの海外展開ジュニア金鉱会社の最新動向

【免責事項】
本書は情報提供のみを目的としており、事業計画や投資における専門家による財務・法務アドバイスの代替として使用すべきではありません。
本書に含まれる予測が特定の結果や成果につながることを保証するものではなく、記事の内容に基づいて全体的または部分的に行われた投資判断やその他の行動について、当メディアは一切の責任を負いません。
Ben McGregor 氏は、CanadianMiningReport.com において「Weekly Roundup」を執筆している分析者であり、金属・鉱業セクターに関する鋭い視点で知られている。市場トレンドを見抜く能力に長け、複雑な市場の動きを TSXV(トロント・ベンチャー取引所)のジュニア鉱山企業を中心に、簡潔かつ分かりやすい洞察へと落とし込んでいる。
毎週のレポートでは、金・銅・ウランなど幅広いテーマを扱い、データに基づく分析と投資機会を見極める視点を組み合わせて、読者に価値ある情報を提供している。ダイナミックに変動する鉱山セクターにおいて、投資家にとって重要な情報源となっている人物である。